Artículos
Financiarización y banalidad de la enseñanza de la ética: dilemas para pensar la formación universitaria en contaduría pública
Financialization and the Trivialization of Ethics Education: Dilemmas for University Accounting Programs
 María Victoria Rodríguez Chacón mariav.rodriguez@unimilitar.edu.co
Revista Visión Contable Universidad Autónoma Latinoamericana
Universidad Autónoma Latinoamericana, Colombia
ISSN: 0121-5337
ISSN-e: 2539-0104
Periodicidad: Semestral
núm. 33, 2026
Recepción: 30 enero 2026
Aprobación: 30 abril 2026

Sugerencia de citación: Rodríguez Chacón, M. V. (2026). Financiarización y banalidad de la enseñanza de la ética: dilemas para pensar la formación universitaria en contaduría pública. Revista Visión Contable, 33, pp. 47-80. https://doi.org/10.24142/rvc.n33a4
Resumen: Este artículo analizó la enseñanza de la ética en el campo profesional de la contaduría pública desde el contexto de la financiarización o globalización financiera, y focalizó sobre el impacto del modelo de regulación internacional en la enseñanza de la ética profesional en los programas de Contaduría Pública de las universidades con acreditación en alta calidad en Bogotá, Colombia. Se identificó que el contexto financiero internacional ha permeado los discursos que se difunden en el plano de la enseñanza, que se fortalecen con las regulaciones de carácter profesional. La investigación se planteó desde la revisión de antecedentes respecto a los estudios sobre ética, enseñanza y financiarización en contabilidad. A su vez, se construyó un marco de referencia que se afianzó desde la teoría política, en específico la idea de banalización de la enseñanza. Este trabajo fue de índole cualitativo, pues se empleó el análisis de contenido de entrevistas semiestructuradas y de un grupo focal con profesores de Ética Profesional de las universidades ya mencionadas, para comprender las condiciones de incorporación de las ideologías financieras en la enseñanza de la ética. Se concluye afirmando que el capitalismo financiarizado ha influido en los programas académicos y en la profesión contable, homogeneizando prácticas y comportamientos y banalizando la enseñanza de la ética.
Palabras clave: ética en contaduría pública, banalización de la enseñanza, financiarización, ético-político, regulación profesional.
Abstract: This article analyzes ethics teaching in public accounting as professional field in the context of financialization or financial globalization. It focuses on the impact of the international regulatory model on professional ethics teaching in public accounting programs at high-quality accredited universities in Bogotá, Colombia. It was found that the international financial context has permeated the discourses disseminated in the educational sphere, which are reinforced by professional regulations. This study presents a literature review on ethics, teaching, and financialization in accounting. Likewise, a theoretical framework grounded in political theory, specifically the concept of trivializing teaching, is also provided. This study is qualitative in nature because it employs content analysis of semi-structured interviews and focus groups with professional ethics professors from those universities. The aim is to understand how financial ideologies are incorporated into ethics teaching. It concludes by stating that financialized capitalism has influenced academic programs and the accounting profession by homogenizing practices and behaviors and trivializing ethics teaching.
Keywords: Ethics in public accounting, trivialization of teaching, financialization, ethical-political, professional regulation.
Cuando finalmente llega, el capitalismo produce una desacralización en masa de toda cultura. Es un sistema tal que ninguna ley trascendente gobierna; por el contrario, es un sistema que desmantela los códigos de todas las leyes solo para reinstalarlas ad hoc. Ningún soberano fija los límites del capitalismo, que más bien se definen (y redefinen) de forma pragmática, sobre la marcha.
Mark Fisher
Introducción
El capitalismo financiero es un régimen de acumulación que ha impuesto formas para atraer y situar recursos empleando estrategias de financiación en las estructuras económicas públicas y privadas de las organizaciones, así como el uso de instrumentos financieros cada vez más agresivos en su misión de apalancamiento o a través de la exacerbación de la deuda para el funcionamiento de las organizaciones.
El desarrollo profesional de la contaduría pública en Colombia se dio con el auge de los mercados de capitales, con su evolución y expansión por el mundo, a partir de la cual se amplió el discurso de que la contabilidad debía garantizar confianza a todos los usuarios de la información. No obstante, en los códigos de ética ampliamente difundidos y desarrollados en el marco de consolidación de la arquitectura financiera internacional (Levy, 2010), se resaltó el interés de inversores y accionistas como potenciales usuarios y garantes del interés público y, por tanto, de la confianza en los mercados financieros donde la información contable era fundamental.
Las distorsiones, crisis y opacidad de la información financiera que prevalecieron hasta el siglo xxi revelaron que, pese a la existencia de normas éticas y contables que blindaron jurídicamente el interés público (de inversores y accionistas), los problemas persistieron, dado que las numerosas malversaciones fueron realizadas siguiendo normas contables (Aglietta, 2009); incluso, utilizando métodos de contabilidad a favor de accionistas e inversionistas para manipular resultados, inflar ganancias, ocultar costos de operación, rediseñar las estructuras de capital; todo ello con seguimiento y cuidado de las normas contables y de ética.
El cumplimiento de códigos o normas que emitía la estructura económica imperante, conllevó a las crisis económicas que pusieron en vilo al capitalismo financiero y que, como efecto colateral, perjudicaron a empresas y familias. Este cumplimiento de órdenes sin una evaluación crítica de sus implicaciones fue a lo que Hannah Arendt (1963; 2019) llamó banalidad del mal.
Esta no es una teoría en sí misma, es más bien algo fáctico que no tiene que ver con el hecho de que los actores que cometen crímenes a gran escala posean una forma particular de maldad, patología o condición ideológica, sino que estos cuentan con una forma racional, estructurada y jerarquizada sobre la cual actúan en cumplimiento de órdenes para garantizar el funcionamiento corriente de un sistema articulado. La banalidad no es tampoco estupidez humana, es la incapacidad para pensar en las consecuencias humanas de una orden legitimada por el Estado, adherida al común pensar de la comunidad donde operan códigos estandarizados, tópicos de acción y expresión, definidos por una autoridad superior.
Arendt (2019) propuso una mirada que asumió que lo político permea todos los actos humanos como la actividad social, comercial, las prácticas educativas y las dinámicas de mercado. En ese mundo, la obediencia y el apoyo son una misma cosa. En otras palabras, seguir instrucciones o códigos de ética permeados de ideas financieras sin cuestionarlas, implica apoyar la dinámica para la cual fueron creadas, pues, de esta forma, las instituciones profesionales se transforman a medida que asumen los valores del mercado (Lehman, 2005).
De acuerdo con lo anterior, este artículo analizó la enseñanza de la ética profesional en las carreras de Contaduría Pública en las universidades acreditadas en Bogotá D.C., desde la teoría política en el contexto de la financiarización.
Se argumentó que el capitalismo financiarizado ha influido sobre los países emergentes a través de las regulaciones —estándares que se asumen como normas de obligatorio cumplimiento—. Estas se han incorporado en los programas académicos como lineamientos que orientan la profesión en lo relativo a los comportamientos, también difundidos por los profesores de Contaduría Pública como cuerpos sin ningún origen ni fundamento. Se afirmó entonces que las instituciones, los programas y los profesores se convierten en cajas de resonancia que replican estándares para homogeneizar las prácticas y comportamientos, lo que se constituye en una forma de banalización de la enseñanza.
Este trabajo se desarrolló en seis apartados. En el primero, se delineó una introducción que presenta el problema de la enseñanza en un escenario posterior a las crisis financieras, identificando la influencia de las regulaciones en este contexto. El segundo presentó los antecedentes de investigación que derivaron de una revisión sistemática de la literatura en el campo de la educación, la financiarización y la enseñanza de la contabilidad. En el tercero, se expuso el enfoque teórico sobre ética política y se desplegó el marco conceptual, que definió la banalidad en el escenario de enseñanza y la financiarización como régimen de acumulación que permea las prácticas regulativas y académicas. En el cuarto, se describieron el enfoque metodológico y las categorías para el análisis de dos entrevistas semiestructuradas y un grupo focal realizado a profesores de ética profesional de programas de Contaduría acreditados en Bogotá D.C. En el quinto, se analizan los resultados de la aplicación metodológica partiendo del análisis del marco teórico y referencial. Finalmente, se expusieron las conclusiones derivadas de la investigación.
Antecedentes sobre la regulación y enseñanza en contabilidad
Con el auge del capitalismo industrializado, los contadores instituyeron una función social que se materializó en los códigos de ética profesional (Anon, 1905 como se citó en Roberts, 2021); al tiempo, las organizaciones crecían en tamaño y en participación en los mercados, requiriendo especificidad en la información reportada para mantener la independencia y objetividad de las decisiones (Caglio; Cameran, 2021). Para la década de los sesenta, se abrieron paso dos instituciones profesionales que dieron cuenta del carácter social de la información: American Institute of Accountants y American Society of Certified Public Accountants, que propusieron miradas contrapuestas de la ética en tanto al enfoque de los usuarios, pero ambas con el objetivo de brindar estatus profesional a la práctica de la contabilidad a partir de la regulación (Roberts, 2021).
En este contexto económico, emergió el discurso de la confianza como valor ante entornos éticamente confusos (Christensen et al., 2018), asunto que aprovecharon los organismos de acreditación profesional para incluir estándares de ética profesional como parte de la formación. Nguyen y Dellaportas (2021) sintetizaron las etapas de la investigación sobre la enseñanza de la ética en contabilidad, desde 1980 hasta el 2018, las cuales están focalizadas en los métodos de enseñanza en los programas de estudio de contabilidad, la ética y la toma de decisiones, la efectividad de la educación en ética, el desarrollo moral y las capacidades profesionales acordes con el sistema económico (ver Figura 1).
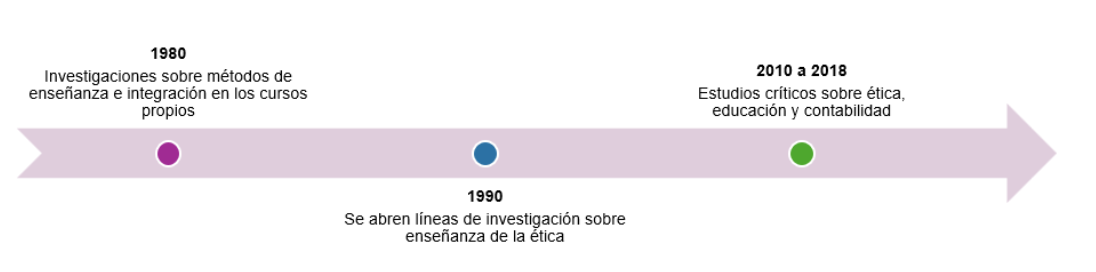
Asimismo, los autores establecieron relaciones causales entre los problemas de confianza y la enseñanza de la ética en el campo de la contabilidad (Nguyen; Dellaportas, 2021): falta de formación académica adecuada de los profesores que enseñan ética; carencia de material didáctico que facilite el debate y el aprendizaje en esta área; reducción del tiempo y espacio dedicados a la contabilidad en los currículos para preparar a los estudiantes para un entorno laboral desafiante, y subestimación de la importancia de los cursos de ética profesional.
Otros autores, como Low et al. (2008) y Brivot et al. (2015), focalizaron en los planes de estudio a partir de los cuales formularon una hipótesis sobre la influencia de la educación en el comportamiento ético, en la que definieron como insuficiente su función y sugirieron una reevaluación completa de los enfoques de la ética en este ámbito, al problematizar el rol de los contadores como agentes económicos fundamentales para el sistema capitalista.
Esta idea se centró en la discusión sobre la configuración de las normas sociales, en este caso, las que regulaban los comportamientos y prácticas profesionales de la contabilidad, pues atendían a unos valores corporativizados y financiarizados que asumían que el interés público debía estar vinculado a uno de mercado y que la confianza derivaba en la utilidad y transparencia de la información ante estos mercados (Rajsingh, 2016).
Así pues, ante los escándalos corporativos, las instituciones educativas y de profesionalización tienen participación, puesto que nunca se cuestiona el tipo de educación que anima a los contadores a adoptar sin cuestionar los valores del sistema capitalista sobre el cual está sustentado y cimentado el entramado financiero. Al respecto, McPhail (1999; citado en Low et al., 2008). sostuvo que la educación contable hace parte de la estructura al mantener las condiciones de dominación del capitalismo porque este propicia un tipo particular de identidad ética en sus estudiantes.
En esa discusión, Lehman y Okcabol (2005) consideraron que las anomalías de mercado son un fenómeno social, pues las instituciones son las que crean realidades; por tanto, las instituciones profesionalizantes se transforman a medida que asimilan los valores de mercado y los asumen como propios, es decir, el conocimiento de la contabilidad es controlado por los factores económicos, sociales y políticos. Para lograrlo, las regulaciones sobre ética (moral) de las conductas han sido la solución más usada para reglamentar las discusiones sobre la responsabilidad colectiva, sistemática y política de países enteros. Por el contrario, Mintz y Miller (2021, p. 282) definieron, desde una perspectiva de responsabilidad individual, que “entrar a la práctica es aceptar la autoridad de la práctica” en sí misma, porque determina las competencias y los usuarios específicos a los cuales está dirigida.
Los procesos de regulación deberían ser evaluados a partir de sus consecuencias, puesto que las herramientas utilizadas en tales procesos implican una dimensión moral (Fogarty, 2021). Esto significa que la lógica que soporta el sistema debe revisarse porque influye en la individualidad, a partir del modelo de enseñanza que impera en el campo educativo, pues, a pesar de que la premisa del capitalismo financiero es que el sistema funciona demasiado bien, esto es porque que se constituye a partir de personas que trabajan demasiado bien, acorde con las lógicas que él mismo establece en la maquinaria banal (Arendt, 2019) de su funcionamiento.
El capitalismo ha impregnado las instituciones transformándolas a su semejanza (Fogarty, 2021) y las personas y los colectivos no han sido inmunes a estos cambios, ya que se ven a sí mismos como unidades mercantilizadas en la dinámica del trabajo; no se reconocen como sujetos con un objetivo diferente al de utilidad económica, incluso ponen ante sí una ética que sirve para reconocer el funcionamiento normal y adecuado de las organizaciones, pues si se cumplen los estándares, se identifica la eficiencia del sistema, es decir, la ética es vista en la empresa como una línea especializada, como un producto útil que legitima y normaliza las prácticas que en ella ocurren (Fogarty, 2021).
Para Joshi y Smith (2012), la influencia del Banco Mundial (BM) en la promoción y el auge del capitalismo neoliberal ha sido evidente, ya que se han aprobado políticas de protección a la propiedad privada y, en el caso de la contabilidad, con la promoción de la educación no formal, las pruebas estandarizadas o la educación por competencias (Klees, 2012), en tanto que dicha institución ha aceptado la filosofía de libertad de mercado y desatendido las estrategias de desarrollo alternativo.
A través de un análisis de las políticas del BM en los discursos difundidos por esta institución, se identificó que buscan alternativas de desarrollo a partir del fortalecimiento del sector privado, reforzando la idea de que solo este sector puede impartir enseñanza (Joshi y Smith, 2012). Asimismo, se hace hincapié en la cultura de las pruebas, la evaluación, la rendición de cuentas que fortalece el discurso sobre la necesidad de realizar pruebas internacionales comparativas, lo que desestima el discurso de la educación como un derecho, pues este no constituye una estrategia del BM (Klees, 2012).
Para Engelen et al. (2014) lo que influencia ideológicamente los discursos propuestos desde la enseñanza es el fenómeno de la financiarización, el cual hace referencia a los cambios que ha tenido la economía y que generan un papel cada vez más importante de las motivaciones financieras, los mercados de capitales, el aumento de los agentes y las instituciones financieras en el funcionamiento de las economías a nivel local e internacional y a la difusión de los discursos financieros desde las instituciones de educación.
De igual manera, este fenómeno muestra que existe un impacto en la reconstrucción geográfica de los procesos de comercialización y las lógicas de mercado, además de las categorías morales que se acoplan y hacen parte del carácter de los actores financieros con conocimientos específicos (Maman; Rosenhek, 2019) que recurren a productos financieros como forma de protección ante la incertidumbre y los riesgos, asumiendo que la seguridad y autonomía dependen de las decisiones financieras que tomen. Lo moral, lo emocional y lo cognitivo son un campo de educación financiera que soporta la difusión de un modelo de individuo deseado por las lógicas del capitalismo actual. Al respecto, estos autores sostuvieron que
el amplio significado político de la alfabetización financiera como proyecto moralizador va más allá del intento de inculcar disposiciones morales particulares en individuos, (…) la moralización de las finanzas contribuye a la normalización y despolitización, es decir, la financiarización de la vida cotidiana. (Maman; Rosenhek, 2019, p.3)
Con esto, se entiende que la financiarización propone un proyecto político moralizador que permea la vida cotidiana, la dinámica organizacional y el campo educativo. Por tanto, la enseñanza se ve influenciada por estos discursos que desmoralizan y adoptan un proyecto político con enfoque financiero.
El individuo que se configura en este panorama no solo es plenamente responsable de las consecuencias de sus actos, sino que “la responsabilización de los individuos se basa en la noción de un agente moral con conocimientos que tienen tanto la capacidad como el deber de tomar decisiones autónomas e informadas” (Arendt, 2019, p. 5). Se trata de una analogía con la configuración de un sujeto moralizador que normaliza las prácticas del líder, las apropia, las difunde y las aplica en su dinámica de trabajo organizado (Arendt, 2019).
Lo anterior sugiere que el campo de la educación (con el enfoque financiero) sigue operando bajo la premisa de que los individuos pueden igualarse gracias a los conocimientos y capacidades que les permiten desarrollar el cálculo racional, lo que hace que las relaciones de poder entre consumidores, individuos y actores institucionales se despoliticen con el fin de moldearse y producir información simétrica en las organizaciones (Maman; Rosenhek, 2019). Para lograr este objetivo, los lineamientos en educación para los actores institucionales implican formar un individuo moralmente virtuoso, responsabilidad individual como noción principal en el entorno neoliberal, planificación anticipada y gestión racional del riesgo.
El tema de la responsabilidad individual hace parte del proyecto neoliberal de privatización, individualización y mercantilización de gestión del riesgo, con lo que es posible construir un sistema moral para caracterizar las acciones y definir lo bueno y lo malo, dado que “la noción de sujetos responsables está ligada a las nociones de autodisciplina y autocontrol, lo cual constituye una clave principal de los componentes de moralidad neoliberal mostrada por Laval y Dardot” (Maman; Rosenhek, 2019). De hecho, las prácticas que se proponen y las normas estándares que se enseñan no promueven una moralidad antisistema, por el contrario, difunden una moral que permite gestionar racionalmente el consumo y el crédito. Por consiguiente, el individuo gestiona racionalmente los asuntos financieros, pues solo así se logra garantizar un nivel de consumo satisfactorio y un lugar en el mundo financiarizado.
Este proceso de responsabilidad individual supone que los individuos tienen los elementos cognitivos, emocionales y morales básicos que los hacen competentes para conducir los asuntos financieros y apoyar un sistema en auge que focalice y asuma que estos aprenden un discurso institucionalizado que coadyuva en el crecimiento de esta dinámica económica.
Por lo tanto, los actores hacen uso de las nociones morales para dar sentido a un mundo económico, para participar de una pluralidad, de una comunidad que busca beneficio económico y elude ahondar en problemas del sistema financiarizado que profundiza desigualdades. A su vez, se difunde un discurso institucionalizado que les permite a los individuos acoplarse a las lógicas financieras, normalizarlas e incluso cumplir con la voluntad implícita del sistema. Este discurso es influenciado por una lógica que focaliza la responsabilidad en el individuo, quien, a su vez, se diluye como parte de un engranaje organizado.
Ética en el campo de la educación contable
Desde el constructivismo, Ken McPhail (2001) brindó un panorama de la ética en el campo de la educación contable y proporcionó una revisión sobre las prácticas pedagógicas que incentivarían la humanización de la formación contable; además, planteó una reflexión sobre la formación de contadores que cumplen las regulaciones, aunque su actuar constituya una amenaza (1999). Dean Neu (2003), siguiendo el trabajo de Arendt (2004) sobre la banalidad del mal, concibió la contabilidad como una técnica y a los contadores como personas que reproducen lógicas, sin pensar en las consecuencias sociales y humanas de su quehacer. De acuerdo con esto, aseguró que la contabilidad es vista como un software del capitalismo o como un cuerpo sin órganos (Neu et al., 2009).
McPhail y Walters (2009) discutieron la forma de pensar éticamente la contabilidad; describieron y abordaron los principales factores que influencian la respuesta de los contadores a los dilemas éticos que, en muchos casos, subyacen en problemas de interés, y analizaron las perspectivas que la norma propicia sobre la ética contable y la forma en que deben comportarse los contadores, reflexionando sobre las características morales del comportamiento ético contable. Igualmente, vincularon la ética y la práctica contable a partir del análisis de mercado y su internacionalización, lo que conduce a una línea particular denominada ética de los negocios, que tiene la función de examinar los valores y la moralidad sobre los que se emiten los informes contables como herramientas propias de la profesión.
Por su parte, Dean Neu (2003; 2006; 2009) sugirió una línea de investigación sustentada en la perspectiva crítica de la contabilidad y señaló que “el alcance de la contabilidad es mucho más amplio que los entendimientos convencionales en el sentido de que las técnicas contables sirven para estructurar y reproducir las relaciones sociales” (Neu, 2003, p. 195). A su vez, consideró que la forma en que se usa y se reproduce la contabilidad atiende mayoritariamente a lógicas banales, y que las técnicas de contabilidad y finanzas —carentes de originalidad, partidistas e irreflexivamente utilizadas— no solo son banales, sino que son prácticas suscritas al colonialismo.
Para Neu (2003), dichas técnicas, específicamente los informes contables y financieros, institucionalizan las prácticas y las decisiones que afectan el posicionamiento de la profesión contable. Así, propuso un marco de análisis que tendió puentes entre la teoría política y la contabilidad para entender cómo se reproduce y se consolida la contabilidad como profesión. No obstante, su trabajo limitó el concepto de lo banal, por cuanto desconoció que los actores que realizan actividades de la contabilidad son irreflexivos o carentes de ética. Por el contrario, la capacidad irreflexiva o de desconocimiento de las acciones y sus consecuencias no está presente en la obra de Arendt, pues esta autora planteó que los actores tienen una ética asimilada, acorde a las normas legítimas de un Estado, propuesta por hombres plenamente respetados en la sociedad y con alto grado de racionalidad.
Enseñanza de la ética en la profesión contable
Los modelos educativos de las universidades focalizan currículos que organizan asignaturas y enmarcan un plan de estudios. En el caso de los programas de Contaduría Pública, estos últimos se convierten en la articulación de asignaturas que brindan hojas de ruta a seguir. Ese recorrido por el modelo asegura que los profesionales contables tengan la posibilidad de “realizar juicios morales hasta alcanzar el grado de madurez y el desarrollo de un sentido de equidad y justicia social” (Cardona; Zapata, 2005, p.137).
En los planes de estudio de Contabilidad, la ética es vista como una asignatura que brinda capacidades técnicas y normativas para su aplicación profesional, es decir, la enseñanza de la asignatura de Ética Profesional significa que el estudiante tiene las competencias técnicas para aplicar sus conocimientos en contexto y, para hacerlo, debe comprender los valores sociales definidos en tanto a su comportamiento en el campo empresarial; no brinda una mirada ontológica de su quehacer, sino que se limita a enunciar la regulación relacionada y a definir características morales (no éticas, ni políticas) para el buen funcionamiento de su actividad en los negocios.
Para Tweedie et al. (2013), la enseñanza de la ética en contabilidad no pretende cambiar el comportamiento de los estudiantes, más bien crear las condiciones para que se produzca dicho cambio; así que en el caso de los cursos en esta materia, su objetivo es que los estudiantes conozcan las cuestiones que tienen implicaciones éticas en su códificación o escala de valores; buscan el desarrollo de un sentido de obligación moral para resolver sus conflictos éticos, la sensibilidad y las habilidades necesarias para sus funciones en el mundo de los negocios (Tweedie et al., 2013). Así pues, se enseña ética en contabilidad como un articulado legal que le permitirá garantizar la actividad económica de las empresas donde ejerza, desconociendo la existencia del plano político-social y limitando la sensibilidad y la obligación moral y ética para la protección de la actividad empresarial y la productividad de las organizaciones.
Además, los autores afirmaron que la diversidad teórica en cursos de ética es ingenua respecto a las realidades de la educación contemporánea y su contenido porque este último debe estar limitado a la información específica del campo de conocimientos.
El fundamento moral que radica en los estudios sobre enseñanza de la ética en contabilidad imposibilita a estudiantes y profesores incorporar a los cursos de Ética Contable una problematización de la filosofía base de las normas y los inteses sobre los cuales se soportan. Por lo anterior, se da por sentado que la ley es inmodificable y buena por sí misma. La comprensión política de los contextos que subyacen a las normas, el cuestionamiento y la criticidad de los discursos regulativos, no hacen parte de dichos programas de estudio. Esta irrelevancia en el pensamiento es denominada banalidad (Arendt, 2012) .
Enfoque ético-político para pensar la enseñanza de la ética profesional en contabilidad
Pensar la ética desde el enfoque político lleva a no desconocer el contexto de los acontecimientos, reconocer la influencia de las decisiones políticas en el plano económico y evidenciar su influencia en la configuración de una ética que se adapta a los requerimientos de los grupos dominantes. En el marco de los avances técnico- científicos que se gestaron desde el siglo xx, es posible analizar el engranaje ciencia-técnica-tecnología, reconociéndolo como práctica política, pues, siguiendo a Arendt (2012, p. 31), la cuestión de emplear los conocimientos técnicos-científicos se trata de un “problema político de primer orden”.
El enfoque político es entendido por la autora como la posibilidad, en tanto derecho de hablar, contar, reconocerse frente a otro(a) y frente a la comunidad política, siendo esta el centro del enfoque, pues “la pluralidad es la condición de la acción humana debido a que todos somos lo mismo, es decir, humanos, y por tanto nadie es igual a cualquier otro que haya vivido, viva o vivirá” (Arendt, 2012, p. 36). Esto lleva a pensar en la acción como la única actividad que se realiza sin mediación de una cosa o materia y que permite corresponder a la pluralidad como condición de toda la vida política.
Es así como la política está signada a un estar-juntos, apunta a una vida en común-unidad y al reconocimiento de la singularidad frente a la acción humana, lo que indica un enlace en la acción común. Así mismo, la vida activa, centro de lo político, está comprometida con la acción en la comunidad, pues la vida humana no resulta posible sin un mundo que testifique la presencia de otros seres humanos (Arendt, 2012).
En línea con lo anterior, Arendt (2012) planteó que el espacio donde sucede lo político es la esfera pública, que encuentra una distinción con la esfera privada, ya que la última corresponde al campo familiar y la primera al político;1 entidades diferenciadas y separadas desde el surgimiento de la ciudad y el Estado en la Edad Antigua. Igualmente, la esfera social, que no es esfera pública ni privada, es un fenómeno que apareció en la Edad Moderna, cuya forma política la encontró en la nación-Estado. Para el caso aquí propuesto y con las debidas distinciones de origen, lo político y lo social se tomarán como sinónimos.
El poder y su vínculo con lo político constituye el espacio público, pues sin poder en esta esfera
el mundo no sería un artificio humano, sino un montón de cosas sin relación al que cada individuo aislado estaría en libertad de añadir un objeto más; sin el artificio humano para albergarlos, los asuntos humanos serían tan flotantes, fútiles y vanos como los vagabundeos de las tribus nómadas. (Arendt, 2012, p. 230)
En consecuencia, la idea sobre el vínculo de lo político y el poder animó a cuestionar la dinámica de pérdida de legitimidad de una fuerza económica que define los lineamientos regulativos en la forma de enseñar ética en el campo educativo contable. Dicha forma está pensada desde una lógica, siguiendo a Arendt (2004; 2012), en la cual los sujetos están por fuera de la comunidad política, pues la regulación asume de fondo una dinámica en la que estos actúan individualmente: los seres superfluos se acoplan, no critican, no van en contra de los preceptos de educación y enseñanza. Sus acciones parten de la regulación, que deviene en la adaptación de dinámicas externas que se revisten de un poder económico como el capitalismo financiero e incentivan valores individuales no comunitarios bajo la idea de moralidad para garantizar rendimientos económicos en las organizaciones y solo para el bienestar financiero de las empresas.
En esta perspectiva, se considera a la ética como un tema de la acción humana en el entorno social y, por lo tanto, se la relaciona con la gestión y la organización en general y no solo desde la mirada específica de los negocios, pues esta se centra en que la ética es la base de la acción política (Pullen; Rodhes, 2015), es decir, que interviene en los comportamientos sociales.
El enfoque de la ética-política busca una relación en la que la ética se cuestiona y se moviliza y la política está dirigida por la ética (Pullen; Rodhes, 2015); en otras palabras, lo político hace referencia a la problematización de las estructuras que reproducen la desigualdad y la dominación. En consecuencia, al unir la ética con la política, se busca establecer una forma de resistencia que se opone y desestabiliza la acción de los arreglos sociales e institucionales normalizados.
Además, esta perspectiva busca cuestionar la idea de la eficiencia en la organización, en donde se adoptan normas éticas para el buen comportamiento y funcionamiento de la actividad del contador en la empresa, sin cuestionarlas, sin debatirlas o sin comprender la lógica más allá de la optimización de las ganancias. Igualmente, un enfoque ético-político se preocupa por la manera en que tales convenciones de gestión podrían inhibir el comportamiento ético, por lo cual, es organizacional en todos los niveles (Parker, 2003 como se citó en Pullen; Rodhes 2015), y por impugnar las desigualdades de poder organizacional que se dan por sentadas (Willmott, 2010 como se citó en Pullen; Rodhes 2015).
La banalidad
En la ética política se cuestionan las estructuras regulativas y de gestión que hicieron posible la fabricación de cadáveres en pleno siglo xx (Arendt, 2004; 2012; 2019), que se dieron a conocer por los testimonios detallados en los juicios de Nuremberg,2 dada la captura de Adolf Eichmann3 en 1958 y su posterior condena por la responsabilidad en el ejercicio y el cumplimiento de órdenes emitidas por el superior directo, una autoridad legítima, ancladas en la idea de eficiencia y eficacia en la estructura jurídica y organizacional que hizo posible un genocidio de tal magnitud.
Estas situaciones pusieron en el marco de las discusiones académicas y políticas la analogía en torno a cumplir con el deber, no solamente en el caso de las órdenes, sino en el de las leyes y las instituciones que las creaban y las ponían en marcha (Arendt, 2019, p.198). La ley se configuró en un orden político que denigraba las características humanas de una parte de la población: pertenecer a un grupo racial y cultural distinto configuraba una razón de exclusión. Este régimen político, caracterizado por la lealtad hacia los preceptos del líder, con legítima fundamentación en la ley, estableció la necesidad de plantear una distinción entre orden y la palabra legítima del líder, que no quedaba limitada en el tiempo y el espacio, pues era la razón
en cuya virtud la orden dada de que se llevara a término la Solución Final fue seguida por un diluvio de reglamentos y ordenanzas, documentos todos redactados por expertos juristas y no por funcionarios administrativos; la orden del líder, a diferencia de las órdenes corrientes, recibió el tratamiento propio de una ley. (…) Cumplieron muy eficazmente la función de dar externa apariencia de legalidad a la situación existente. (Arendt, 2019, p. 219)
En el caso de Eichmann, el problema moral o de conciencia no existía, dado que cumplir las órdenes del superior de la estructura jerárquica suplía los vacíos de conciencia; las funciones de fabricación de cadáveres quedaban supeditadas a tareas organizacionales y administrativas que debían realizarse no solo en el marco de la guerra, sino en el de las “luchas por problemas de esferas de competencia de las diversas oficinas del Estado y del partido que dedicaban esfuerzos a la solución del ‘problema judío’” (Arendt, 2019, p. 221), por ejemplo, mediante el conocimiento del número completo de judíos para no causar desperdicio de capacidad instalada.
Esa idea no generó arrepentimiento alguno, pues se soportó en el cabal cumplimiento de funciones en la organización, dado que la mayor cantidad de deportaciones hacia los campos de exterminio llevadas a cabo por la oficina de Eichmann, significó eficiencia y eficacia en el proceso de gestión de las víctimas (Arendt, 2019). La consecuencia final del juicio no denotó arrepentimiento, tampoco culpa, pues en la última declaración de Eichmann, sostuvo que jamás hubo odio al pueblo judío, sino que respondía a unas órdenes que debía cumplir, es decir, a la obediencia (que constituye una virtud todavía). Alegó que era parte de un engranaje y no se sentía culpable por obedecer las órdenes que daban sus superiores (Arendt, 2019).
El mal perdió esa característica por la cual se le distinguía en términos religiosos o morales y se impusieron aquellos que impedían violar una norma, puesto que esta última se constituía en el marco de lo moralmente correcto para el líder, pese a sus implicaciones en tanto vidas humanas. Así pues, el sentido banal del mal estaba en la esencia de la consolidación de los valores morales de una sociedad, dado que hacía referencia a la eliminación simbólica de los preceptos judeocristianos del no matarás que fueron sustituidos por la voluntad del líder generalizada y aceptada en el imaginario social: matar estaba bien porque eran diferentes (los distinguía su raza, su religión, su sexualidad). Para ello, se construyó una estructura jurídico-administrativa que soportó y legitimó este imaginario. Los delitos cometidos en el marco de la Segunda Guerra Mundial solo pudieron ser realizados “bajo el imperio de un ordenamiento jurídico criminal y por un Estado criminal” (Arendt, 2019, p. 382), que fue posible gracias a la modificación del entramado jurídico.
Esta no es una teoría en sí misma, es más bien algo fáctico que no tiene que ver con el hecho de que los actores que cometen crímenes a gran escala posean una forma particular de maldad, patología o condición ideológica, sino que estos cuentan con una forma racional, estructurada y jerarquizada sobre la cual actúan en cumplimiento de órdenes para garantizar el funcionamiento corriente de un sistema articulado, sin preocuparse por los resultados en términos morales (Bilbeny, 1993). La banalidad no es tampoco estupidez humana, es la incapacidad para pensar en las consecuencias humanas de una orden legitimada por el Estado, adherida al común pensar de la comunidad donde operan códigos estandarizados, tópicos de acción y expresión, definidos por una autoridad superior.
La financiarización como régimen de acumulación
La implementación del modelo neoliberal en Colombia se ha acompañado del fortalecimiento de las tendencias autoritarias del Estado (Ahumada, 1996) y la creación de un espacio que acentuó el individualismo y la ruptura de los proyectos colectivos (León-Paime, 2016), por cuanto se hizo visible la idea de competencia y rentabilidad en la mentalidad de los sujetos. A su vez, propendió por individuos con pleno goce de su autonomía, autosupervisión y autogestión y dio lugar a formas de biopolítica donde primó la misión del Estado como garante del funcionamiento de los mercados en lugar de la provisión de derechos (Bedoya García, 2021). En otras palabras, las economías que tienen fundamento en la acumulación de capital y la maximización de beneficios, se caracterizan por concentraciones económicas individuales, protección de monopolios y oligopolios, pese a que predomine en su discurso la idea de libertad de mercados (Flax, 2013). En este escenario, las instituciones financieras tiene un papel preponderante, pues inician una época de dominio de las finanzas (Orléan, 2006) denominada financiarización.
El programa neoliberal sustentó las bases de la financiarización (García; Martín, 2013), dado que los cambios políticos y sociales modificaron el impulso económico de los países desarrollados ante la necesidad de reestablecer la rentabilidad y las dificultades que ha tenido el campo productivo para crecer. De acuerdo con esto, la financiarización puede definirse como
la creciente importancia de los intereses financieros, los mercados financieros y los agentes e instituciones financieras en el funcionamiento de las economías nacionales e internacionales. Acorde con esta perspectiva, entendemos la financiarización como un aumento de la importancia del capital financiero que se traduce en el creciente protagonismo económico y político de los agentes que lo representan y, por tanto, en el incremento de su capacidad para imponer sus intereses. (García; Martín, 2013, p. 198)
Para ello, el programa neoliberal se desarrolló con discursos difundidos por el Consenso de Washington, que hizo de promotor de los cambios en los países subdesarrollados. Así se consolidó la supremacía de los capitales financieros que expresaron la disposición de generar una agenda de políticas y regulaciones favorables para algunos intereses de las esferas de poder, tales como inversionistas de capital, accionistas y acreedores, bajo los supuestos de que el mercado financiero autorregulado y libre podía potenciar el crecimiento económico. Para que esto fuera posible, se restó la relevancia al Estado como regulador y se desestimó la importancia del capital industrial productivo, dado el cambio de régimen (Palley, 2007 como se citó en García; Martín, 2013).
La financiarización es un régimen de acumulación que toma como medida de desempeño la operación bursátil (Boyer, 2013), “favorece el consumo y estimula a cambio producción e inversiones de las empresas” (Boyer, 2013, p. 26). Este concepto tiene múltiples definiciones, por la capacidad de expansión de las finanzas y la acogida en los imaginarios y en la economía de los países, así como las funciones y responsabilidades del Estado y del consumo privado. En la Figura 2 se muestran estas características.
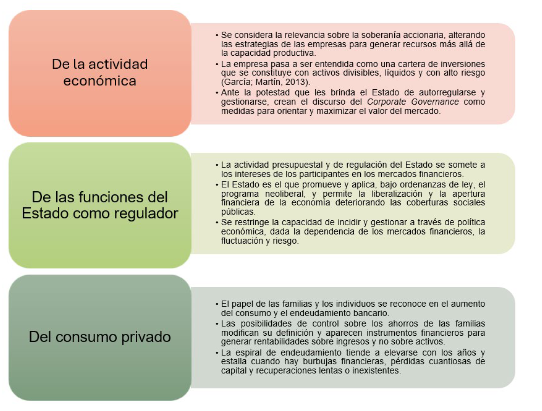
La globalización financiera, vinculada a un modelo neoliberal (Ahumada, 1996), debilitó la estructura regulativa del Estado y le dio poder a los mercados financieros para imponer restricciones que “afectan de forma crucial a la política económica” (Boyer, 1998), siendo las cuentas públicas un indicador de confianza en la economía (García; Martín, 2013) y la idea de transparencia ante los mercados financieros. No obstante, la opacidad de la información y de las prácticas le convino al poder financiero para afirmar su autonomía (Orléan, 2006).
Asimismo, puede decirse que la financiarización de la economía alteró las relaciones entre los países, dado que se cuestionaron el imperialismo y la capacidad de incidencia que tenían los mercados financieros globales en las economías emergentes, pues en estos países se articuló un proceso de modificación de las instituciones económicas en la regulación monetaria y las instituciones financieras, que incluyó la eliminación de restricciones a los flujos financieros internacionales y puso dos premisas contextuales irreconciliables: el riesgo y la incertidumbre (Chena; Buccella, 2019).
La financiarización ha permitido también “que la ética, la moral y la forma de pensar de los financieros penetraran hasta el fondo de la vida social e individual. El concepto de riesgo —que a menudo no es más que una formalización banal de las prácticas financieras— se convirtió en la estrella del discurso público” (Lapavitsas, 2011, p. 35. Énfasis de la autora). Así, la captura de los intereses financieros sobre la dinámica estatal cobró particular importancia, pues en países de con estructuras democráticas para el establecimiento de leyes, era necesaria la articulación del Estado —cada vez más cooptado por el sector financiero— para consolidar las reformas regulativas y normativas de las instituciones que, a su vez, favorecieron la incursión de las finanzas en la vida personal y colectiva de los habitantes de países emergentes.
Enfoque metodológico
Este trabajo asumió un posicionamiento de tipo cualitativo, pues buscó analizar cómo la enseñanza de la ética ha incorporado la ideología financiera, difundiendo y legitimando en el campo educativo los valores morales que se cimentaron desde los organismos internacionales. Fue de tipo interpretativo y crítico, ya que, siguiendo a Ryan et al. (2002, p. 61), buscó comprender “cómo se reproduce un orden social”. Además, exploró el objeto social a través del estudio de su desarrollo y cambio histórico en las relaciones sociales entendidas como banales o reproductoras de las estructuras financieras que suponían un dominio económico, cultural y social.
Como estrategia de investigación, se utilizó un estudio de caso múltiple (ECM), pues se investigó la particularidad de los casos para entender la naturaleza distintiva del fenómeno de estudio. También, valoró las múltiples perspectivas de los interesados, la observación en circunstancias que se produjeron de forma natural y la interpretación en contexto (Simons, 2011).
Para llevar a cabo el ECM se realizó un grupo de discusión con profesores de universidades acreditadas en Bogotá D.C. y dos entrevistas semiestructuradas que brindaron el detalle de las narrativas de los profesores de Ética Profesional que se difundían en el aula, a partir de lo cual se pudieron reconocer sus valores e ideologías.4
La entrevista aportó elementos subjetivos que, de ningún modo, configuraron una verdad; por el contrario, se indagó cómo ha sido esa incoporación de discursos para difundir preceptos éticos, en su mayoría morales, sobre el ejercicio profesional de la contaduría pública en universidades que tenían distintivo de calidad académica en la capital.
La información fue analizada reconociendo la existencia de un discurso polisémico y que era necesario interpretar para develar su contenido; por ello, se recurrió al análisis de contenido, método empírico que busca el contraste entre los discursos y la teoría (ver Figura 3). Siguiendo a Bardin (1991), no existen formatos establecidos para su uso, sino que se cuenta con patrones de análisis de base como la eliminación o descodificación, teniendo en cuenta los objetivos previstos y las categorías de análisis. Por lo anterior, se trabaja con la información que contienen los discursos (comunicaciones) y que no solamente se limita al contenido, pues considera el análisis de los significados y los significantes, es decir, analiza el léxico utilizando categorías de análisis que devienen del marco de referencia.
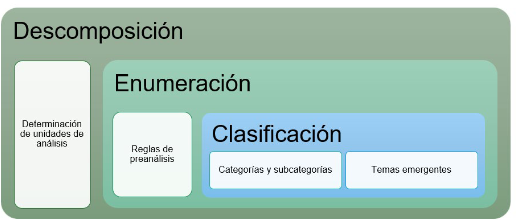
En esta investigacipon, el procesamiento de la información, aplicando el análisis de contenido, implicó el desarrollo de un sistema de codificación coherente y estructurado, acorde con las categorías y subcategorías identificadas:
Categoría 1. Banalización de la enseñanza de la ética profesional en la contaduría pública
Subcategoría 1.1. Enseñanza de la ética normativa
Subcategoría 1.2. Tratamiento indistinto entre ética y moral
Subcategoría 1.3. Responsabilidad individual
Categoría 2. Reconocimiento de la financiarización como asunto necesario en el proceso de enseñanza de la contaduría pública
Sucategoría 2.1. Reconocimiento del impacto de la finaciarización
Subcategoría 2.2. Aceptación de regulación internacional sin cuestionamientos
Subcategoría 2.3. Enseñanza bajo lineamientos
institucionales, acordes a los estándares internacionales de educación
Las categorías de análisis no fueron unidireccionales, se imbrincaron y se encuentraron en constante discusión; los temas que abordaron no atendieron a una sola clasificación; por el contrario, en el caso de las dos grandes categorías, las características puedieron relacionarse e interpretarse en su complejidad dentro de los discursos derivados de la aplicación del grupo de discusión y las entrevistas semiestructuradas.
Fue así como las categorías y subcategorías se entendieron en su complejidad y la elaboración del esquema de análisis implicó que la correspondencia entre banalización de la enseñanza en contaduría pública se relacionara con las características de la financiarización. Lo anterior resultó consistente con la idea de que es solo en el panorama financiarizado que puede entenderse la incursión de la banalidad del mal en el plano de la enseñanza, pues la estructura regulativa ha orientado los procesos de enseñanza desde la consolidación de sus valores en la vida y organización social.
Resultados y discusión
Una vez realizada la extracción de datos, se analizaron dos categorías: la banalización de la enseñanza de la ética profesional en la contaduría pública y el reconocimiento de la financiarización como necesario en el proceso de enseñanza de la contaduría pública. A su vez, a estas las constituyeron siete subcategorías identificadas en las unidades de análisis. Para la primera categoría fueron enseñanza de la ética normativa, tratamiento indistinto entre ética y moral, responsabilidad individual y responsabilidad de las empresas, que serán analizadas a la luz del marco de referencia. Para la segunda, reconocimiento del impacto del fenómeno de globalización financiera, aceptación de la regulación internacional y enseñanza bajo lineamientos de las Instituciones de Educación Superior (IES), acorde a los estándares internacionales de educación.
Banalización de la enseñanza de la ética profesional en la contaduría pública
La enseñanza de la ética en el campo profesional en los programas académicos acreditados de Contaduría Pública en Bogotá atendía a los criterios emitidos por las regulaciones nacionales e internacionales. Algunos programas limitaron la construcción de sus esquemas de enseñanza a lo estrictamente normativo, pues consideraron que la formación que ellos brindaban tenía alcance global. Al respecto, indicaron que: “me he preocupado en profundizar entre las regulaciones que hay para los contadores a nivel del mundo” (Participante 4, comunicación personal, 23 de marzo de 2023. Negrilla de la autora).
Esta idea profundizó sobre la relevancia que tienen los lineamientos con carácter de homogeneización, es decir, aquellos que eluden la importancia del reconocimiento de las singularidades contextuales e individuales en la construcción microcurricular y macrocurricular. En términos de Arendt (2019), se determinó un criterio uniforme, ligado a la norma, que estableció la idea de comportamientos únicos e inequívocos de formación en el marco de lo mundialmente aceptado, es decir, se eliminaron las comunidades políticas y las singularidades que suscitaban el no reconocimiento de las diferencias y, por el contrario, acentuaban una idea de mercado propia de lo financiero.
Esta focalización sobre la enseñanza de lo ético, ligada a lo normativo, atendió a la idea de cumplir sin cuestionamientos las normas que vinculaban un ideal de moralidad y moralizante de las conductas. Un profesor consideró que la norma es buena porque se hace con criterios de calidad para la competitividad en el mercado (de índole financiero) y posibilita que los estudiantes tengan las competencias para interpretar lo que dicen los normas o estándares y aplicarlos en sus contextos.
Esto último se refirió a la necesidad de obediencia a la norma o al estándar y la capacitación continua con respecto a lo que la regulación establece, es decir, conocer, pero no modificar; conocer, pero no cuestionar; conocer, pero no criticar; lo que ha posibilitado una entrada normalizada del proceso de regulación como parte integral de la enseñanza universitaria, incluso como criterio de veracidad y de realidad.
Asumir que la norma o estándar tiene implícitamente una realidad compartida que se debe homogeneizar en la práctica de enseñanza, es banalizarla, pues no se cuestiona el origen de los mandatos con fuerza regulativa; por el contrario, se transita por ellos y con ellos para garantizar una enseñanza que se ajuste a las necesidades de empresa y que convierta a los programas de estudio en un apéndice de la estructura económica en donde impera lo financiero como principal mercado de llegada.
Así pues, para algunos, la formación en ética se enlaza prioritariamente a la enseñanza de criterios normativos que se ajustan en los planes de estudio para afianzar los conocimientos técnicos, no cuestionables, de la contaduría pública:
En las universidades en las que yo he tenido oportunidad de trabajar, en la Gran Colombia que manejé Ética, en La Salle que manejé también tema ético y tributario… qué otra universidad, en el Politécnico también manejé ética y manejé temas de auditoría, era muy importante reforzar el tema ético, la Ley 43 o el Código de la IFAC y todas estas normatividades que, pues a veces traducimos en norma, hay una circular de la SuperSociedades en temas de revisoría fiscal, que es uno de los que más me he centrado en trabajar, porque yo he manejado más revisoría fiscal, el tema ético, el tema de cumplir con esas normas, pero con objetividad. (Participante 6, comunicación personal, 23 de marzo de 2023. Negrillas de la autora)
Lo anterior reforzó una tendencia marcada de confundir lo ético con lo meramente normativo, incluso, hacer explícito que las normas son objetivas por el hecho de ser emitidas por órganos internacionales, negando que dicho origen subyace a los intereses financieros particulares que han movilizado a los países en desarrollo a aplicar marcos normativos ajenos.
Este reduccionismo al que se vio expuesto el campo de la ética desconoce completamente el sentido político de la formación universitaria porque no reconoce el interés colectivo o de común-unidad (Arendt, 2012), es decir, soporta la idea de que la enseñanza construye sujetos inanimados (Arendt, 2004), líquidos (Bauman, 2009) o postmodernos (Cruz Kronfly, 2021), alejados del vínculo con la historicidad, las relaciones sociales y la comprensión del contexto de aparición de las regulaciones, y los vincula a partir de los discursos institucionales a cargo de profesores y de las regulaciones del momento acordes con el panorama internacional.
Esto no es nada novedoso, por el contrario, reafirma insistentemente que la construcción de los conocimientos que fundamentan la enseñanza han estado vinculados al desarrollo de las regulaciones profesionales, siendo la contaduría pública una profesión útil para la consolidación de las actividades comerciales y el desarrollo de la economía desde su aparición en el país, pero se advierte que una integración desde esta perspectiva desdibuja la idea de ciudadano perteneciente a la comunidad política. En esa línea, su acción va a beneficiar a los usuarios con mayor poder y riqueza, en detrimento de la comunidad que mantiene la esencia de lo público.
En línea con lo anterior, otros profesores asumieron que para la formación de contadores públicos se debía enseñar una ética aplicada, siendo la ética profesional de los contadores una sola, inequívoca y unidireccional, lo que fragmenta la concepción de la ética para la comunidad política. Este postulado sostiene que la ética profesional garantizará una actitud y unos patrones de comportamiento específicos para su desempeño como profesionales: “Por eso necesitamos éticas particulares, por eso necesitamos éticas deontológicas para los médicos, para los contadores, para los abogados, para otras profesiones, porque las exigencias del mundo del trabajo son muy diferentes del mundo de nuestra vida personal” (Participante 5, comunicación personal, 23 de marzo de 2023.Negrillas de la autora).
Esta idea de ética como patrón de comportamiento reduce aún más su campo y su vínculo con lo político, pues aduce que la configuración de un sujeto ético está solamente en lo comportamental, así que son solo éticos los buenos comportamientos individuales de los sujetos convertidos en masa heterogénea; sujetos sin ningún vínculo con lo político como interés común o colectivo. Este reduccionismo hacia lo comportamental es un síntoma de la focalización de lo ético en el individuo, que elimina la premisa de que las estructuras que consolida el entorno empresarial financiero definen unos parámetros de comportamiento para y por un sistema dominado por las finanzas, pues se asume que este contexto es bueno por sí mismo.
En esta línea de lo comportamental como ético, también se contrastó la simplificación de la enseñanza de la ética para contadores públicos que fragmenta una idea de sujeto que viene dada por la profesionalización, es decir, de los discursos se intuyó que los comportamientos como profesionales debían ser diferentes a los comportamientos como ciudadanos. Lo que ha ocasionado esta diferenciación es un resquebrajamiento del vínculo ciudadano- Estado o ciudadano- sociedad, pues trata al campo empresarial como distante y diferente del campo de aparición del sujeto político, es decir, la sociedad o la común-unidad.
En los discursos institucionales se reconocieron algunos aspectos que devienen de la banalización de la enseñanza, ya que las prácticas que afectan a la común- unidad se asumieron como normales:
No hay ningún estamento profesional que sea perfecto, ni en la medicina, ni en el derecho, ni en nada en la contaduría tampoco; no todo el mundo obedece las reglas, hay gente dentro una firma que actúa de acuerdo con la ética de las políticas y hay dentro de una firma gente que se lleva por delante todo y lo oculta ¿sí? Son muy muy poquitos los casos históricos en los que una firma haya decidido ir en contra de ordenamientos legales o profesionales, es que muy difícil poner ese ejemplo, ¿no? De decir que en Price Waterhouse se reunió la junta directiva y la asamblea general de socios un día, entonces decidieron que iban a violar la legislación del Reino Unido no no no, eso no lo encuentra. (Participante 1, comunicación personal, 28 de marzo de 2023. Negrillas de la autora)
Se sabe que ningún estamento profesional ni organizaciones del sector económico y profesional han sido explícitos con el incumplimiento de las normas; por el contrario, los casos detallados que han ocasionado crisis a gran escala han estado influenciados por un panorama generalizado de cumplidores de leyes o de órdenes (Arendt, 2012). En otras palabras, los profesionales contables que han estado vinculados en las crisis, han reconocido cumplir sus labores a cabalidad, ser funcionarios ejemplares, cumplidores de las leyes establecidas por el regulador y por las empresas (Fogarty, 2021; Joshi; Smith, 2012; Mintz; Miller, 2021; Neu, 2009).
Dicha aseveración valida la premisa de que, como educadores, se reproduce y no se cuestiona la idea de cumplir las órdenes y los estándares que impone el panorama financiero donde se individualizan los comportamientos, esto es, se justifican como una singularidad normalizada, homogénea, naturalmente objetiva y neutral que valida la asunción de que lo normativo, sin importar su origen y sus intereses, debe prevalecer sobre la común-unidad, banalizando la enseñanza de estudiantes que serán contadores y no dejarán de ser ciudadanos.
Reconocimiento del impacto de la financiarización
Quienes reconocieron el impacto de la globalización financiera, realizaron precisiones a la respuesta, en tanto consideraron que este proceso exigió a la mayoría de los países el sometimiento para incorporar principios en el plano de lo universal y generalmente aceptado en el mundo, pero, a su vez, denotaron una contradicción marcada en el discurso, pues enunciaron que no han existido cambios en la formación ni en el entorno organizacional, dado que la primera siempre ha estado enfocada en formar profesionales pertinentes para el ejercicio profesional de la contabilidad en el entorno organizacional.
Algunos profesores reconocieron un impacto meramente negativo de este fenómeno, ya que aceptaron que tiene una intencionalidad marcada, de índole financiero, que emerge de unas instituciones cuyo interés es posicionar una dinámica financiera global a través de la estandarización de las prácticas educativas y de comportamientos.
Se profundiza un énfasis, llamémoslo como abstracto en el referente de la formación general, bajo el razonamiento del neoliberalismo, la globalización, la financiarización, y en el referente de un código de ética internacional que proviene más que todo del marco, el anglosajón, que le da unos sentidos a lo público diferentes al concepto del contexto tradicional colombiano. (Participante 2, comunicación personal, 29 de marzo de 2023. Negrillas de la autora)
Con lo anterior, se identificó un impacto del proceso de financiarización que iba en contraposición al sentido de lo público dentro de la concepción del Estado en Colombia, es decir, la concepción de lo público pasó de estar en el entramado de lo político a estar vinculada a garantizar condiciones para un sector específico de inversores y accionistas: “uno no puede apartarse de saber que el mundo cambió, que hay una globalización y, por supuesto, uno de los valores agregados, que lo he planteado en diferentes escenarios es que, claro, uno no puede perder el ejercicio colectivo de una autorregulación”. (Participante 4, comunicación personal, 23 de marzo de 2023. Negrillas de la autora)
Los cambios derivados de ese fenómeno de globalización financiera o financiarización trajeron valores agregados vinculados con generalizar la idea de los ejercicios colectivos de autorregulación, que están en el marco de los valores que se incentivan como característica de la lógica financiera económica y pasan al plano de asimilación de los discursos de los profesores de Ética Profesional. Se desdibujó entonces el rol de regulador a cargo del Estado y se pasó, desde las regulaciones convertidas en discurso replicable en la enseñanza, a una presunción de que el comportamiento de los sujetos se autorregula en línea con su responsabilidad individual. Este es uno de los principios que devino de la pérdida de poder del Estado en el entramado de la financiarización.
Dicha preocupación por el papel del Estado en la economía —en lo correspondiente a dejar en manos del mercado profesional las regulaciones en torno a la formación y a la ética—, está en línea con los las condiciones de mercado financiero que se desarrollan en el país desde finales de los años ochenta e inicio de los noventa (Ahumada, 1996; Lapavitsas, 2011; Levy, 2010; Òrlean, 2006), lo cual implicó que, a nivel profesional, se acogieran estas modificaciones normativas, en línea con el panorama financiero.
Esto significa que lo anterior no solo fue cuestión de la última década, sino que se ha venido incorporando paulatinamente desde la apertura económica a las actividades públicas y privadas. En lo profesional, se acogió desde la Ley 43 de 1990 (Congreso de la República de Colombia, 1990), pero se profundizó después de la crisis del 2008 y con la aprobación de la Ley 1314 de 2009 (Congreso de la República de Colombia, 2009), que reconoció los valores financieros como pilares del desarrollo económico y dejó en manos de los reguladores, ahora privados e internacionales, la tarea de crear esquemas estandarizados de formación y de comportamiento para los profesionales de la contaduría.
Una de las personas entrevistadas afirmó que en sus programas académicos brindó una enseñanza particularmente instrumental, enfocada a las disciplina profesional contable, apartando de entrada que la ética profesional constituía una arista propia del quehacer profesional, es decir, se contradijo en tanto enunció que la enseñanza de asignaturas profesionalizantes fue meramente técnica e instrumental, del hacer profesional; lo cual confirmó una tendencia marcada desde la década de los ochenta en la que la enseñanza se focalizó en la dinámica de trabajo. Por tanto, es necesario formar en normas técnicas, incluso las de ética, para su aplicación en el entorno empresarial (McPhail; Walters, 2009; Neu, 2003; 2006; 2009).
Por su parte, otros aseguraron que la globalización se vincula a la ampliación del pensamiento humano, siendo ese de carácter universal y general, tratando como natural el hecho de que los seres humanos rompan fronteras.
Entonces como que yo corrijo, como que yo replanteo, como que yo me aparto grandemente de ese concepto de globalización como algo que no está pasando ahora y que no está aullando ahora y en el cual hay unas economías dominantes que son muy poquitas y se están arrastrando al mundo y tenemos que crear mecanismos de defensa. Para mí, es que nosotros somos, como me dijo un papá, una aldea, nosotros somos seres humanos, que son chinos o indios o lo que quieran, africanos, pues esas son diferencias que para mí son accidentales, no son diferencias tan fundamentales como para que nosotros podamos decir esto es distinto de aquello. (Participante 1, comunicación personal, 28 de marzo de 2023. Negrillas de la autora)
Esta afirmación desconoció el dominio preponderante, no solo de carácter cultural sino también económico y de condiciones de posibilidad, de los países desarrollados frente a los países emergentes y asumió como un hecho neutral y sin importancia que los organismos profesionales internacionales tuvieran una estructura compuesta mayoritariamente por agentes de los cinco países más desarrollados del mundo. De esta manera, naturalizó la globalización como un acto humano de ruptura de fronteras, sin comprender de fondo el asunto de la consolidación del panorama profesional, enlazado a intereses financieros que enmarcaron una idea de profesionales para fortalecer sus estructuras sin reconocer los contextos que subyacieron a estas lógicas.
Es así como un profesor afirmó en el discurso que el nacionalismo que surgió en los años ochenta al respecto del inicio de las discusiones en torno a la apertura económica, fue ‘un cortocircuito muy grande en la vida de la humanidad y absurdo’ porque hizo que se cerraran fronteras. No obstante, lo que la historia profesional narró es que se buscaba la creación de nuevas condiciones de mercado que, hasta ese momento, no habían sido posibles, pues las garantías que dio el nuevo regulador para la creación de condiciones de competencia que favorecieran las estructuras productivas del país, han sido insuficientes.
Aceptación de regulación internacional
En el contexto de financiarización se observó un enfoque sistemático y metódico por parte de los entes emisores de normas, como la Federación Internacional de Contadores (IFAC), en el que la estandarización fue una manera de generalizar y homogeneizar sus prácticas. Fue a partir de los estándares con características normativas que se crearon escenarios adecuados para reproducir prácticas aceptadas y comportamientos deseables para hacer parte del sistema financiarizado que privilegió intereses de mercado para el crecimiento económico sobre los intereses de Estado.
Para un entrevistado, la adhesión al sistema de regulación internacional fue plenamente constitucional, atendiendo a que
la globalización, la Ley 1314 del 2009 que es un instrumento de desarrollo de la globalización ordenado por la Constitución y así está explicado en la exposición de motivos, pues hay que recordar que fue aprobada por todo el mundo, todos los congresistas, todos, menos uno que se llama Wilson Borja. (Participante 1, comunicación personal, 28 de marzo de 2023. Negrillas de la autora)
Según esta afirmación, la Constitución nacional buscó crear consensos entre países, cosa que distó de una verdad asimilable desde la norma. No obstante, no reconoció los contextos financieros desde donde emergieron las regulaciones, incluyendo la misma constitución. Los discursos de los profesores señalaron que, a pesar del tiempo transcurrido desde la asimilación normativa de este discurso con la expedición de la Ley 1314 (Congreso de la República de Colombia, 2009), los impactos que ha tenido la regulación internacional han sido inocuos en Colombia, pues no han impactado como debe ser.
Al respecto, el deber ser de la estandarización buscó crear condiciones empresariales para fortalecer sus capacidades competitivas a nivel del mercado global, cada día más financiero que productivo.
Primero, los escenarios, el escenario internacional y el escenario nacional, entonces, aquí se ha fomentado desde hace muchos años, yo participé de esos procesos, de una de una sistemática actitud de repeler todo lo que venga de afuera, cierto, y yo me arrepiento de haber participado de esos procesos porque no todo lo que venga de afuera es malo. (Participante 3, comunicación personal, 23 de marzo de 2023. Negrillas de la autora)
Así, los estándares de carácter financiero internacional que se han dispuesto como parámetros fundamentales para crear condiciones de programas académicos de Contaduría Pública se han visto influenciados por lo internacional, que se cargó de una moralidad positiva, esto es, lo que viene de afuera es bueno y, en contraposición, lo que está adentro es malo. Banalizar la idea de que la estructura es buena por sí misma porque favorece las condiciones de creación de mercados financieros, es desconocer que las condiciones internas pueden crear un contrapeso en el sentido ético-político de su acción.
Este trabajo evitó los juicios valorativos y moralizantes. Más bien, comprendió la influencia de unos intereses económicos para hacer visible que, a partir de la incorporación y la aceptación de las regulaciones, se han efectuado cambios en la intencionalidad formativa de los programas de estudio, las prácticas de enseñanza y los discursos que se reprodujeron en los espacios de interacción con los sujetos en etapa formativa, pues varios de los profesores entrevistados afirmaron que la formación dentro del país era irrelevante y poco capaz de comprender este escenario internacional.
Yo fui una de las que, para el proceso de estándar, me preparé fuera el país y muchos de nosotros estábamos asesorando y algunos nos encontramos con muchas sorpresas que algunos colegas, no solo diplomados, estaban asesorando multinacionales y grandes empresas en las que posteriormente nos fuimos abocando unos errores astronómicos y unas cantidades de situaciones en las organizaciones por falta de conocimiento. (Participante 6, comunicación personal, 23 de marzo de 2023. Negrillas de la autora)
Algunos entrevistados indicaron que los profesionales optaron por vincularse a programas de formación distintos a los dados en Colombia con el fin de garantizar una práctica profesional estandarizada internacional y acorde con la dinámica financiera que se esperaba que se desarrollara a partir de sus conocimientos, incluso creando condiciones apropiadas para fortalecer el mercado de formación profesional de contadores públicos.
Así pues, la creación de estas condiciones ha venido siendo aceptada y naturalizada con una carga moral por los programas de educación superior, más aún los acreditados que demostraron capacidad de competencia en la formación de contadores para las dinámicas globales.
Como se dejó entrever, los programas académicos incorporaron la lógica financiera internacional dentro de los postulados de construcción de los contenidos que fijaron los parámetros de enseñanza de la ética profesional; lo que permitió deducir que los programas de estudio de las universidades acreditadas en Bogotá sirvieron como reproductores los discursos que favorecían la consolidación de la financiarización en el plano de la vida social, profesional y personal.
Los discursos de los profesores permitieron observar que no fue solamente desde los lineamientos institucionales como la misión de los programas, los perfiles de formación y los planes de estudio, que se determinó una idea financiarizada de la enseñanza, sino desde los microcurrículos y los discursos de los profesores de Ética Profesional que incorporaron, irreflexivamente en algunos casos, las palabras, frases e ideas que se reprodujeron en el espacio académico.
Dichos discursos y contenidos se articularon a una línea de homogeneización de las prácticas y conductas que eran deseables y acordes con las regulaciones emitidas por los organismos internacionales. Esto fue evidente cuando los profesores dieron superioridad a estas regulaciones en sus contenidos programáticos, sin profundizar en los conceptos y los contextos que hicieron posible el resquebrajamiento de lo ético en el plano educativo para lo público, entendido desde la teoría política.
Fue así como la enseñanza de la ética en contaduría pública se ha focalizado en brindar elementos de interpretación y asimilación de una serie de regulaciones que no profundizó sobre el entramado contextual desde el cual emergieron las regulaciones, que fue el capitalismo financiarizado. Por el contrario, se hizo en el escenario de enseñanza, casi lógico y natural, que la financiarización fuera un panorama deseado por las economías emergentes y, debido a ello, la idea de rendimiento y éxito profesional se enmarcaron en delinear un horizonte normativo para cumplir con esos requisitos.
Conclusiones
El programa neoliberal que se concretó a partir de los años ochenta, fijó las bases sobre las cuales funcionaría la economía a nivel global, lo cual posibilitó un proceso histórico de reorganización de los Estados y el surgimiento de discursos para estructurar los lineamientos económicos de los mercados.
La educación en general y la educación contable en particular, no fueron ajenas a esta dinámica. Desde los años treinta hasta hoy, los campos profesional y educativo han venido adoptando regulaciones surgidas vía estándares para posibilitar que los profesionales tengan las competencias adecuadas para su ejercicio en el medio organizacional, con características vinculadas al desarrollo de los mercados cada vez más financiarizados.
Desde los años ochenta, se consolidó un debate sobre la arquitectura financiera internacional (Correa, 2002) que acentuó líneas de fundamento para la estructura financiera: desregulación, liberalización de los mercados y crecimiento económico vinculado al de los mercados financieros. Estas ideas se afianzaron en los países emergentes gracias a la asimilación de las normas o estándares que venían acompañados de discursos que, implícitamente, otorgaban poder a los emisores y subyugaban las prácticas profesionales y académicas a una entidad de carácter global para la conformación de sus lineamientos de acción.
La expansión del capitalismo financiarizado ha influido en los países emergentes y, en este sentido, las IES han buscado responder a los requerimientos que exigen tener personal capacitado para atender a las necesidades de los mercados financieros en ascenso, razón por la cual han incentivado la difusión de un discurso internacional para salvaguardar el interés público vinculado a su estabilidad.
La banalización de la enseñanza se hace por varios motivos. Primero, la idea irrefutable de que la ética es un campo donde el sujeto se fragmenta. Segundo, la aceptación aséptica de que lo ético corresponde a la difusión de las normas y regulaciones que orientan los comportamientos morales aplicables en el campo de la enseñanza. Tercero, la asimilación silenciosa de que lo internacional deviene de un plano éticamente aceptado, sin ahondar en las estructuras que posibilitan la emisión y el seguimiento de esas órdenes. Cuarto, la concepción de que lo ético está enmarcado únicamente en los comportamientos individualizados y, por tanto, este es el parámetro de enseñanza y responsabilidad.
Así, la forma cómo se enseña ética en los programas profesionales estudiados se soporta en la idea de que es necesario recurrir a las regulaciones que se enmarcan en postulados de enseñanza de ética en términos de formar una moral individualizada que, como lo indica la teoría política, destruye la idea de lo político como la común-unidad. De esta manera, se reproducen prácticas, didácticas y contenidos vinculados a fortalecer los imaginarios que sustentan el capitalismo financiero, tales como el rendimiento, la optimización y la productividad en el plano organizacional. En ese sentido, la enseñanza de la ética se ha convertido en un escenario para reproducir formas de comportamiento deseables para la consolidación de los mercados financieros a nivel global.
Referencias
Aglietta, M., & Rebérioux, A. (2009). El capitalismo financiero a la deriva: El debate sobre el gobierno de la empresa (F. Arbeláez, Trad.). Universidad Externado de Colombia.
Ahumada, C. (1996). El modelo neoliberal y su impacto en la sociedad colombiana. El Áncora Editores.
Arendt, H. (2004). Los orígenes del totalitarismo. Taurus.
Arendt, H. (2012). La condición humana. Paidós.
Arendt, H. (2019). Eichmann en Jerusalén: Un estudio sobre la banalidad del mal. Debolsillo.
Bardin, L. (1991). Análisis de contenido. Akal.
Bauman, Z. (2009). En busca de la política. Fondo de Cultura Económica.
Bedoya García, M. (2021). Evaluación del papel de la contabilidad en la subjetivación de los estudiantes universitarios en Colombia (2000–2015) [Tesis doctoral, Universidad Nacional de Colombia]. Repositorio Institucional Universidad Nacional de Colombia. https://repositorio.unal.edu.co/handle/unal/79935
Bilbeny, N. (1993). El idiota moral: La banalidad del mal en el siglo XX. Anagrama.
Boyer, R. (2013). Los financieros: ¿Destruirán el capitalismo? Miño y Dávila.
Brivot, M., Cho, C. H., & Kuhn, J. R. (2015). Marketing or parrhesia: A longitudinal study of AICPA’s shifting languages in times of turbulence. Critical Perspectives on Accounting, 31, 23–43. https://doi.org/10.1016/j.cpa.2015.04.001
Caglio, A., & Cameran, M. (2021). Educating the next generation of accountants: How to promote ethical consciousness through critical thinking. En M. Pinheiro & A. Costa (Eds.), Accounting ethics education: Teaching virtues and values (pp. 100–119). Routledge.
Chena, P., & Buccella, E. (2019). Financiarización, inestabilidad y crisis: Las consecuencias del valor financiero en la Argentina. En A. Márquez Velázquez & M. Soto Esquivel (Coords.), El imperio de las finanzas: Deuda y desigualdad (pp. 53–84). Universidad Nacional Autónoma de México.
Christensen, A. L., Cote, J., & Latham, C. K. (2018). Developing ethical confidence: The impact of action-oriented ethics instruction in an accounting curriculum. Journal of Business Ethics, 153(4), 1157–1175. https://doi.org/10.1007/s10551-016-3411-4
Correa, E. (2002). Nueva arquitectura financiera internacional: Reformas para los países en desarrollo y cosmética para las relaciones financieras internacionales. Comercio Exterior, 52(7), 616–626.
Cruz Kronfly, F. (2021). Subjetividad hipermoderna y capitalismo actual: Mirada crítica. Innovar, 31(79), 17–26. https://doi.org/10.15446/innovar.v31n79.91886
Engelen, E., Fernandez, R., & Hendrikse, R. (2014). How finance penetrates its other: A cautionary tale on the financialization of a Dutch university. Antipode, 46(4), 1072–1091. https://doi.org/10.1111/anti.12086
Fisher, M. (2016). Realismo capitalista: ¿No hay alternativa? Caja Negra.
Flax, J. (2013). Ética, política y mercado: En torno a las ficciones neoliberales. Universidad Nacional de General Sarmiento.
Fogarty, T. J. (2021). The long strange trip: A reflection on the historical relativity of accounting ethics. En M. Pinheiro & A. Costa (Eds.), Accounting ethics education: Teaching virtues and values (pp. 31–43). Routledge.
Galeano, M. E. (2018). Estrategias de investigación social cualitativa: El giro en la mirada. Fondo Editorial FCSH.
García, B. M., & Martín, A. S. (2013). La financiarización de la economía mundial: Hacia una caracterización. Revista de Economía Mundial, 33, 195–227.
Grebe, L., & Odendaal, E. (2017). Accounting research, education and practice: A social practice theory perspective. Southern African Journal of Accountability and Auditing Research, 19, 147–156.
Joshi, D. K., & Smith, W. C. (2012). Education and inequality: Implications of the World Bank’s Education Strategy 2020. International Perspectives on Education and Society, 16, 173–202. https://doi.org/10.1108/S1479-3679(2012)0000016013
Klees, S. J. (2012). World Bank and education: Ideological premises and ideological conclusions. International Perspectives on Education and Society, 16, 151–171. https://doi.org/10.1108/S1479-3679(2012)0000016012
Lapavitsas, C. (2011). El capitalismo financiarizado: Crisis y expropiación financiera. En C. Morera (Ed.), La crisis de la financiarización (pp. 33–90). Universidad Nacional Autónoma de México y CLACSO.
Lehman, C. R., & Okcabol, F. (2005). Accounting for crime. Critical Perspectives on Accounting, 16(5), 613–639. https://doi.org/10.1016/j.cpa.2003.08.003
León-Paime, E. (2016). Los profesores de contaduría pública como agentes estructuradores del campo contable en Colombia: Discursos y representaciones (1950–2009). Universidad Distrital Francisco José de Caldas.
Levy, N. (2010). Innovación financiera y crecimiento económico. Ola Financiera, 3(5), 71–101.
Low, M., Davey, H., & Hooper, K. (2008). Accounting scandals, ethical dilemmas and educational challenges. Critical Perspectives on Accounting, 19(2), 222–254. https://doi.org/10.1016/j.cpa.2006.05.010
Maman, D., & Rosenhek, Z. (2019). Responsibility, planning and risk management: Moralizing everyday finance through financial education. The British Journal of Sociology, 70(5), 1996–2019. https://doi.org/10.1111/1468-4446.12698
McPhail, K. (1999). The threat of ethical accountants: An application of Foucault’s concept of ethics to accounting education and some thoughts on ethically educating for the other. Critical Perspectives on Accounting, 10(6), 833–866. https://doi.org/10.1006/cpac.1998.0277
McPhail, K. (2001). The other objective of ethics education: Re-humanising the accounting profession—A study of ethics education in law, engineering, medicine and accountancy. Journal of Business Ethics, 34(3–4), 279–298. https://doi.org/10.1023/A:1012269015725
McPhail, K., & Walters, D. (2009). Accounting and business ethics: An introduction. Routledge.
Mintz, S. M., & Miller, W. F. (2021). The role of practical wisdom in accounting ethics education. En E. Z. Taylor & P. Williams (Eds.), The Routledge handbook of accounting ethics (pp. 281–294). Routledge.
Mosley, L. (2013). Interview research in political science. Cornell University Press.
Neu, D. (2003). Accounting for the banal: Financial techniques as softwares of colonialism. En A. Prasad (Ed.), Postcolonial theory and organizational analysis: A critical engagement (pp. 193–212). Palgrave Macmillan.
Neu, D., & Green, D. (2006). Truth or profit? The ethics and business of public accounting. University of Calgary Press.
Neu, D., Everett, J., & Rahaman, A. S. (2009). Accounting assemblages, desire, and the body without organs: A case study of international development lending in Latin America. Accounting, Auditing & Accountability Journal, 22(3), 319–350. https://doi.org/10.1108/09513570910945662
Nguyen, L. A., & Dellaportas, S. (2021). Accounting ethics education research: A historical review of accounting ethics. En M. Pinheiro & A. Costa (Eds.), Accounting ethics education: Teaching virtues and values (pp. 44–80). Routledge.
Orléan, A. (2006). El poder de las finanzas. Universidad Externado de Colombia.
Pullen, A., & Rhodes, C. (2015). Introduction: The inseparability of ethics and politics in organizations. En A. Pullen & C. Rhodes (Eds.), The Routledge companion to ethics, politics and organizations (pp. 1–9). Routledge.
Rajsingh, P. V. (2016). The global financial crisis and neo-liberal financialization. En S. Boubaker, D. Nguyen & H. Nguyen (Eds.), Corporate governance: Recent developments and new trends (pp. 57–73). Emerald. https://doi.org/10.1108/S2043-905920160000011003
Roberts, D. (2021). History of professional accounting ethics. En E. Z. Taylor & P. Williams (Eds.), The Routledge handbook of accounting ethics (pp. 9–25). Routledge.
Rodríguez Gómez, G., Gil Flores, J., & García Jiménez, E. (1999). Metodología de la investigación cualitativa. Aljibe.
Ryan, B., Scapens, R. W., & Theobald, M. (2004). Metodología de la investigación en finanzas y contabilidad (2.ª ed.). Deusto.
Simons, H. (2011). El estudio de caso: Teoría y práctica. Morata.
Tweedie, D., Dyball, M. C., Hazelton, J., & Wright, S. (2013). Teaching global ethical standards: A case and strategy for broadening the accounting ethics curriculum. Journal of Business Ethics, 115(1), 1–15. https://doi.org/10.1007/s10551-012-1364-9
Notas
Información adicional
Sugerencia de citación: Rodríguez Chacón, M. V. (2026). Financiarización y banalidad de la enseñanza de la ética: dilemas para pensar la formación universitaria en contaduría pública. Revista Visión Contable, 33, pp. 47-80. https://doi.org/10.24142/rvc.n33a4