Artículos
Concentración de los servicios de revisoría fiscal en Colombia: análisis de efectos y riesgos para la independencia y la calidad del aseguramiento
Concentration of tax audit services in Colombia: Analysis of effects and risks for assurance independence and quality
Revista Visión Contable Universidad Autónoma Latinoamericana
Universidad Autónoma Latinoamericana, Colombia
ISSN: 0121-5337
ISSN-e: 2539-0104
Periodicidad: Semestral
núm. 33, 2026
Recepción: 02 febrero 2026
Aprobación: 30 abril 2026

Sugerencia de citación: Gil López, N. P., y Ortiz Hernández, L., (2026). Concentración de los servicios de revisoría fiscal en Co-lombia: análisis de efectos y riesgos para la independencia y la calidad del aseguramiento. Revista Visión Con-table, 33, pp. 132-164. https://doi.org/10.24142/rvc.n33a7
Resumen: Este artículo analizó los efectos de la concentración de los servicios de revisoría fiscal en las compañías listadas en el mercado bursátil colombiano, con especial atención a las firmas internacionales Big Four. Mediante un enfoque cuantitativo y descriptivo, se examinó la concentración del sector auditor entre 2019 y 2024 para comprender su incidencia en la calidad de la auditoría, la percepción de transparencia financiera y la independencia del auditor. Asimismo, se estudió la rotación de firmas en 22 empresas cotizadas durante el período 2015–2025, con el propósito de identificar posibles permanencias prolongadas y su relación con la calidad del servicio y la generación de vínculos estrechos entre auditor y cliente. Los hallazgos ofrecen una visión actualizada sobre el comportamiento de las firmas que prestan servicios de revisoría fiscal en el mercado bursátil colombiano y sobre los posibles efectos asociados a la rotación. Finalmente, se proponen recomendaciones para fortalecer la competencia, preservar los estándares éticos e internacionales de calidad y garantizar la sostenibilidad del mercado de revisoría fiscal, aprovechando al mismo tiempo ventajas propias de las Big Four, como su capacidad de adaptación, alcance global y disponibilidad de recursos especializados.
Palabras clave: servicios de revisoría fiscal, independencia del auditor, concentración de servicios, calidad de servicio, rotación de firmas de auditoría.
Abstract: This article analyzed the effects of the concentration of statutory auditing services among companies listed on the Colombian stock market, with particular attention to the international firms known as the Big Four. Using a descriptive quantitative approach, the study examined audit market concentration between 2019 and 2024 to understand its influence on audit quality, perceptions of financial transparency, and auditor independence. Additionally, it assessed auditor rotation in 22 listed companies during the 2015–2025 period to identify potential long-term engagements and their relationship with service quality and the development of close auditor–client ties. The findings provide an updated perspective on the behavior of firms delivering statutory auditing services in the Colombian stock market and the potential effects associated with auditor rotation. Finally, the study offers recommendations aimed at fostering a more competitive environment, preserving ethical and international quality standards, and ensuring the sustainability of the statutory auditing market, while leveraging the advantages of the Big Four, including their adaptability to client needs, global reach, and extensive professional resources.
Keywords: Fiscal Audit Services, Auditor Independence, Concentration of Services, Quality of service, Rotation of Audit Firms.
Introducción
El desarrollo económico de un país se encuentra asociado a la contribución de los inversionistas a nivel mundial a todos los sectores económicos. Este evento nos lleva a un análisis desde las necesidades de estos inversionistas que apalancan las grandes empresas de Colombia en la era de globalización, y a entender por qué muchas empresas han querido incrementar su credibilidad y confiabilidad a través de grandes firmas internacionales que dictaminen su información financiera por medio de la opinión del auditor, quien determina su veracidad y da fe pública de que se cumple con la normatividad internacional adoptada en el país y la razonabilidad de dicha información.
Ahora bien, estas firmas internacionales han venido tomando gran protagonismo desde su entrada al país en 1930, año en el que se constituyó la primera firma auditora que contó con la confianza de comerciantes y empresas extranjeras para dictaminar los procesos contables y financieros (Cubides et al., 1999). Desde entonces, han sido clasificadas jerárquicamente conforme a sus ingresos y número de clientes contratados, dando paso a identificar, primero, a las ocho firmas de mayor participación en el mercado y, luego, a las cuatro denominadas Big Four.
Las firmas de auditoría y aseguramiento cuentan con un amplio portafolio de servicios, entre ellos se incluye la actividad de revisoría fiscal, considerada como una función obligatoria a tener en algunas compañías de Colombia, con un marco normativo y respaldada por el marco jurídico conformado por el Código de Comercio (Congreso de la República de Colombia, 1971), las leyes 43 de 1990, 222 de 1995 y 1314 de 2009 (Congreso de la República de Colombia, 1990; 1995; 2009) y los decretos 2649 de 1993 y 2420 de 2015 (Presidencia de la República de Colombia, 1993; 2015a), donde se estableció que el revisor fiscal tiene un papel fundamental en la vigilancia y control de las operaciones de las empresas, y actúa como un garante de la legalidad, la transparencia y la veracidad en la gestión financiera de las organizaciones, protegiendo así los intereses de los accionistas, socios y demás partes interesadas.
Sumado a esto, en las firmas de auditoría, sin importar su tamaño, se han evidenciado acontecimientos referentes a la baja calidad en la prestación de servicios de auditoría que han acarreado sanciones o perjuicios económicos para la sociedad, tal como ocurrió en el escándalo financiero de Interbolsa, donde el tribunal disciplinario de la Junta Central de Contadores (JCC) canceló el registro de operación de la firma auditora Grant Thornton Fast & ABS Auditores y Consultores, dado que esta no se pronunció oportunamente ni ejerció los mecanismos de supervisión apropiados ante las inconsistencias contables. Además, la firma no se pronunció sobre riesgos relevantes, como la posible iliquidez generada por la entrega de préstamos personales que no correspondían al objeto social y fueron concedidos sin avales tangibles (Unidad Administrativa Especial Junta Central de Contadores UAE-JCC, 2014).
Por lo anterior, es importante establecer las implicaciones de la concentración del sector de servicios de revisoría fiscal en Colombia y determinar si este mercado ha sido monopolizado por las firmas auditoras de gran tamaño y prestigio, específicamente en las compañías listadas que, a partir del 2019, vienen siendo un motor importante para el crecimiento económico, la diversificación de inversiones y el acceso a capital, todo ello bajo un marco de mayor transparencia y regulación. Así las cosas, la pregunta que resolvió este estudio fue: ¿Cuáles fueron los efectos de la concentración de los servicios de revisoría fiscal de las grandes firmas de auditoría en las empresas que cotizaban en la Bolsa de Valores de Colombia?
La literatura previa sobre concentración del mercado auditor en el país —en particular los trabajos de Gutiérrez et al. (2019) y Gutiérrez-Castañeda et al. (2020)— identificó niveles de alta concentración en las denominadas Big Four para el período entre 2010 y 2018. Sin embargo, la dinámica del sector evolucionó: la incorporación de nuevas firmas prestadoras, la adopción de estándares internacionales de calidad y la renovación de contratos en empresas del índice COLCAP configuraron un escenario que demandó una actualización empírica.
Este artículo contribuyó precisamente en ese punto: actualizó los indicadores de concentración al período entre 2019 y 2024; introdujo el análisis de rotación de firmas en las 22 empresas del COLCAP y examinó los vínculos entre concentración, calidad y mercado laboral. Los hallazgos revelaron un mercado moderadamente concentrado con tendencia competitiva, resultado que contrastó con estudios anteriores y tuvo implicaciones directas para la regulación, la independencia del auditor y la sostenibilidad del ejercicio de la revisoría fiscal en el país.
Con el propósito de estructurar esta investigación, se definió como objetivo general establecer los efectos de la concentración de los servicios de revisoría fiscal de las grandes firmas de auditoría en las empresas que cotizaban en la Bolsa de Valores de Colombia.
Para desarrollar dicho objetivo, se establecieron los siguientes objetivos específicos:
Explicar el estado actual del mercado de revisoría fiscal —entendido como la dinámica competitiva, los niveles de concentración, la rotación de firmas y la participación de los actores— en las empresas que cotizaban en la Bolsa de Valores de Colombia.
Caracterizar las firmas prestadoras de servicios de revisoría fiscal en las empresas que cotizaban en la Bolsa de Valores de Colombia, según rotación, concentración e ingresos.
Analizar los efectos de la concentración de los servicios de revisoría fiscal de las firmas en las empresas que cotizaban en la Bolsa de Valores de Colombia.
El contexto estructural de la auditoría global: firmas de auditoría, fallas recurrentes y desafíos regulatorios
Es de gran interés profundizar en algunos asuntos que han generado preocupaciones sobre la independencia, la calidad del trabajo y el riesgo sistémico en la concentración de las grandes firmas de auditoría en el mercado de valores. Estos temas no solo afectan la confianza del mercado, sino que plantean interrogantes sobre la eficacia de los mecanismos de supervisión.
En este contexto, resultó esencial examinar con rigor los factores estructurales que perpetuaron estas dinámicas. Por ejemplo, Wirecard, empresa alemana listada en el índice DAX 30 de la Bolsa de Frankfurt, considerada FinTech especializada en servicios financieros y tecnología, cuyo objeto social consistía principalmente en facilitar el procesamiento de pagos electrónicos a través de transacciones digitales para comercios y consumidores mediante plataformas virtuales y tiendas físicas, emitía tarjetas de crédito y débito, ofrecía cuentas bancarias digitales y de soluciones de pago internacionales y servicios adaptados a diferentes mercados y medios de pago locales, colapsó en 2020 tras descubrirse que había falsificado sus cuentas durante años.
Este caso tuvo un fuerte impacto en la profesión de auditoría y generó análisis y propuestas relevantes. Beerbaum (2021) planteó una transformación radical en el sistema de remuneración de los auditores: en lugar de recibir pagos directamente de las empresas auditadas, estos serían canalizados a través de un fondo común (General Audit Fund), encargado de distribuir los recursos y asegurar el cumplimiento de estándares de calidad. Por su parte, Bakarich (2020) sugirió incorporar herramientas de análisis de datos (Data Analytics) para abordar auditorías complejas, así como incluir estas competencias en la formación académica de los futuros profesionales.
Por otro lado, la Junta de Supervisión Contable de Empresas Públicas (PCAOB), organización sin fines de lucro, creada en 2002 mediante la Ley Sarbanes-Oxley en Estados Unidos con el propósito de proteger a los inversionistas y promover el interés público en la elaboración de informes de auditoría informativos, precisos e independientes, y supervisar las funciones de auditoría de los operadores bursátiles autorizados por la SEC, incluyendo los informes de seguimiento exigidos por la legislación federal sobre valores, identificó irregularidades en el ejercicio de auditoría por lo que censuró y sancionó firmas de auditoría por deficiencia, falta de independencia o encubrimiento de errores.
Concentración del mercado de auditoría en las grandes firmas a nivel mundial
Alrededor del mundo los servicios de aseguramiento han tenido un gran auge, tanto por la necesidad de contar con un tercero independiente para proveer aseguramiento como por el cumplimiento de la normatividad vigente. La concentración del sector de auditoría se identifica por un fuerte poder de dominio de grandes firmas a través del tiempo. La concentración hace referencia al nivel de control que ejerce un número reducido de empresas de gran tamaño sobre la mayoría de la producción o comercialización en un sector económico determinado (Furió; Alonso, 2008).
En esta línea, Boone et al. (2012) analizaron el sector auditor norteamericano, destacando que la posibilidad de que un cliente cambiara de firma podía influir en la disposición del auditor para revelar información veraz, lo cual podría comprometer tanto la calidad del servicio como su independencia profesional.
De otro lado, Eguasa (2017) realizó un análisis sobre la estructura del sector auditor en el mercado bursátil de Nigeria. Su estudio identificó una relación favorable entre la concentración y el desempeño de las firmas auditoras. Este resultado se atribuyó a que las denominadas Big Four poseían capacidades tecnológicas avanzadas y una amplia trayectoria, lo que les permitía ofrecer estándares elevados en sus procesos de aseguramiento.
Entorno regulatorio de los servicios de revisoría fiscal en Colombia
Para la comprensión de este artículo, es necesario distinguir tres conceptos relacionados, pero diferenciados: primero, la revisoría fiscal como institución, que corresponde al marco normativo y la figura jurídica establecida en el Código de Comercio (Presidencia de la República de Colombia, 1971), la cual define las obligaciones, el alcance y las condiciones del ejercicio. Segundo, el ejercicio del revisor fiscal, entendido como la actuación del profesional contador público habilitado que, a título individual o como parte de una firma, ejecuta las funciones de fiscalización, control y dictamen. Tercero, los servicios de revisoría fiscal que constituyen la prestación comercial de dicha función por parte de firmas auditoras —en especial las denominadas Big Four— a las organizaciones que están obligadas o que voluntariamente contratan este servicio.
Este artículo se enfocó en los servicios de revisoría fiscal, es decir, en la dimensión de mercado de esta función. A diferencia de los servicios de auditoría externa de origen anglosajón, la revisoría fiscal es una figura propia del ordenamiento jurídico colombiano, con funciones de fiscalización integral permanente que van más allá del dictamen financiero e incluyen la vigilancia del cumplimiento legal y el control interno. Esta distinción es relevante para delimitar el alcance del análisis.
En el país, dichos servicios están regulados desde 1971 con la expedición del Código de Comercio (Congreso de la República de Colombia, 1971, s.p.), mediante el Decreto 410 del 27 de marzo, que estableció en los artículos 203 a 208 que “las sociedades por acciones deben tener un Revisor Fiscal independiente, encargado de verificar la contabilidad, evaluar el control interno y emitir dictámenes sobre los estados financieros siguiendo normas de auditoría aceptadas”. Dentro de la legislación, se adicionaron la Ley 43 de 1990 (Congreso de la República de Colombia, 1990) que reglamentó la profesión de Contador Público y la Ley 1314 de 2009 (Congreso de la República de Colombia, 2009) que promovió la convergencia hacia estándares internacionales, como las Normas Internacionales de Auditoría (NIA) y el Código de Ética para Profesionales de la Contaduría Pública del Consejo de Normas Internacionales de Ética para Contadores (IESBA).
Asimismo, normas complementarias como las leyes 222 de 1995 y 1474 de 2011 (Congreso de la República de Colombia, 1995; 2011), reforzaron la responsabilidad del revisor fiscal frente al control interno, la gestión del riesgo y la prevención de actos de corrupción. Este entramado normativo ha contribuido a la confiabilidad de la información financiera y al fortalecimiento de la transparencia empresarial en Colombia.
Por su parte, el Decreto Único Reglamentario 2420 de 2015, expedido por el Ministerio de Hacienda y Crédito Público, consolidó en un único texto las regulaciones vigentes en el país sobre contabilidad, reporte financiero y servicios de aseguramiento (Presidencia de la República de Colombia, 2015a).
En el caso del ejercicio del revisor fiscal, este se rige por un marco normativo híbrido. Por una parte, el Código de Comercio, Decreto 410 de 1971 (Presidencia de la República de Colombia, 1971) y la Ley 43 de 1990 (Congreso de la República de Colombia, 1990) establecieron las funciones, responsabilidades y obligaciones de carácter nacional. Por otra, la Ley 1314 de 2009 (Congreso de la República de Colombia, 2009) y el Decreto 0302 de 2015 (Presidencia de la República de Colombia, 2015b) incorporaron los estándares internacionales de aseguramiento —las NIA y el Código de Ética del IESBA (2019)— como marco técnico obligatorio para los revisores fiscales de entidades del Grupo 1 y algunas del Grupo 2, diferenciadas según tamaño y número de empleados. En consecuencia, el lineamiento técnico del revisor fiscal no proviene exclusivamente de la normativa internacional, pues su actuación articula las exigencias del ordenamiento jurídico colombiano con los estándares del International Auditing and Assurance Standards Board (IAASB) y del IESBA, constituyendo una figura que va más allá de la auditoría externa convencional.
Así pues, los revisores fiscales de las entidades listadas en bolsa están sujetos a la inspección y vigilancia de organismos como la Superintendencia Financiera de Colombia y la Superintendencia de Sociedades. De igual manera, la JCC, en su rol de autoridad reguladora de la profesión contable, posee la potestad de aplicar medidas disciplinarias que pueden ir desde llamados de atención hasta la revocación del registro profesional ante faltas de carácter ético o jurídico.
En este contexto, el Código de Ética de la Federación Internacional de Contadores (IFAC) exige que los profesionales contables mantengan integridad, objetividad y competencia profesional, principios que son esenciales para preservar la confianza pública en los mercados financieros. Asimismo, el estándar Global de Control de Calidad 1 (NIGC 1), publicado por el IAASB (2021), establece que las firmas de auditoría deben implementar sistemas de gestión de calidad que aseguren la idoneidad técnica y el cumplimiento normativo en sus encargos. Por último, la Circular Externa 32 115-000011 de 2008 (Superintendencia de Sociedades, 2008) reforzó la colaboración entre las superintendencias y los revisores fiscales, destacando su papel en la salvaguarda del capital colectivo y la rendición de cuentas corporativa, especialmente en el entorno bursátil donde la confianza del inversionista es crucial.
Metodología
Para dar respuesta a la pregunta y a los objetivos planteados, la investigación empleó el enfoque descriptivo, cuyo propósito es especificar los atributos y tipologías de individuos, colectivos, poblaciones o fenómenos sujetos a estudio. Desde la perspectiva de Hernandez et al. (2014), este tipo de diseño permite describir cómo se presenta y se manifiesta un fenómeno sin intervenir directamente en sus variables. Se enmarca dentro del método cuantitativo. En línea con ello, Hernández et al. (2010) sostuvieron que estas investigaciones facilitan la organización, análisis e interpretación de los datos recolectados, ya que permiten comprender las particularidades del fenómeno observado dentro de su contexto real.
En coherencia con estos planteamientos y considerando los objetivos establecidos, se consultó diversa literatura académica publicada, para explorar el mercado de auditoría en Colombia y se documentaron las condiciones que posibilitaron la concentración del sector de auditoría, tales como calidad, profesionales especializados, vanguardia, prestigio, mejores prácticas del mercado, reputación y credibilidad. La investigación mencionada anteriormente se tomó como referente de literatura para la identificación de la situación en el caso colombiano.
Además, se analizó la concentración del sector auditor en el país en el período comprendido entre el 2019 y el 2024, a través de un análisis estadístico realizado a la base de datos obtenida en LaNota.com (Ranking 2025 firmas auditoras líderes de Colombia, 2025) (que incluyó información de ingresos de 71 firmas líderes en Colombia) para las entidades que cotizaban en la Bolsa de Valores de Colombia, información determinada bajo criterios como:
Empresas activas en la consulta COLCAP.
Disponibilidad de informes del revisor fiscal.
Total de firmas que prestan el servicio de revisoría fiscal a la muestra de empresas seleccionadas.
Valor de los ingresos para la vigencia del estudio.
La concentración del sector auditor en las grandes firmas en Colombia, “n”, se analizará utilizando el índice Herfindhal-Hirschman, conocido como H-H. La métrica Herfindahl se entiende como:
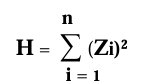
Donde:
H = índice Herfindahl
Zi = cuota de mercado absorbida por las firmas auditoras de la muestra
n = número total de firmas auditoras activas en el mercado
El resultado del cálculo obtenido contempló el análisis bajo las siguientes especificaciones. Con el objetivo de identificar la participación de las principales firmas de revisoría fiscal en el ámbito bursátil colombiano, se utilizaron como muestra las 22 compañías que integraban el índice COLCAP en el año 2025 (ver Tabla 1). Este índice representa el principal referente del mercado de valores en Colombia, al agrupar las empresas con mayor liquidez y volumen de negociación en la bolsa de valores del país (Presidencia de la República de Colombia, 2025).
| 1 | BBVA Colombia S.A. |
| 2 | Bolsa y Renta S.A. (BHI Inversiones) |
| 3 | Bolsa Mercantil de Colombia |
| 4 | Celsia S.A. E.S.P. (energía del Grupo Argos) |
| 5 | Cementos Argos S.A. |
| 6 | CI Best S.A. (Compañía de Inversiones Best) |
| 7 | Canacol Energy Ltd. |
| 8 | Constructora Conconcreto S.A. |
| 9 | Ecopetrol S.A. |
| 10 | Constructora El Cóndor S.A. |
| 11 | Enka de Colombia S.A. |
| 12 | Empresa de Telecomunicaciones de Bogotá |
| 13 | Almacenes Éxito S.A. |
| 14 | Fabricato S.A. (industria textil) |
| 15 | Grupo Energía Bogotá S.A. E.S.P. |
| 16 | Grupo Bolívar S.A. |
| 17 | Grupo Argos S.A. |
| 18 | Grupo Aval Acciones y Valores S.A. |
| 19 | Grupo de Inversiones Suramericana S.A. |
| 20 | Interconexión Eléctrica S.A. E.S.P. |
| 21 | Mineros S.A. (empresa minera de oro) |
| 22 | Grupo Nutresa S.A. |
Adicionalmente, siguiendo a Gutiérrez et al. (2019) y a Gutiérrez-Castañeda et al. (2020), quienes emplearon los coeficientes de concentración Cn para el análisis del mercado auditor colombiano, se incorporó el indicador de concentración C4 (ratio de concentración de las cuatro firmas más grandes), definido como el porcentaje acumulado de participación de mercado de los cuatro mayores actores del sector. Este indicador ha sido utilizado en estudios de concentración de mercados de auditoría a nivel internacional (Gómez et al., 2021; Navarrete Esparza; Morales Parada, 2023) y permite complementar el análisis del índice HHI al enfocarse específicamente en el poder de las firmas dominantes.
Por otra parte, se realizó el análisis de rotación de firmas de auditoría durante el período 2015 a 2025, que fue seleccionado por dos razones: (1) permitió observar una década completa de comportamiento, lo que facilitó la identificación de patrones de permanencia y cambio en las firmas auditoras, y (2) su punto de inicio (2015) coincidió con la entrada en vigor del Decreto Único Reglamentario 2420 (Presidencia de la República de Colombia, 2015a), que consolidó el marco de aseguramiento internacional en Colombia, lo que generó un contexto normativo homogéneo para la comparación. El análisis se realizó a través de la revisión de los dictámenes emitidos por el revisor fiscal para el 100 % de la población.
Finalmente, se estudió la asociación entre las normas de calidad NIGC1 y NIGC 2 y la concentración de los servicios de revisoría fiscal, así como el comportamiento del mercado laboral en las grandes firmas de revisoría fiscal en el país.
Estado actual del mercado de revisoría fiscal en las empresas que cotizan en la Bolsa de Valores de Colombia
Para efectos de este estudio, el estado actual del mercado de revisoría fiscal se entendió como el conjunto de variables que describe su dinámica competitiva: el nivel de concentración de las firmas prestadoras del servicio, la rotación de auditores, los ingresos del sector y la participación de firmas locales e internacionales. Con este marco, la función de revisoría fiscal se consideró como garante de transparencia y credibilidad hacia inversionistas, grupos de interés y público en general, y la fiscalización cumplió una función social al promover que las organizaciones operaran en beneficio del interés colectivo. Esta labor implicaba mantener mecanismos de control constantes, detectar irregularidades de manera oportuna, establecer claramente quién era responsable de ejercer el control y la independencia frente a todos los partícipes para evitar cualquier trato preferencial hacia alguno de ellos (Franco, 2002 como se citó en Bustamante, 2008).
Este sistema buscaba ofrecer un aseguramiento de que tanto la firma auditora como su equipo profesional actuaran conforme a las normas vigentes y aseguraran la confiabilidad de los informes que se generaban, así como la idoneidad de los socios involucrados en el proceso (IFAC, 2015).
En este escenario, la calidad en los procesos de auditoría debía estar presente en todas sus etapas, desde la planeación, pasando por la ejecución, hasta la emisión del informe. Para ello, se requería una evaluación continua de los procedimientos aplicados y de los resultados financieros de la entidad, con el fin de prevenir posibles irregularidades (Albornoz, 2016).
Los factores previamente señalados se vieron reflejados en el contexto colombiano, donde el segmento de servicios de auditoría dirigido a las compañías listadas en el mercado bursátil nacional exhibía una marcada concentración en las firmas reconocidas como los cuatro grandes o Big Four. Según Gutiérrez-Castañeda et al. (2020), dicha condensación establecía obstáculos de acceso para empresas de menor escala, lo que limitaba la competencia y reforzaba el dominio de estas grandes compañías.
Por otra parte, Gutiérrez et al. (2019) consideraron que la concentración de las Big Four en Latinoamérica era un fenómeno que se manifestaba principalmente entre las corporaciones de mayor envergadura, ya que las entidades que operaban en entornos bursátiles y estaban inscritas en el mercado de valores, tendían a seleccionar firmas con amplia trayectoria, prestigio consolidado y capacidades tecnológicas avanzadas en el ámbito de la auditoría, donde su grado de conocimiento técnico y nivel de especialización se situaban en los estándares más exigentes.
Para el 2025, el mercado bursátil del país contaba con 174 emisoras de valores, de las cuales 64 tenían acciones listadas, lo que las convertía en sujetas obligadas a contratar servicios de auditoría externa y revisoría fiscal, conforme a la normativa vigente (Rankia, 2025). En cuanto a la estructura de costos, el Consejo Técnico de la Contaduría Pública estimó que los honorarios por servicios de auditoría financiera oscilaban entre 10 y 20 salarios mínimos mensuales legales vigentes, es decir, entre $14 235 000 y $28 470 000 COP por encargo, aunque este rango podía ser superado por firmas internacionales en función de la complejidad del cliente y el alcance del servicio (Cadavid Marín, 2025) .
Investigaciones recientes han confirmado esta tendencia, por ejemplo, Gutiérrez et al. (2019) ejecutaron una investigación para medir el nivel de concentración del sector auditor en las compañías listadas en Colombia entre el 2010 y el 2018, mediante el índice HHI y el indicador de orden n, identificando que el valor obtenido superaba el umbral de 0,18, lo que evidenciaba una elevada concentración del sector dominado por las denominadas Big Four; lo anterior fue sustentado en la Tabla 2 que refirieron las autoras:
| Baja concentración IHH<0,10 | En este tipo de mercados, las fusiones entre empresas tienen escasa probabilidad de generar efectos adversos significativos, por lo que no requieren un análisis exhaustivo. | |
| Concentración intermedia 0,10 | Las operaciones de fusión en sectores con concentración moderada pueden provocar incrementos superiores a 100 puntos en el HHI, lo que podría afectar la dinámica competitiva. | |
| Alta concentración IHH>0,18 | Las fusiones en sectores altamente concentrados tienden a elevar el HHI en más de 200 unidades, lo que refleja un fortalecimiento en la influencia de mercado de las entidades fusionadas. | |
Por su parte, Gutiérrez-Castañeda et al. (2020) analizaron el esquema del sector auditor colombiano entre 2010 y 2018 y concluyeron que se encontró una elevada concentración. Su estudio se fundamentó en métricas como los coeficientes correspondientes a un número determinado de empresas (C1, C2, C3 y C4), el índice de (HHI) y el número equivalente de firmas, los cuales reflejaron una marcada dominancia de las denominadas Big Four en el sector.
Por último, Zamarra et al. (2023) utilizaron el dictamen del revisor fiscal como indicador de calidad en su estudio, aunque reconocieron que esta métrica podía presentar limitaciones. A través de modelos de regresión, identificaron que la renovación del auditor no guardaba una relación estadísticamente significativa con el desempeño del proceso auditor. Asimismo, se evidenció que las firmas pertenecientes al grupo de las Big Four mantuvieron una posición dominante en el mercado y estuvieron vinculadas a una percepción más favorable en términos de calidad.
Rotación y cálculo de la concentración basada en los ingresos de las firmas prestadoras de servicios de revisoría fiscal en las empresas que cotizaban en la Bolsa de Valores de Colombia
Rotación de revisores fiscales en las empresas analizadas
En tiempos recientes, la revisoría fiscal en Colombia ha captado la atención de diversos análisis como resultado de la adopción de estándares internacionales, la necesidad de confianza en la presentación de los estados financieros y la confiabilidad de esta información hacia partes interesadas. A pesar de la presencia de revisores fiscales en las organizaciones, ciertos casos de irregularidades financieras no han sido detectados oportunamente, lo que ha suscitado cuestionamientos sobre la efectividad y el rol que desempeñan estos profesionales en el sistema de control.
En el país no existe regulación referente a la renovación sistémica de las entidades de auditoría, por lo tanto, se consideró importante analizar la tendencia en la sustitución de firmas auditoras durante el período comprendido entre el 2015 y el 2025 de las 22 empresas que, al 2025, conformaron el índice COLCAP.
Dicho análisis reveló patrones diferenciados en cuanto a la permanencia o renovación de firmas (ver Anexo 1. Rotación de firmas de auditoría (2015-2025)):
Empresas sin rotación durante 10 años. Seis compañías mantuvieron la misma firma de revisoría fiscal durante todo el período:
Bolsa y Renta S.A. → KPMG
CI Best S.A. → PwC
Enka de Colombia S.A. → PwC
Grupo Bolívar S.A. → KPMG
Grupo Aval Acciones y Valores S.A. → KPMG
Grupo Nutresa S.A. → PwC
Si bien algunos autores destacaron que la rotación periódica de auditores podía fortalecer la independencia y evitar vínculos excesivamente estrechos entre auditor y cliente (Harber; Marx, 2019; Rena et al., 2016), otros advirtieron que dicha rotación podía limitar el conocimiento acumulado sobre el cliente y aumentar los costos operativos.
Empresas con rotación moderada (cambio cada 4 a 6 años). Ejemplos como BBVA Colombia S.A., Celsia S.A. E.S.P., Cementos Argos S.A. y Grupo Argos S.A. mostraron cambios de firma cada 4 a 6 años, lo cual se alineó con prácticas internacionales que recomendaron rotación periódica para preservar la independencia profesional.
Empresas con alta rotación (tres o más firmas en diez años). Canacol Energy Ltd., Empresa de Telecomunicaciones de Bogotá y Almacenes Éxito S.A. evidenciaron múltiples cambios de firma de auditoría. Esta dinámica pudo responder a la búsqueda de mejores condiciones contractuales, conflictos previos o ajustes estratégicos. No obstante, diversos estudios han advertido que una rotación excesiva puede comprometer la excelencia del proceso auditor, debido a pérdida de continuidad, el limitado conocimiento acumulado sobre el cliente y el aumento de errores en auditorías iniciales (de Jong et al., 2020).
A su vez, se observó una elevada concentración del sector de las grandes firmas que dominaban en las empresas del índice COLCAP. Así pues, la distribución por firma (2025) fue la siguiente (ver Figura 1):
KPMG: nueve empresas
PwC: siete empresas
E&Y: cuatro empresas
Deloitte: dos empresas
Crowe Horwath: una empresa
García & Torrez S.A.: una empresa
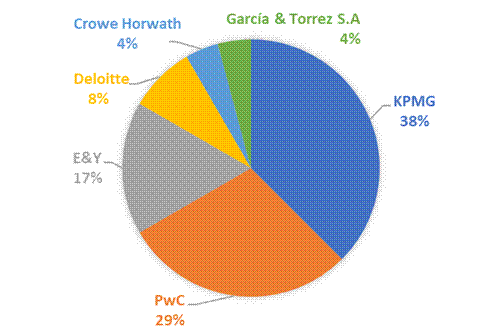
Frente a lo anterior, la literatura internacional ha advertido que la concentración excesiva puede afectar el estándar de desempeño y la facultad decisoria de las empresas.
Cálculo de la concentración basada en los ingresos de las firmas prestadoras de servicios de revisoría fiscal en las empresas analizadas
Para tener un resultado del cálculo de la concentración se tomó como base el índice Herfindhal-Hirschman (H-H), utilizado a nivel mundial como una herramienta de medición de mercado que genera alertas frente al dominio del mercado, siendo este más o menos competitivo y permitiendo identificar si existe monopolio u oligopolio. Asimismo, orienta procedimientos jurídicos contra compañías que puedan incurrir en prácticas contrarias a la libre competencia, según lo señalado por FasterCapital (2025). El índice HHI es interpretado y aplicado en Colombia por la Superintendencia de Industria y Comercio en su rol como ente regulador de la competencia y que, para nuestro objetivo, arrojó los siguientes resultados (ver Tabla 3):
| Nivel de concentración | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
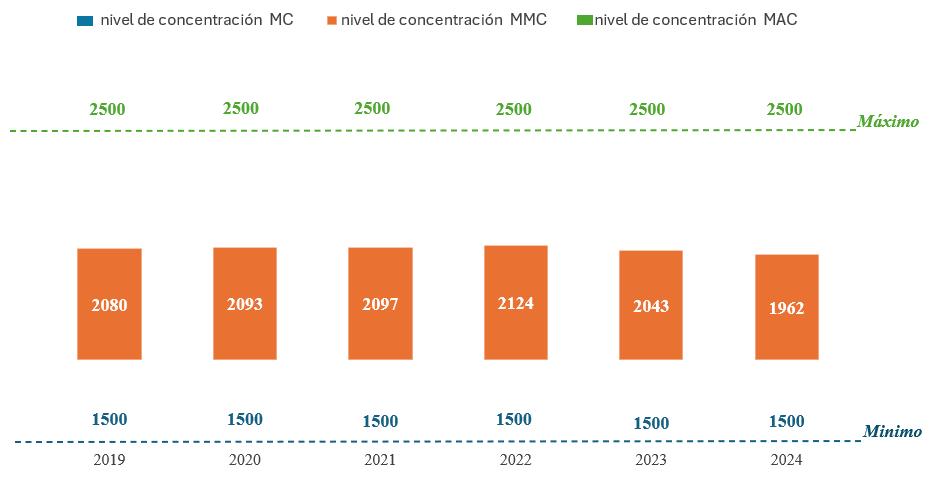
| MMC | 2080 | 2093 | 2097 | 2124 | 2043 | 1962 |
Se interpretaron los resultados de la tabla anterior, según los niveles de concentración que establece el índice:
HHI por debajo de 0,15 (o 1500): mercado competitivo
HHI entre 0,15 y 0,25 (o 1500 a 2500): mercado moderadamente concentrado
HHI superior a 0,25 (superior a 2500): mercado altamente concentrado
Frente a esto, los datos tomados como base en el cálculo fueron 22 empresas que cotizaban en el mercado de valores, para las cuales se identificaron seis firmas de revisoría fiscal que cumplieron con el ejercicio de dictaminar los estados financieros como la variable “n” y de las cuales se tomaron los ingresos como la variable “Zi” de la fórmula.
Por lo anterior, y de acuerdo con lo que se mostró en la Tabla 3, el sector de revisoría fiscal para las compañías listadas en la Bolsa de Valores de Colombia desde la vigencia 2019 hasta la del 2024, se encontraba en el nivel moderadamente concentrado, con un promedio de 2067 puntos y una tendencia hacia un mercado de servicios de revisoría fiscal más competitivo.
Ahora bien, el resultado que arrojó este estudio se considera como un hallazgo relevante que actualiza y cambia el nivel de concentración de mercado altamente concentrado, como lo identificaron Gutiérrez et al. (2019), a uno moderadamente concentrado.
Con relación a estos hallazgos y con el fin de contar con un método adicional que permitiera determinar el nivel de concentración, se realizó un nuevo análisis con la estimación de la concentración mediante el índice CR o ratio de concentración CR, cuyo cálculo estuvo enfocado en la consolidación de las empresas más grandes que prestaban servicios de revisoría fiscal. El resultado se puede ver en la Tabla 4:
| Nivel de concentración | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
| C4 | 0,89 | 0,89 | 0,9 | 0,89 | 0,88 | 0,86 |
Interpretando los datos expuestos en la tabla anterior y según los niveles de concentración que establece el índice, de acuerdo con el Centro de Competencia (CeCo, s.f.), un mercado se considera poco concentrado si el HHI es menor al 33 %, moderadamente concentrado si se encuentra entre 33 % y 67 % y altamente concentrado si supera el 67 %.
El cálculo realizado mediante el ratio de concentración arrojó un resultado de un mercado altamente concentrado para las cuatro firmas más grandes, cuyo efecto en el mercado estuvo dado en la competencia y la participación de otras empresas.
A su vez, los resultados mostraron que, entre 2019 y 2024, el índice HHI presentó una tendencia a la baja, pasando de 2080 a 1962 puntos, lo que reflejó una mayor participación de firmas distintas a las Big Four. Esta tendencia fue consistente con la incorporación de firmas como Crowe Horwath y García & Torrez S.A. en el servicio a empresas del COLCAP. No obstante, el indicador C4, que osciló entre 0,86 y 0,90, mostró que las cuatro firmas dominantes conservaron una posición estructuralmente dominante en el segmento bursátil. Ambos indicadores deben leerse de forma complementaria: el HHI captó la evolución del conjunto del mercado, mientras el C4 evidenció la persistencia del poder de las grandes firmas (ver Figura 2).
El estudio aplicó triangulación metodológica mediante la combinación de tres fuentes y técnicas complementarias: (1) análisis estadístico cuantitativo del índice HHI y el indicador C4, calculados a partir de los ingresos de las firmas identificadas; (2) revisión documental de los dictámenes del revisor fiscal para el análisis de rotación de firmas en las 22 empresas del COLCAP entre 2015 y 2025, y (3) revisión de literatura académica para el análisis cualitativo de los efectos sobre calidad, independencia y mercado laboral. Esta triangulación, entendida como la convergencia de múltiples fuentes de evidencia para fortalecer la validez de los resultados (Godoy Rodríguez, 2023), permitió minimizar los sesgos inherentes al uso de un único instrumento y ofrecer una comprensión más robusta del fenómeno.
Para este caso, se consideró un hallazgo de gran relevancia encontrar que, al realizar la actualización del cálculo de concentración de las firmas de revisoría fiscal, se evidenció que, con el paso de los años, entre el 2019 y el 2024, el nivel de concentración disminuyó y dio cabida a la competitividad entre las firmas que prestaron estos servicios, aun cuando el cálculo mediante el ratio siguió con la dinámica de alta concentración en el mercado de revisoría fiscal.
Efectos de la concentración de los servicios de revisoría fiscal de las firmas en las empresas que cotizaban en la Bolsa de Valores de Colombia
Análisis de la relación entre la aplicación de las normas de calidad NIGC1 y NIGC2 y la concentración de los servicios de revisoría fiscal
Si bien es cierto que, en el desarrollo de este documento académico, se elaboró un estudio de modelo de investigación cuantificable con el propósito de establecer el nivel de concentración del sector de principales firmas auditoras en las compañías inscritas en el mercado bursátil colombiano durante un tiempo específico, el resultado tomó gran relevancia al analizar si el comportamiento de ese índice de concentración podía verse impactado por factores externos al mercado de revisoría fiscal en sí mismo.
Aquí encontramos que, frente a los lineamientos regulatorios de los estándares de aseguramiento de calidad, el Consejo Técnico de Contaduría Pública (CTCP), organismo responsable de recomendar la incorporación de estándares internacionales a la regulación nacional, publicó la guía de implementación de la NIGC1, que introdujo un enfoque más proactivo (Instituto Nacional de Contadores Públicos de Colombia, 2021), ya que buscó fortalecer el enfoque basado en riesgos, la mejora de la supervisión y la cultura de calidad en dichas firmas.
Esta norma entró en vigor en Colombia para los encargos iniciados el 1 de enero de 2023, aunque muchas firmas iniciaron la implementación anticipada en el 2022. Es de aclarar que la entrada en vigor obedeció a la adopción voluntaria y técnica por parte de las firmas, siguiendo las recomendaciones del CTCP y los estándares internacionales. Estas normas internacionales establecieron específicamente en la NIGC1 que las firmas debían implementar un mecanismo de gestión de calidad integral basado en un enfoque de riesgo, con la aplicación de ocho componentes claves que incluyeron gobierno, ética, liderazgo, recursos, información, procesos y evaluación. Por su parte, la NIGC2 reguló la revisión de calidad en encargados específicos.
De acuerdo con lo anterior y tomando como referencia el resultado del cálculo del índice de concentración realizado en este estudio, donde se evidenció un nivel moderadamente concentrado, con un promedio de 2067 puntos que reflejó un mercado más competitivo con tendencia a la baja, se observó que en Colombia no se encontraron estudios específicos sobre los procesos de implementación de la NIGC1 que reflejaran las problemáticas o beneficios de su aplicación.
En este sentido, se consultó el trabajo de Pisani (2022), aplicado en Malta, en el que se encontró que el 83,3 % de los encuestados mencionaron que carecían de los recursos para la implementación plena de la norma y solo el 58,3 % consideró que los costos eran equivalentes a los beneficios derivados de su cumplimiento. A su vez, se identificó la falta de personal calificado y con conocimientos de la norma para su adecuada aplicación, lo que aumentaba los costos de recursos humanos Ahora bien, este estudio se refirió a la NICC1 y el efecto en la NIGC1 fue mayor.
La aplicación de las NIGC1 y NIGC2 en el ejercicio de la revisoría fiscal constituyó un elemento clave para garantizar la transparencia y la confianza pública en los mercados financieros. En Colombia, la JCC ha señalado que la verificación del cumplimiento normativo, especialmente en relación con la NICC-1 y el Código de Ética, es un componente esencial en las diligencias de inspección realizadas a sociedades y profesionales independientes (UAE-JCC, 2025). Este marco regulatorio se conecta directamente con la dinámica de concentración de los servicios de auditoría en las grandes firmas, ya que la implementación de sistemas de calidad más robustos favorece la permanencia de las denominadas Big Four en el mercado bursátil, consolidando su posición dominante y limitando la rotación de firmas en las empresas listadas.
El análisis de las NIGC1 y NIGC2 y del mercado laboral en las grandes firmas constituyó, para efectos de este artículo, una dimensión complementaria que posibilitó contextualizar los efectos de la concentración más allá del indicador numérico. La relación causal entre la adopción de estándares de calidad y el mantenimiento de posiciones dominantes, así como el impacto de la rotación laboral sobre la independencia del auditor, fueron líneas de investigación que se derivaron directamente de los hallazgos de concentración aquí reportados y que ameritan estudios cuantitativos específicos en el contexto colombiano.
Esto resulta especialmente relevante dado que, hasta el momento, no se han registrado avances significativos en el abordaje investigativo de este asunto, siendo no un gasto, sino un diferenciador competitivo.
Análisis del comportamiento del mercado laboral de las grandes firmas de auditoría
Las grandes firmas de auditoría presentan entornos organizacionales exigentes, caracterizados por la necesidad de competencias avanzadas, dominio técnico y tecnológico, constituyendo escenarios desafiantes. La administración del talento humano, la intensidad del trabajo, la rotación, los valores culturales internos, los factores motivacionales y la participación de las nuevas generaciones —especialmente los millennials— en el mercado contemporáneo es objeto de reflexión en la industria de la auditoría.
En las Big Four se observaron esquemas de trabajo orientados a la reducción de costos laborales mediante la maximización de la productividad, lo cual ha generado preocupaciones por sobrecarga laboral y la alta rotación de personal joven. Estudios recientes señalaron que, a pesar de los esfuerzos por mejorar la satisfacción laboral, los millennials tendieron a abandonar estas firmas debido a la presión, la falta de equilibrio entre vida personal y profesional y la escasa alineación con sus expectativas generacionales (González; Rodríguez, 2022).
Según González Rojas y Restrepo Quintero (2024), este modelo se sostiene en estructuras jerárquicas exigentes, donde los profesionales jóvenes enfrentan jornadas extensas, presión por cumplimiento de metas y escasa flexibilidad laboral. Al respecto, los autores afirmaron que “la alta carga de trabajo y la presión constante por resultados generan desgaste físico y emocional, lo que incide directamente en la decisión de abandonar la firma” (González Rojas; Restrepo Quintero, 2024, p. 41). Esta dinámica no solo afectaba la estabilidad laboral, sino que comprometía la calidad del servicio de auditoría al dificultar la consolidación de equipos con experiencia acumulada y conocimiento profundo del cliente.
Los jóvenes recién graduados se motivaron en trabajar en estas firmas, de acuerdo con el resultado de la encuesta realizada por PricewaterhouseCoopers (PwC) en 2011, porque “los millennials quieren que su trabajo tenga un propósito, que aporte algo al mundo y quieren sentirse orgullosos de su empleador” (PwC, 2011, s.p.). Las páginas web de contratación de las grandes firmas de auditoría estaban llenas de promesas de un trabajo significativo. Para ilustrar, el portal de empleo de prácticas universitarias de PwC destacó: “Acelera tu crecimiento profesional y libera tu potencial con nosotros” (PwC). Hay indicios de que muchos de los que entraron en las grandes firmas podrían estar renunciando dado que “sienten que aportan poco valor al mundo y no tienen una sensación de crecimiento personal, de comunidad y de propósito”, como señaló Gross (2020, s.p.).
Otro de los asuntos que motivó a los jóvenes a vincularse en estas grandes firmas eran las competencias profesionales que podían adquirir al laborar en ellas, dado que las Big Four se encontraban altamente comprometidas en estar a la vanguardia y ofrecían capacitación para sus colaboradores. Por ejemplo, Deloitte (Deloitte University: The Leadership Center, s.f., 2021) inauguró en el 2011 la Universidad Deloitte, cerca de Dallas. Su web describe la sede como “en parte, un centro de aprendizaje, en parte, un lugar de retiro similar a un rancho”, que facilita “múltiples espacios para aprender, comer, establecer redes y el bienestar”.
En el caso colombiano, González (2016) desarrolló un análisis empírico sobre la dinámica de rotación en firmas de auditoría de Medellín, revelando una tasa anual cercana al 30 %. A través de entrevistas con socios, gerentes y responsables de talento humano, se identificaron factores determinantes como las aspiraciones individuales, la percepción de justicia salarial, los incentivos ofrecidos, el clima organizacional y la compatibilidad entre el perfil del colaborador y la estructura interna de la firma. La investigación destacó que el impacto de la rotación variaba según el nivel jerárquico: mientras que en los niveles operativos se consideró una constante estructural, la salida de personal en cargos estratégicos representó una pérdida crítica de conocimiento especializado y experiencia acumulada.
Diversos estudios mostraron que esta concentración eleva las barreras de entrada y aumenta la demanda por competencias técnicas especializadas, segmentando el mercado laboral y limitando el crecimiento de firmas medianas y profesionales independientes (Prada, 2024). La adopción de las Normas Internacionales de Información Financiera (NIIF/IFRS) intensificó esta tendencia, pues incrementó la complejidad del reporte financiero y creó incentivos para prácticas más sofisticadas de aseguramiento, lo que ha favorecido a las grandes firmas con mayor capacidad técnica y recursos especializados.
En este entorno, los procesos de contratación se volvieron más estandarizados y las trayectorias profesionales más especializadas, dado que la formación interna y la experiencia en auditoría bajo estándares internacionales se convirtieron en requisitos laborales clave (Prada, 2024). A su vez, la dinámica competitiva dentro de las firmas y las altas exigencias de desempeño pudieron intensificar la rotación laboral y generar tensiones respecto a la independencia del revisor fiscal por la presión comercial para retener clientes importantes, la necesidad de cumplir metas internas de facturación, la configuración de equipos jóvenes con poca experiencia que enfrentaban clientes complejos debido a la alta rotación y la calidad del aseguramiento (Quintero Rivera et al., 2023).
Análisis y discusión de resultados
Se identificaron varios factores que determinaron la concentración de las Big Four, entre ellos, se destacó la calidad que, según Corredor León y Piragauta Vargas (2015), depende de dos elementos fundamentales, el primero corresponde a las capacidades técnicas y tecnológicas del auditor, y el segundo está relacionado con la revelación del hallazgo una vez identificado, lo cual depende del nivel de independencia del auditor y de la aplicación rigurosa de prácticas de control de calidad.
La oferta y demanda de servicios de revisoría fiscal corresponden al nivel de experiencia en la industria, lo que constituye, en los casos de segmentos complejos y muy especializados, una limitante para nuevos competidores, aspecto que incide en la condensación de los servicios. En este mismo sentido, es importante destacar la importancia de cumplir con los requisitos éticos, específicamente el referido a la competencia profesional, relacionado con el conocimiento y la experiencia.
En el análisis de las investigaciones realizadas por los autores Gutiérrez et al. (2019) y Gutiérrez-Castañeda et al. (2020) se observó una alta condensación del sector de auditoría en las Big Four, lo que reforzaba su posición dominante y su influencia en la percepción de calidad.
De acuerdo con el análisis de rotación de las firmas de auditoría en las 22 empresas que, al 2025, conformaron el índice COLCAP durante el período 2015 a 2025, se identificó lo siguiente:
Seis compañías no habían realizado rotación de firma auditora en los últimos diez años, lo cual podía comprometer la independencia profesional y favorecer vínculos de familiaridad entre el auditor y el cliente. Esta situación fue señalada por Harber y Marx (2019), quienes advirtieron que la permanencia prolongada del auditor podía afectar la objetividad del dictamen. De manera similar, Rena et al. (2016) destacaron que la falta de rotación limita la capacidad crítica del auditor frente a la entidad auditada, debilitando los mecanismos de aseguramiento y control.
Cuatro compañías presentaron una rotación de auditores cada 4 a 6 años, lo cual reflejó una práctica coherente con las recomendaciones internacionales en materia de independencia profesional. Este intervalo se consideró prudente para evitar la excesiva familiaridad entre el auditor y el auditado, sin comprometer la continuidad del conocimiento técnico acumulado. Según Cameran et al. (2016), la rotación periódica contribuye a preservar la objetividad del auditor y fortalecer la credibilidad del proceso de aseguramiento.
Tres compañías presentaron una rotación de tres o más firmas auditoras durante los últimos diez años, lo cual se consideró una frecuencia excesiva que puede comprometer la calidad del encargo. De Jong et al. (2020) advirtieron que una rotación excesiva puede generar discontinuidad en el conocimiento acumulado sobre la entidad auditada, dificultando la comprensión de sus procesos financieros y operativos y afectando negativamente la efectividad de la auditoría.
En este estudio, al determinar el nivel de concentración de las firmas de revisoría fiscal en las empresas listadas en el mercado bursátil colombiano, mediante el índice Herfindahl, se encontró que el nivel de concentración calculado por Gutiérrez et al. (2019) para el período 2010 a 2018 superó el umbral de 0,18, lo que evidenció una elevada concentración en torno a las denominadas Big Four. Según estos autores, las compañías de mayor tamaño —especialmente aquellas con una participación significativa en el mercado accionario— tendían a optar por firmas de auditoría con reconocimiento internacional, experiencia consolidada y un alto grado de especialización, tendencia que explicaría la concentración observada.
De igual manera, otros estudios realizados en Latinoamérica, como en Perú (Gómez et al., 2021) y Chile (Navarrete Esparza; Morales Parada, 2023), obtuvieron un nivel de concentración altamente concentrado. Estos resultados, evidenciados mediante la misma metodología, no coincidieron con el presente estudio, en primera instancia, porque al actualizar los datos de las firmas de revisoría fiscal, identificamos la presencia de dos firmas adicionales a las siempre relacionadas con las Big Four, las cuales permitieron inferir que las empresas apostaban por firmas más pequeñas que ofrecían servicios de calidad, transparencia y cumplimiento, las cuales cubrían las necesidades y requisitos de las compañías del sector bursátil.
Los resultados obtenidos permitieron examinar la relación existente entre la implementación de las Normas de Gestión de la Calidad NIGC1 y NIGC2 y la concentración del mercado. En este sentido, el estudio de Pisani (2022), desarrollado en Malta, respaldó la existencia de una correlación directa entre la aplicación de dichas normas y mayores niveles de concentración en el sector. Este hallazgo fue coherente con lo planteado en el presente trabajo, en la medida en que la adopción efectiva de los estándares de calidad requería una inversión significativa en capital humano y recursos financieros. Tales exigencias tendieron a beneficiar a las firmas de mayor tamaño, como las denominadas Big Four, debido a su capacidad estructural y operativa para cumplir con los requerimientos normativos de forma más eficiente.
Se ha suscitado una preocupación en los esquemas de rotación de personal en dichas empresas. En particular, en lo que respecta a explotación laboral, se conoció el caso de la firma E&Y Barcelona, donde un grupo de jóvenes auditores denunció jornadas laborales de hasta 84 horas semanales, lo que puso en evidencia las tensiones estructurales que persistían en el modelo de gestión de las grandes firmas de auditoría. Esta situación, documentada por Sánchez (2021), reflejó una cultura corporativa que priorizaba la eficiencia operativa y el cumplimiento de metas por encima del bienestar del talento humano.
En contraste, se evidenció que uno de los principales factores que motivó a los jóvenes profesionales a vincularse con las grandes firmas de auditoría fue la oportunidad de desarrollar capacidades técnicas y destrezas específicas que impulsaran su crecimiento profesional. Un ejemplo representativo de esta estrategia es Deloitte, que en 2011 inauguró la Universidad Deloitte cerca de Dallas (Deloitte, 2011), como se mencionó anteriormente. Este tipo de iniciativas reforzó el compromiso de las firmas con la capacitación continua y la creación de comunidades de práctica, elementos valorados por las nuevas generaciones que priorizaron el desarrollo de competencias sobre la estabilidad laboral tradicional.
El estudio realizado para el caso colombiano por González (2016) reveló una tasa de rotación anual del 30 % en firmas de auditoría de Medellín, reflejando una alta movilidad laboral, especialmente en niveles operativos. Factores como la percepción de justicia salarial y las aspiraciones individuales influyeron directamente en la decisión de desvinculación, incluso ante diferencias económicas mínimas. La salida de personal estratégico representó una pérdida significativa de conocimiento y afectó la continuidad y calidad del servicio.
Esta estructura concentrada impulsó perfiles profesionales más homogéneos y altamente especializados, en línea con estándares globales (Prada, 2024). No obstante, las presiones comerciales y la elevada rotación implicaron riesgos para la independencia y la calidad del aseguramiento (Londoño, 2023; Quintero Rivera et al., 2023). En conjunto, estos resultados evidenciaron que la concentración impulsó la profesionalización, pero también profundizó brechas laborales y desafíos para la sostenibilidad del ejercicio de la revisoría fiscal en Colombia.
Conclusiones
Este artículo analizó los efectos de la concentración de los servicios de revisoría fiscal en las compañías listadas en el mercado bursátil colombiano, utilizando el índice HHI y el indicador C4 para el período entre 2019 y 2024, y el análisis de rotación de firmas en las 22 empresas del COLCAP entre 2015 y 2025. Los hallazgos permiten formular las siguientes conclusiones sobre los riesgos e implicaciones identificados.
En primer lugar, respecto al nivel de concentración, el índice HHI arrojó un promedio de 2067 puntos para el período analizado, ubicando el mercado en un nivel moderadamente concentrado (rango 1500-2500), resultado que contrastó significativamente con el estudio de Gutiérrez et al. (2019) para 2010 y 2018, que reportó alta concentración (HHI superior a 0,18 en escala decimal, equivalente a más de 2500 puntos). Esta diferencia se explicó, en parte, por la incorporación de dos firmas adicionales a las tradicionales Big Four en los últimos cinco años del período analizado, lo que amplió la base competitiva. Es importante precisar que el cambio en los parámetros de medición —de umbrales de 0,10 / 0,18 a umbrales de 0,15 / 0,25— respondió a la actualización de los estándares internacionales de referencia, adoptados por la Superintendencia de Industria y Comercio, y no podría hacerse una comparación directa entre ambos estudios sin esta aclaración metodológica.
En segundo lugar, el indicador C4 confirmó que las cuatro firmas de mayor tamaño concentraban entre el 86 % y el 90 % del mercado bursátil en todo el período, lo que evidenció que, aunque el HHI mostró tendencia moderada, el poder de mercado de las Big Four seguía siendo dominante. Este resultado reforzó la pertinencia de utilizar ambos indicadores de forma complementaria, ya que el HHI capturó la dinámica del conjunto del mercado, mientras el C4 reveló la concentración en la cúspide del sector.
En tercer lugar, los riesgos identificados asociados a esta concentración fueron: (a) riesgo de independencia por la permanencia prolongada de seis empresas del COLCAP con la misma firma auditora durante diez años sin rotación; (b) riesgo de calidad por la presión comercial y la alta rotación de personal joven en las grandes firmas, lo que dificultó la acumulación de conocimiento especializado sobre el cliente; (c) riesgo de acceso al mercado, dado que las barreras de entrada generadas por los requisitos de las NIGC1 y NIGC2 favorecieron estructuralmente a las firmas con mayor capacidad operativa, y (d) riesgo regulatorio ante la ausencia de normativa colombiana que establezca rotación obligatoria de firmas auditoras en empresas listadas.
Con relación a la rotación de firmas de revisoría fiscal, se evidenció una alta concentración en las firmas internacionales, siendo determinante mencionar que los hallazgos variaron de acuerdo con el criterio metodológico aplicado. Este estudio reforzó las advertencias de la literatura internacional sobre los riesgos asociados a la concentración excesiva que podía limitar la capacidad de elección de las compañías y afectar la calidad del servicio prestado. Este comportamiento en el mercado colombiano sugirió una adopción parcial de buenas prácticas internacionales, en contraste con modelos de rotación obligatoria más estrictos aplicados en otras jurisdicciones.
La calidad del servicio dependió de factores técnicos, tecnológicos y éticos, y su percepción de variables internas como el tamaño empresarial y el apalancamiento según investigaciones asociadas. Aun cuando la implementación de los estándares internacionales de calidad NIGC1 y NIGC2 generó altos costos y especialización de profesionales, abrió las puertas a un mercado competitivo restringido y exigente que podría devolver a la revisoría fiscal a índices altamente concentrados. Es aquí donde la JCC podría avanzar en la estandarización de procesos de inspección y vigilancia para proyectar nuevos desafíos en la independencia y la competitividad del sector.
El efecto de la concentración de las firmas de auditoría en el sector laboral colombiano ha fortalecido la profesionalización y tecnificación del ejercicio de revisoría fiscal, pero también ha ampliado las brechas estructurales del mercado laboral. Este fenómeno ha favorecido a las grandes firmas que continúan ampliando su dominio gracias a su capacidad técnica. La salida de personal estratégico representa una pérdida significativa de conocimiento y afecta la continuidad y calidad del servicio.
Referencias
Albornoz, B. (2016). Un ejemplo de revisión de la literatura. Rotación del auditor y calidad de la auditoría. En V. Ripoll (Ed.), Metodología de investigación en contabilidad. Bloque VI. Diploma Accounting and Corporate Finance Research. Primera edición. Valencia (España): Universidad de Valencia.
Bakarich, K. (2020). What questions would you ask if you were Wirecard’s auditor? SSRN Electronic Journal. Recuperado de https://www.researchgate.net/publication/346753471_What_Questions_Would_You_Ask_If_You_Were_Wirecard's_Auditor
Beerbaum, D. (2021). The future of audit after the Wirecard accounting scandal – Proposal for a change in the payment model. SSRN Electronic Journal. http://dx.doi.org/10.2139/ssrn.3836806
Bolsa de Valores de Colombia. (2025). Reporte del mercado accionario, 15 de julio de 2025. Recuperado de https://view.officeapps.live.com/op/view.aspx?src=https%3A%2F%2Fmedia.graphassets.com%2FPxrNwPtQSKS0AcH9qEfL&wdOrigin=BROWSELINK
Boone, J. P.; Khurana, I. K. y Raman, K. K. (2012). Audit market concentration and auditor tolerance for earnings management. Contemporary Accounting Research, 29(4), 1171–1203. https://doi.org/10.1111/j.1911-3846.2011.01144.x
Bustamante, H. C. (2008). Los imaginarios del revisor fiscal: una aproximación teórica. Revista Contaduría Universidad de Antioquia, 52, 155-198. Medellín: Universidad de Antioquia. Recuperado de https://revistas.udea.edu.co/index.php/cont/article/view/2168
Cadavid Marín, D. M. (2025). Tarifas de honorarios para contadores públicos. Siempre al Día. Recuperado de https://siemprealdia.co/colombia/contabilidad/tarifas-de-honorarios-para-contadores-publicos/
Caicedo Materón, L. F. (2021). Análisis de los riesgos que pueden generar las firmas trasnacionales de auditoría ante la institución de la revisoría fiscal en un contexto nacional de implementación de normas internacionales [Trabajo de grado de pregrado]. Universidad del Valle, Cali, Colombia. Recuperado de https://bibliotecadigital.univalle.edu.co/bitstreams/07347c92-6695-47ec-b676-6006e615a89b/download
Centro de Competencia - CeCo. (s.f.). Índice de Herfindahl Hirschman (HHI). Recuperado de https://centrocompetencia.com/hhi/
Congreso de la República de Colombia. (1990). Ley 43 de 1990. Bogotá: Diario Oficial de Colombia núm. 39 602. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=66148
Congreso de la República de Colombia. (1995). Ley 222 de 1995. Bogotá: Diario Oficial de Colombia núm. 42 156. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=6739
Congreso de la República de Colombia. (2009). Ley 1314 de 2009. Bogotá: Diario Oficial de Colombia núm. 47 409. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=36833
Congreso de la República de Colombia. (2011). Ley 1474 de 2011. Bogotá: Diario Oficial de Colombia núm. 48 128. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=43292
Consejo de Normas Internacionales de Ética para Contadores - IESBA. (2019). Código internacional de ética para profesionales de la contabilidad (incluidas las Normas Internacionales de Independencia). Recuperado de https://www.ethicsboard.org/publications/2021-manual-del-codigo-internacional-de-etica-para-contadores-profesionales-incluye-normas
Corredor León, A. M., & Piragauta Vargas, N. R. (2015). Análisis de la concentración de las firmas de auditoría externa en Colombia y sus efectos sobre la calidad de la auditoría. Universidad Militar Nueva Granada.
Cubides, H.; Maldonado, A. y Machado, M. (1999). Historia de la Contaduría Pública en Colombia en el siglo xx: elementos para su interpretación. Bogotá: Universidad Central.
de Jong, B.; Hijink, S. y in ’t Veld, L. (2020). Mandatory audit firm rotation for listed companies: The effects in the Netherlands. European Business Organization Law Review, 21, 747-772. https://doi.org/10.1007/s40804-020-00193-w
Deloitte University: The Leadership Center. (2021). Deloitte. Recuperado de https://www2.deloitte.com/us/en/pages/about-deloitte/articles/deloitteuniversity-leadership-center.html
Eguasa, B. E. (2017). Audit market concentration and audit quality in Nigeria. IOSR Journal of Business and Management, 19(9), 1-9. Recuperado de https://www.iosrjournals.org/iosr-jbm/papers/Vol19-issue9/Version-4/A1909040109.pdf
FasterCapital. (2025). Estrategia empresarial formulación de estrategias empresariales utilización del índice Herfindahl Hirschman. Recuperado de https://fastercapital.com/es/contenido/Estrategia-empresarial--formulacion-de-estrategias-empresariales--utilizacion-del-indice-Herfindahl-Hirschman.html
Federación Internacional de Contadores (IFAC). (2015). Norma Internacional de Control de Calidad 1 (ISQC1).
Furió, E. y Alonso, M. (2008). Concentración económica. Algunas consideraciones sobre su naturaleza y medida. Boletín Económico de ICE, 2947, 41-54. Recuperado de https://dialnet.unirioja.es/servlet/articulo?codigo=2707111
Godoy Rodríguez, C. (2023). La triangulación en investigación: definición, tipos y ejemplos. Tesis de Cero a 100. Recuperado de https://tesisdeceroa100.com/la-triangulacion-en-investigacion-definicion-tipos-y-ejemplos/
Gómez, G.; Sandoval Imán, J. E. y Poma, H. (2021). La concentración del mercado de la auditoría en Perú. Cuadernos de Contabilidad, 22. Lima, Perú: Pontifica Universidad Javeriana. https://doi.org/10.11144/Javeriana.cc22.cmap
González, L. (2016). Análisis de la rotación de personal en empresas de auditoría [Tesis de maestría]. Universidad Eafit, Medellín, Colombia. Recuperado de https://repository.eafit.edu.co/server/api/core/bitstreams/26f0aba3-4592-4e9a-bc24-26974a7a021b/content
González, J. M. y Rodríguez, L. F. (2022). Factores que inciden en la rotación del personal millennial en firmas de auditoría en Colombia. Revista SDA, 6(1), 59-66.
González Rojas, T. M. y Restrepo Quintero, K. (2024). ¿Por qué hay rotación de los Millennial en las Firmas de Auditoría en Colombia? Revista Summa De Arithmetica, 1(9), 40-57. Santiago: Universidad de Santiago de Chile. https://doi.org/10.11565/sda.v1i9.59
Gross, A. (2020). Millennial management consultants yearn for meaning at work. Financial Times. Recuperado de https://www.ft.com/content/e12e305c-2363-11ea-b8a1-584213ee7b2b
Gutiérrez, C.; Pérez, N. y Barrera, C. A. (2019). Indicadores del grado de concentración de las firmas de auditoría en Colombia del período 2010-2018. Trabajo presentado en el xxiv Congreso Internacional de Contaduría, Administración e Informática. Ciudad de México: Asociación Nacional de Facultades y Escuelas de Contaduría y Administración. Recuperado de https://repositorios.fca.unam.mx/investigacion/memorias/2019/5.11.pdf
Gutiérrez-Castañeda, E.; Zamarra-Londoño, J. E. y Villegas-Franco, J. D. (2020). Firmas de negocios de auditoría y el mercado accionario colombiano. Dimensión Empresarial, 18(4). https://doi.org/10.15665/dem.v18i4.2320
Harber, M. y Marx, B. (2019). Auditor rotation and independence: A South African perspective. Journal of Economic and Financial Sciences, 12(1), 1-10.
Heese, J.; Wang, C. C. Y. y Labruyere, T. (2021). Wirecard: The downfalls of a German fintech star. Harvard Business School Case. Recuperado de https://www.hbs.edu/faculty/Pages/item.aspx?num=59971
Hernández Sampieri, R., Fernández Collado, C., & Baptista Lucio, M. del P. (2010). Metodología de la investigación (5.ª ed.). McGraw-Hill Interamericana.
Hernández Sampieri, R., Fernández Collado, C., & Baptista Lucio, P. (2014). Metodología de la investigación (6.ª ed.). McGraw-Hill Education.
Instituto Nacional de Contadores Públicos de Colombia. (2021). ¿Cuáles son las sanciones que aplica la Junta Central de Contadores? INCP. Recuperado de https://incp.org.co/representatividad/defensa-de-la-profesion/2021/04/cuales-son-las-sanciones-que-aplica-la-junta-central-de-contadores/
International Auditing and Assurance Standards Board (IAASB). (2021). Norma Internacional de Gestión de la Calidad 1 (ISQM 1): Gestión de la calidad para firmas de auditoría. IAASB. Recuperado de https://www.iaasb.org/publications/norma-internacional-de-gestion-de-la-calidad-1-gestion-de-la-calidad-en-las-firmas-de-auditoria-que
Meitner, M. (2020). Wirecard’s Thrilla in Manila: The story so far. Valuesque. Recuperado de https://valuesque.com/2022/06/20/wirecards-thrilla-in-manila-the-story-so-far-1/
Navarrete Esparza, M. y Morales Parada, F. A. (2023). Concentración del Mercado de las Big Four: Qué pasa en Chile. Podium, 43, 145-162. Concepción: Universidad Espíritu Santo.
Pisani, C. (2022). The implications of the revised audit quality management standards on local audit firms [Tesis de maestría]. Universidad de Malta, Msida, Malta. Recuperado de https://www.um.edu.mt/library/oar/handle/123456789/109219
Prada Corzo, F. (2024). Una mirada desde las “Big Four”: competencias profesionales y mercado laboral de la auditoría en Colombia [Tesis de maestría]. Universidad Externado de Colombia, Bogotá, Colombia. Recuperado de https://bdigital.uexternado.edu.co/handle/001/16890
Presidencia de la República de Colombia. (1971). Decreto 410 de 1971. Bogotá: Diario Oficial de Colombia núm. 33 339. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=41102
Presidencia de la República. (1993). Decreto 2649 de 1993. Bogotá: Diario Oficial de Colombia núm. 41 156. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=9863&utm_source=chatgpt.com
Presidencia de la República (2015a). Decreto 2420 de 2015. Bogotá: Diario Oficial de Colombia núm. 49 711. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=76745
Presidencia de la República (2015b). Decreto 302 de 2015. Bogotá: Diario Oficial de Colombia núm. 49 431. Recuperado de http://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=60905
PricewaterhouseCoopers. (2011). Millennials at Work: Rephasing the Workplace. PWC. Recuperado de https://www.pwc.com./co/es/publicaciones/assets/millennials-at-work.pdf
Quintero Rivera, J. J.; Jiménez Pareja, C. J. y Sánchez Quiñones, A. (2023). La revisoría fiscal en Colombia: herramienta de fiscalización y control interno en las organizaciones. Revista Innovación IFTIP, 12(1). Espinal: Institución de Educación Superior. https://doi.org/10.54198/innova12.06
Rankia. (2025). Empresas que cotizan en la Bolsa de Valores de Colombia en 2025. Recuperado de https://www.rankia.co/blog/bolsa-valores-colombia/empresas-cotizantes-2025
Ranking 2024 firmas auditoras líderes de Colombia. (2024). LaNota.com. Recuperado de https://lanota.com/index.php/CONFIDENCIAS/ranking-2024-firmas-auditoras-lideres-de-colombia.html
Hernández Sampieri, R., Fernández Collado, C., & Baptista Lucio, P. (2014). Metodología de la investigación (6.ª ed.). McGraw-Hill Education.
Superintendencia de Sociedades. (2008). Circular Externa 115-000011 del 21 de octubre de 2008. Bogotá: Diario Oficial de Colombia núm. 47 151. Recuperado de https://supersociedades.gov.co/documents/80303/0/Circular_Externa_115-000011_21_oct_2008.pdf
Unidad Administrativa Especial Junta Central de Contadores - UAE-JCC. (2014). Resolución No. 000-1633 por la cual se cancela el registro profesional a la firma Grant Thornton Fast & ABS Auditores y Consultores Ltda. Resolución disciplinaria emitida por Ministerio de Comercio, Industria y Turismo. Recuperado de https://cijuf.org.co/CTCP/resoluciones/resolucionesjcc.html
Unidad Administrativa Especial Junta Central de Contadores - UAE-JCC. (2025). Inspección y vigilancia. Recuperado de https://www.jcc.gov.co/participa/participaci%C3%B3n-para-el-diagnostico-e-identificaci%C3%B3n-de-problemas/inspecci%C3%B3n-y-vigilancia
Zamarra, J.; Gutiérrez, B. y Pérez, D. (2023). Relación rotación del auditor, calidad de auditoría y variables financieras en las empresas que cotizaron en la Bolsa de Valores de Colombia entre 2012 y 2019. Cuadernos de Contabilidad, 24. Bogotá: Pontifica Universidad Javeriana. https://doi.org/10.11144/Javeriana.cc24.rrac
Anexo 1
Rotación de firmas de auditoría (2015-2025)
| BBVA Colombia S.A. | Deloitte | Deloitte | KPMG | KPMG | KPMG | KPMG | KPMG | E&Y | E&Y | E&Y | E&Y |
| Bolsa y Renta S.A. (BHI Inversiones) | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG |
| Bolsa Mercantil de Colombia | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | Deloitte | Deloitte | Deloitte | Deloitte |
| Celsia S.A. E.S.P. (energía del Grupo Argos) | Deloitte | Deloitte | Deloitte | Deloitte | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG |
| Cementos Argos S.A. | Deloitte | Deloitte | Deloitte | Deloitte | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG |
| CI Best S.A. (Compañía de Inversiones Best) | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC |
| Canacol Energy Ltd. | García & Torrez S.A. | Deloitte | Deloitte | Deloitte | KPMG | KPMG | KPMG | KPMG | PwC | PwC | PwC |
| Constructora Conconcreto S.A. | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | PwC | PwC | PwC | PwC | PwC | PwC |
| Ecopetrol S.A. | PwC | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y |
| Constructora El Cóndor S.A. | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | PwC |
| Enka de Colombia S.A. | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC |
| Empresa de Telecomunicaciones de Bogotá S.A. E.S.P. | Deloitte | Deloitte | Deloitte | Deloitte | Deloitte | Deloitte | E&Y | E&Y | Deloitte | Deloitte | PwC |
| Almacenes Éxito S.A. | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | KPMG | KPMG | KPMG | PwC | PwC |
| Fabricato S.A. (industria textil) | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath | Crowe Horwath |
| Grupo Energía Bogotá S.A. E.S.P. | Deloitte | Deloitte | Deloitte | Deloitte | Deloitte | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG SAS |
| Grupo Bolívar S.A. | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG |
| Grupo Argos S.A. | Deloitte | Deloitte | Deloitte | Deloitte | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG |
| Grupo Aval Acciones y Valores S.A. | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG | KPMG |
| Grupo de Inversiones Suramericana S.A. | KPMG | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | PwC |
| Interconexión Eléctrica S.A. E.S.P. | E&Y | E&Y | E&Y | E&Y | E&Y | E&Y | Deloitte | E&Y | E&Y | E&Y | E&Y |
| Mineros S.A. (empresa minera de oro) | PwC | PwC | Deloitte | Deloitte | Deloitte | Deloitte | Deloitte | Deloitte | Deloitte | Deloitte | Deloitte |
| Grupo Nutresa S.A. | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC | PwC |
Información adicional
Sugerencia de citación: Gil López, N. P., y Ortiz Hernández, L., (2026). Concentración de los servicios de revisoría fiscal en Co-lombia: análisis de efectos y riesgos para la independencia y la calidad del aseguramiento. Revista Visión Con-table, 33, pp. 132-164. https://doi.org/10.24142/rvc.n33a7