Artículos
El contador público: su facultad de fedatario y el control disciplinario
Public accountants: their authority as notaries and disciplinary control
 María Agudelo Vargas magudelo4301@gmail.com
Orlando Carmelo Castellanos Polo orlando.castellanospo@amigo.edu.co
Revista Visión Contable Universidad Autónoma Latinoamericana
Universidad Autónoma Latinoamericana, Colombia
ISSN: 0121-5337
ISSN-e: 2539-0104
Periodicidad: Semestral
núm. 33, 2026
Recepción: 30 enero 2026
Aprobación: 30 abril 2026

Sugerencia de citación: Agudelo Vargas, M., y Castellanos Polo, O. C. (2026). El contador público: su facultad de fedatario y el control disciplinario. Revista Visión Contable, 33, pp. 29-46. https://doi.org/10.24142/rvc.n33a3
Resumen: El objetivo de este artículo fue resumir los aspectos principales que los contadores públicos en Colombia deben conocer en relación con la relevancia de la práctica profesional, sus facultades legales y las responsabilidades inherentes a la profesión. Se abordó el marco regulatorio que rige el ejercicio profesional de la contaduría pública, haciendo hincapié en los mecanismos de supervisión, control y sanción que respaldan su práctica adecuada, en particular los que son responsabilidad de la Junta Central de Contadores. La metodología utilizada consistió en la revisión y análisis de la normativa vigente, así como de la dinámica institucional de la supervisión profesional. A partir del estudio, se destacaron los riesgos y consecuencias del incumplimiento de las disposiciones legales y éticas que rigen esta práctica. Por último, se reflexionó sobre la importancia del cumplimiento normativo como pilar para fortalecer la confianza pública, garantizar la calidad del ejercicio profesional y preservar la integridad de la contabilidad pública en el contexto colombiano.
Palabras clave: contador público, fe pública, confianza, responsabilidad, proceso disciplinario.
Abstract: The purpose of this article is to summarize the main aspects that public accountants in Colombia should know about the relevance of professional practice, their legal powers, and responsibilities inherent to their profession. It addresses the regulatory framework governing public accounting, emphasizing the oversight, control, and sanctioning mechanisms that support a correct practice, particularly those under the responsibility of the Central Board of Accountants. The methodology consists of a review and analysis of current regulations, as well as the institutional dynamics of professional supervision. Based on the analysis, the risks and consequences of non-compliance with the legal and ethical provisions governing the profession are highlighted. Finally, a reflection on the importance of regulatory compliance as a pillar for strengthening public confidence, guaranteeing the quality of professional practice, and preserving the integrity of public accounting in the Colombian context is presented.
Keywords: Public Accountant, public trust, confidence, responsibility, disciplinary process.
Introducción
Los contadores públicos en Colombia gozan y emplean un privilegio que no tienen otros profesionales, otorgado por la Ley 43 de 1990 (Congreso de la República de Colombia, 1990): dar fe pública. Sin embargo, un profesional requiere de ciertos rasgos distintivos como son la formación, el interés para el desarrollo de determinadas actividades propias de cada carrera, la vocación, el servicio, pero, sobre todo, un rasgo distintivo del ser humano que perdura con el tiempo y que se hace incólume, la ética entendida como forma de vida. Por tanto, el objetivo de este artículo fue condensar los aspectos principales que estos profesionales deben conocer al respecto, debido a su relevancia en la práctica profesional, sus facultades legales y las responsabilidades inherentes a su quehacer.
De acuerdo con la Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura, Unesco, la formación superior requiere personas competentes y comprometidos con la sociedad, pues nadie se hace profesional para sí mismo, sino para servir a los demás. Ahora bien, no basta con poseer competencias y habilidades para la prestación de un servicio, es necesario que dichas competencias estén asociadas a valores como la honestidad, la integridad, el respeto para el otro y lo otro, la dignidad y la ética no solo desde la perspectiva de la deontología, sino desde el horizonte de ser íntegro, de ser un excelente ser humano.
El concepto de competencia está asociado al ámbito laboral (McClelland, 1973), aunque no puede percibirse estrictamente desde esta concepción, pues se articula con el tema ético y requiere abordar el concepto de desempeño como particularidad que permite ejecutar una tarea, actividad u oficio; poseer habilidades, disposición, conocimientos, actitud y aptitud de forma lógica, fiable y eficiente (Ansorena, 1996; Feliú et al., 1996; Wordruffe, 1993). De acuerdo con lo anterior, la competencia se vincula directamente con un desempeño efectivo de la actividad y se configura en una capacidad real cuando las condiciones del proceso formativo exigen al sujeto lograr un resultado en función de las necesidades de la empresa (González, 2002).
Es preciso afirmar que, en el contexto actual, esas condiciones requieren de un profesional dinámico, abierto al cambio, resiliente, flexible, exigente, responsable y, principalmente, diferenciado. Así que la competencia está asociada a aquel que se destaca en el medio (Mertens, 2000) y requiere de capacidad de adaptación y destreza de conocimiento, aprendizaje permanente, disposición, motivación e interés (Lawshe; Balma, 1996; Spencer; Spencer, 1993). Por tanto, se puede afirmar que es una compleja estructura de atributos necesarios para el desempeño de situaciones específicas. Es una compleja combinación de atributos (conocimiento, actitudes, valores y habilidades), tareas que se tienen que desempeñar en determinadas situaciones (Gonczi; Athanasou, 1996).
Todo profesional se forma en los atributos propios de un quehacer para ejecutar determinadas tareas del ejercicio laboral y que, en casos muy específicos como el de la contaduría pública, tiene además atributos especiales como la potestad de ser fedatario, una condición que en el caso colombiano la otorga la ley. Esto significa que el profesional en Contaduría Pública tiene una responsabilidad no solo consigo mismo desde la perspectiva de la competencia, sino con el Estado y con la sociedad, de ahí que se indique que esta es una profesión con alto riesgo social. Así lo afirmó la Corte Constitucional de Colombia (CCC, 2002a, s.p.) en la Sentencia C-645 de 2002:
los contadores públicos tienen a su cargo el ejercicio de una función crucial para el interés general: la función de dar fe de la veracidad de ciertos hechos que repercuten en el desarrollo confiable y seguro de las relaciones comerciales y el cumplimiento de las obligaciones fiscales particulares frente al Estado, un nexo que vincula la actividad de los contadores públicos con la confianza pública. (…) La certificación de los estados financieros y de los balances y demás acontecimientos contables de las empresas, apareja una gran responsabilidad para los contadores públicos que, utilizada de manera inadecuada, podía afectar la estabilidad del mercado o disminuir los niveles de confiabilidad y credibilidad.
Puede inferirse entonces que existe una doble connotación del concepto de competencia cuando se quiere hablar del contador público, pues la competencia profesional en sí misma revela “la complejidad de la naturaleza y la expresión en la actuación profesional del sujeto” (González, 2002, p. 4) y está implícita en la actuación de la persona, es decir, “se expresa en los conocimientos, hábitos, habilidades, motivos valores, sentimientos que de una u otra forma integrada, regulan la actuación del sujeto en la búsqueda de solución a los problemas profesionales” (González, 2002, p. 5).
Así mismo, la actuación de un profesional se manifiesta en dos sentidos: uno en el plano interno donde aparece la parte reflexiva y vivencial de la persona, y otra en el plano externo que se asocia con la conducta. Según esto, para que se considere que un profesional es competente, “no basta con lograr un desempeño eficiente, sino que es necesario además que actúe con compromiso y responsabilidad por las consecuencias de las decisiones tomadas” (González, 2002, p. 5).
Teniendo como base los conceptos de compromiso y responsabilidad, en este artículo de reflexión se buscó hacer un recorrido por las implicaciones que ha tenido ejercer la contaduría pública en el país, a partir de la siguiente pregunta: ¿desde la perspectiva de las competencias de un profesional, el contador público en Colombia ha tenido responsabilidades y control disciplinario a través del Estado?
El proceso disciplinario y las sanciones (artículos 23 y 28 de la Ley 43 de 1990)
El compromiso que asume la profesión de contador público en Colombia acarrea responsabilidades que están expresamente citadas en varias normas. Por ejemplo, la Ley 43 de 1990 (Congreso de la República de Colombia, 1990, s.p.) indica en el parágrafo del artículo 10:
los Contadores Públicos, cuando otorguen fe pública en materia contable, se asimilarán a funcionarios públicos para efectos de las sanciones penales por los delitos que cometieren en el ejercicio de las actividades propias de su profesión, sin perjuicio de las responsabilidades de orden civil que hubiere lugar conforme a las leyes.
Igualmente, en el artículo 20 de la misma ley, se manifiesta que corresponde a la Junta Central de Contadores (JCC) ejercer inspección y vigilancia de la profesión del contador, lo que refleja que hay responsabilidad profesional por el incumplimiento de las normas establecidas en los códigos de ética, en la Ley 43 de 1990 (Congreso de la República de Colombia, 1990), en el Decreto 2420 de 2015 (Presidencia de la República de Colombia, 2015) y en las demás normas que estos deben cumplir.
El proceso disciplinario está establecido por ley y a este se someten quienes han infringido las normas que aplican a la profesión, teniendo como consecuencias la suspensión hasta por un año o la cancelación de la tarjeta profesional. La norma prevé tanto el proceso disciplinario como el tipo de sanciones que se aplica. De acuerdo con la gravedad de la falta, según el artículo 23 de la Ley 43 de 1990 (Congreso de la República de Colombia, 1990), la JCC puede imponer las siguientes sanciones (ver Tabla 1):
| Amonestaciones | Llamados de atención privados cuando la falta es leve. |
| Multas | Sanciones económicas (hasta cinco salarios mínimos) por fallas que no comprometen la fe pública, pero incumplen deberes. |
| Suspensión | Suspensión de la inscripción profesional hasta por un año. El contador no puede firmar ni ejercer. |
| Cancelación | La sanción más grave. Se pierde la tarjeta profesional por faltas gravísimas, como delitos contra el patrimonio público o reincidencia. |
Por su parte, el proceso disciplinario tiene las siguientes etapas (ver Figura 1):
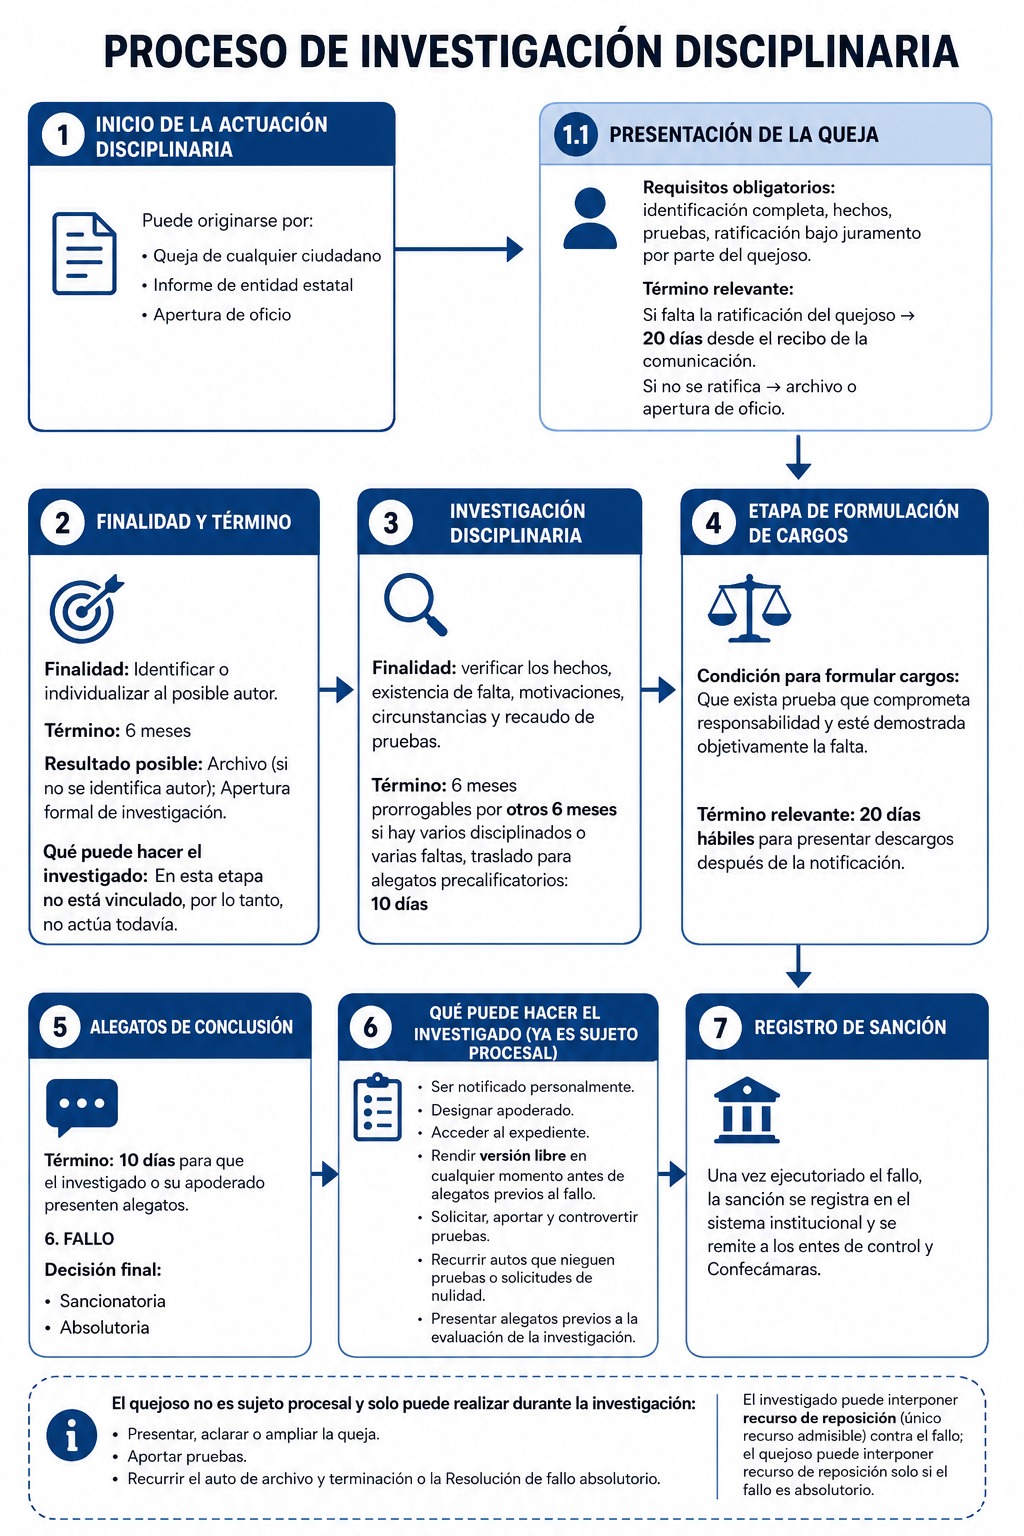
En este contexto, se presentan tensiones frente a la pregunta sobre si los contadores públicos en Colombia son sancionados por desconocimiento de la norma o porque en su formación profesional no se logra atender lo que significa ser fedatario, o más bien, atender al concepto de lo que se considera el sentido y la esencia de la profesión. Al hacer el símil con la medicina, es claro que la sociedad tiene definido en su imaginario social que el médico salva vidas, que la enfermería tiene como finalidad el cuidado del paciente, pero cuando se trata de concretar la esencia de la contaduría pública, raramente se hace alusión a la confianza —también definida por la CCC como verdad, certeza, seguridad, lealtad—.
Al respecto, debe aclararse que la contaduría pública como una profesión encaminada a la preservación del interés público es de suma importancia para la sociedad en cuanto tiene que ver con la seguridad y confiabilidad de las relaciones comerciales y la veracidad de la información que suministren los particulares al respecto (CCC, 1997a; 1997b; 1998; 2000; 2001; 2002b; 2003; 2004a).
De acuerdo con lo anterior, la profesión contable es altamente regulada por la función social que se deriva de su ejercicio y el cumplimiento de normas aplicables a los servidores públicos, especialmente en lo que concierne a las responsabilidades penales, en el sentido en que los contadores dan fe pública cuando certifican y dictaminan estados financieros o atestan situaciones concretas derivadas de la información contable de las organizaciones o de hechos relativos a las diferentes actividades económicas y todo lo que se deriva de estas. Por tanto, puede incurrir en cualquiera de las conductas ilícitas definidas, tipificadas y sancionados por el Código Penal, Ley 599 de 2000 (Congreso de la República de Colombia, 2000, s.p.), que se traducen en los siguientes hechos:
Falsedad ideológica en documento público, art. 286: El servidor público que, en ejercicio de sus funciones, al extender documento público que pueda servir de prueba, consigne una falsedad o calle total o parcialmente la verdad, incurrirá en prisión de 4 a 8 años e inhabilitación para el ejercicio de derechos y funciones públicas de 5 a 10 años.
(…)
Uso de documento falso, art. 291: El que, sin haber concurrido a la falsificación, hiciere uso de documento público falso que pueda servir de prueba, incurrirá en prisión de 2 a 8 años.
Destrucción, supresión u ocultamiento de documento público, art. 292: El que destruya, suprima u oculte total o parcialmente documento público que pueda servir de prueba, incurrirá en presión de 2 a 8 años. Si la conducta fuere realizada por un servidor público en ejercicio de sus funciones, se impondrá prisión de 3 a 10 años e inhabilitación para el ejercicio de derechos y funciones públicas por el mismo término. Si se tratare de documentos constitutivo de pieza procesal de carácter judicial, la pena se aumentará de una tercera parte a la mitad.
(…)
Falsedad para obtener prueba de hecho verdadero. art. 295: El que realice una de las conductas descritas en este capítulo, con el fin de obtener para sí o para otro medio de prueba de hecho verdadero, incurrirá en multa.
Falsedad personal, art. 296: El que con el fin de obtener un provecho para sí o para otro o causar daño, sustituya o suplante a una persona o se atribuya nombre, edad, estado civil o calidad que pueda tener efectos jurídicos, incurrirá en multa, siempre que la conducta no constituya otro delito.
Otros delitos que se deben mencionar están contemplados en los artículos 43 de la Ley 222 de 1995 (Congreso de la República de Colombia, 1995); 21 de la Ley 550 de 1999 (Congreso de la República de Colombia, 1999a); 61 y 62 del Código de Comercio (Presidencia de la República de Colombia, 1971), y de los que se conocen de dos fallos de constitucionalidad de la CCC, que consisten en la violación de la reserva de libros de comercio y papeles del comerciante, secretos y correspondencia, por parte de revisores fiscales, contadores o tenedores de libros.
Ahora bien, para efectos penales, documento no es exclusivamente el escrito en un papel, ya que se extiende a aquel que se crea y conserva mediante las técnicas electrónicas y la informática. El artículo 294 del Código Penal (Congreso de la República de Colombia, 2000, s.p.) vigente establece:
Para los efectos de la ley penal es documento toda expresión de persona conocida o conocible recogida por escrito o por cualquier medio mecánico o técnicamente impreso, soporte material que exprese o incorpore datos o hechos, que tengan capacidad probatoria.
De acuerdo con lo anterior, se infiere que el documento de papel es jurídicamente igual al magnético; criterio también contenido en la Ley Modelo de Comercio Electrónico de la Comisión de las Naciones Unidas, que está vigente en Colombia con la Ley 527 de 1999 (Congreso de la República de Colombia, 1999b).
Así pues, en el ejercicio de la contaduría pública es importante entender que tanto los mensajes de texto como la información generada, almacenada, enviada o recibida por medios electrónicos, ópticos o similares, como el correo electrónico, pueden constituir medios documentales susceptibles de falsedad. Cuando una información deba constar por escrito, ese requisito quedará satisfecho con un mensaje de datos, asegura la ley, y el artículo 5 reconoce la legalidad de estos documentos al disponer que “no se negarán efectos jurídicos, validez o fuerza obligatoria a todo tipo de información por la sola razón de que está en forma de mensaje de datos” (Congreso de la República de Colombia, 1999b).
Cuando las normas exijan firma del documento o establezcan ciertas consecuencias de esta, la ley prevé las llamadas firma digital y certificación digital, claves de seguridad que permiten suponer que el mensaje inicial no ha sido modificado.
Con la tecnología se presentan nuevas y modernas formas documentales que constituyen medios de prueba tanto en el derecho administrativo como en el penal; por tanto, la contabilidad llevada en una base de datos se considera íntegra y auténtica y la confiabilidad depende del concepto de seguridad. Además, la CCC lo ha afirmado reiterativamente: la “contaduría pública como una profesión encaminada a la preservación del interés público, en cuanto tiene que ver con la seguridad y confiabilidad de las relaciones comerciales y la veracidad de la información que al respecto suministren los particulares” (CCC, 1997a; 1997b; 1998; 2000; 2001; 2002a; 2002b; 2003, 2004a; 2004b).
En el mismo sentido, las leyes 43 de 1990, 1314 de 2009, 1474 de 2011, 2195 de 2022 (Congreso de la República de Colombia 1990; 2009; 2011; 2022), el Código de Comercio y el Decreto 2420 de 2015 (Presidencia de la República de Colombia, 1971; 2015), entre otras, establecen normas relacionadas con el campo de actuación del contable, sus responsabilidades, inhabilidades, incompatibilidades, régimen disciplinario y las responsabilidades de los órdenes profesional, penal, administrativo, civil y social (ver Tabla 2). Estas son de obligatorio conocimiento del profesional porque los códigos de ética en Colombia incluyen de forma expresa unos principios, entre los que se deriva el cumplimiento estricto de las normas.
| Ley 43 de 1990 (Congreso de la República de Colombia, 1990) | Parágrafo art. 10 y artículos 47, 48, 49, 50, 51 y 68 | Parágrafo del art.10: Los contadores públicos, cuando otorguen fe pública en materia contable, se asimilarán a funcionarios públicos para efectos de las sanciones penales por los delitos que cometieren en el ejercicio de las actividades propias de su profesión, sin perjuicio de las responsabilidades de orden civil que hubiere lugar conforme a las leyes. Artículo 47: Cuando un contador público hubiere actuado como funcionario del Estado y dentro de sus funciones oficiales hubiere propuesto, dictaminado o fallado en determinado asunto, no podrá recomendar o asesorar personalmente a favor o en contra de las partes interesadas en el mismo negocio. Esta prohibición se extiende por el término de seis (6) meses contados a partir de la fecha de su retiro del cargo. Artículo 48: El contador público no podrá prestar servicios profesionales como asesor, empleado contratista a personas naturales o jurídicas a quienes haya auditado o controlado en su carácter de funcionario público o de revisor fiscal. Esta prohibición se extiende por el término de un año contado a partir de la fecha de su retiro del cargo. Artículo 49: El contador público que ejerza cualquiera de las funciones descritas en el artículo anterior, rehusará recomendar a las personas con las cuales hubiere intervenido, y no influirá para procurar que el caso sea resuelto favorablemente o desfavorablemente. Igualmente, no podrá aceptar dádivas, gratificaciones o comisiones que puedan comprometer la equidad o independencia de sus actuaciones. Artículo 50: Cuando un contador público sea requerido para actuar como auditor externo, revisor fiscal, interventor de cuentas o árbitro en controversia de orden contable, se abstendrá de aceptar tal designación si tiene, con alguna de las partes, parentesco dentro del cuarto grado de consanguinidad, primero civil, segundo de afinidad o si median vínculos económicos, amistad íntima o enemistad grave, intereses comunes o cualquier otra circunstancia que pueda restarle independencia u objetividad a sus conceptos o actuaciones. Artículo 51: Cuando un contador público haya actuado como empleado de una sociedad rehusará aceptar cargos o funciones de auditor externo o revisor fiscal de la misma empresa o de su subsidiaria y/o filiales por lo menos durante seis (6) meses después de haber cesado en sus funciones. Artículo 68: Constituye falta contra la ética sin perjuicio de las sanciones administrativas, civiles o penales a que haya lugar, la presentación de documentos alterados o el empleo de recursos irregulares para el registro de títulos o para la inscripción de contadores públicos. | Responsabilidad profesional, penal, civil Inhabilidades Responsabilidad administrativa, civil, penal, profesional |
| Código de Comercio (Presidencia de la República de Colombia, 1971) | Artículos 205,215 | Artículo 205. Inhabilidades del revisor fiscal: No podrán ser revisores fiscales: 1) Quienes sean asociados de la misma compañía o de alguna de sus subordinadas, ni en estas, quienes sean asociados o empleados de la sociedad matriz; 2) Quienes estén ligados por matrimonio o parentesco dentro del cuarto grado de consanguinidad, primero civil o segundo de afinidad, o sean consocios de los administradores y funcionarios directivos, el cajero auditor o contador de la misma sociedad, y 3) Quienes desempeñen en la misma compañía o en sus subordinadas cualquier otro cargo. Quien haya sido elegido revisor fiscal, no podrá desempeñar en la misma sociedad ni en sus subordinadas ningún otro cargo durante el período respectivo. Artículo 215. Requisitos para ser revisor fiscal-restricción: El revisor fiscal deberá ser contador público. Ninguna persona podrá ejercer el cargo de revisor en más de cinco sociedades por acciones. | Inhabilidades |
| Ley 1314 de 2009 (Congreso de la República de Colombia, 2009) | Normas Internacionales de Información Financiera y Normas Internacionales de Aseguramiento de la Información. | Responsabilidad profesional | |
| Decreto 2420 de 2015 (Presidencia de la República de Colombia, 2015) | Cumplimiento del código de ética de Federación Internacional de Contadores (IFAC). | Responsabilidad profesional | |
| Ley 2195 de 2022 (Congreso de la República de Colombia, 2022) | Artículo 57 | Artículo 57. Modifíquese el numeral 5 al Artículo 26 de la Ley 43 de 1990 y adiciónese un parágrafo, los cuales quedaran así: 5. Los revisores fiscales tendrán la obligación de denunciar ante las autoridades penales, disciplinarias y administrativas, los actos de corrupción así como la presunta realización de un delito contra la administración pública, el medio ambiente, el orden económico y social, financiación del terrorismo y de grupos de delincuencia organizada y administración de recursos relacionados con actividades terroristas y de la delincuencia organizada, los consagrados en la Ley 1474 de 2011, o cualquier conducta punible relacionada con el patrimonio público económico que hubiere detectado en el ejercicio de su cargo. También deberán poner estos hechos en conocimiento de los órganos sociales y de la administración de la sociedad. Las denuncias correspondientes deberán presentarse dentro de los seis (6) meses siguientes al momento en que el revisor fiscal hubiere tenido conocimiento de los hechos. Para los efectos de este artículo, no será aplicable el régimen de secreto profesional que ampara a los revisores fiscales. Parágrafo: Las autoridades de inspección, vigilancia o control de las personas jurídicas que tengan revisoría fiscal podrán imponer las sanciones que correspondan, conforme a sus facultades, a los revisores fiscales por la omisión de la obligación de denuncia establecida en el numeral 5 del presente artículo. | Responsabilidad profesional |
Desde el contexto de la fe pública, se derivan acciones que implican una amplia conceptualización de su significado. En este sentido, la jurisprudencia ha manifestado que esta se refiere al grado de confianza que la sociedad ha depositado en una persona y que no es más que la manifestación de la verdad; así, se presume que los actos y actuaciones de los contadores públicos son ciertos en lo pertinente a la certificación, el dictamen y la atestación. Por tanto, la confianza se convierte en esencia del actuar profesional y tiene significación, tal y como lo afirmaron Martínez y Franco (2014, p. 152):
La construcción de confianza constituye la función social del ejercicio de la contaduría pública, encomendada a los contadores públicos mediante dos acciones fundamentales: la simplificación de la complejidad alcanzada mediante la representación de fenómenos complejos en informes claros y comprensibles y el incremento de la credibilidad al actuar como fedatarios en las relaciones económicas establecidas en la sociedad en relación con las organizaciones y con la actividad económica y social derivada especialmente de los negocios y mercados. Esta noción de confianza se fundamentó en la idea de impulso y desarrollo de la actividad económica, como motor de desarrollo social, en la cual el papel de los contadores es contribuir y conceptuar sobre las diversas situaciones que producen este capital social determinante en la actividad económica y, por lo tanto, en el desarrollo social.
Ahora bien, la fe pública imprime a los contables unas responsabilidades frente al Estado y los particulares, en razón de que actúan como funcionarios públicos cuando, con su firma acompañada del número de la tarjeta profesional, suscriben documentos, bien sea en los estados financieros o en información con destinación a solicitudes de organismos del Estado, entidades particulares o terceros. El contexto de la responsabilidad es amplio y riguroso y contempla la actuación personal, negligencia por el no cumplimiento de las labores encomendadas o, lo que es más sutil, la subsidiaria responsabilidad estipulada en el artículo 1571 del Código Civil colombiano (Consejo Nacional Legislativo, 1887).
Responsabilidades del contador público
Las responsabilidades del contador público se tipifican en responsabilidades profesionales, administrativas, penales, civiles y sociales, tal como se muestra en la Tabla 3.
| Administrativa contravencional | Multa por infringir prohibiciones sobre libros. Artículo 58, Código de Comercio (Presidencia de la República de Colombia, 1971). |
| Administrativa contravencional | El revisor fiscal responderá por los perjuicios que ocasione a la sociedad, a sus asociados o a terceros por negligencia o dolo en el cumplimiento de sus funciones. Artículo 211, Código de Comercio (Presidencia de la República de Colombia, 1971). |
| Administrativa contravencional | El revisor fiscal que no cumpla las funciones previstas en la ley, que las cumpla irregularmente o en forma negligente o que falte a la reserva profesional será sancionado con multas, suspensión del cargo de un mes a un año, según la gravedad de la falta u omisión. En caso de reincidencia, se doblarán las sanciones anteriores y podrá imponerse la interdicción permanente o definitiva para el ejercicio del cargo de revisor fiscal, según la gravedad de la falta. Artículo 216, Código de Comercio (Presidencia de la República de Colombia, 1971). |
| Administrativa contravencional | Faltas a las funciones del revisor fiscal. Artículos 206 a 209, Código de Comercio (Presidencia de la República de Colombia, 1971). |
| Disciplinaria | Normas que deben observar los contadores públicos. Artículo 8, Ley 43 de 1990 (Congreso de la República de Colombia, 1990). |
| Tributaria contravencional | Suspensión de la facultad de firmar declaraciones tributarias y certificar pruebas con destino a la administración tributaria. Artículo 660, Modificado. L. 6a/92, art. 54, Estatuto Tributario (Presidencia de la República de Colombia, 1989). |
| Administrativa contravencional | Ausencia de estados financieros. Sin perjuicio de las sanciones a que haya lugar, cuando sin justa causa una sociedad se abstuviera de preparar o difundir estados financieros estando obligada a ello, los terceros podrán aducir cualquier otro medio de prueba aceptado por la ley. Los administradores y el revisor fiscal responderán por los perjuicios que causen a la sociedad, a los socios o a terceros por la no preparación o difusión de los estados financieros. Artículo 42, Ley 222 de 1995 (Congreso de la República de Colombia, 2995). |
| Penal | Sin perjuicio de lo dispuesto en otras normas, serán sancionados con prisión de uno a seis años, quienes a sabiendas: 1. Suministren datos a las autoridades o expidan constancias o certificaciones contrarias a la realidad. 2. Ordenen, toleren, hagan o encubran falsedades en los estados financieros o en sus notas. Artículo 43, Ley 222 de 1995 (Congreso de la República de Colombia, 2995). |
De las faltas que más cometen los contadores públicos
Del concepto de responsabilidad y de las obligaciones que se derivan de los códigos de ética vigentes en Colombia —Ley 43 de 1990 (Congreso de la República de Colombia, 1990) y Decreto 2420 de 2015 (Presidencia de la República de Colombia, 2015)—, se pueden clasificar las faltas de los contadores públicos en inhabilidades, incompatibilidades, incumplimiento de los principios de integridad, objetividad, independencia, responsabilidad, confidencialidad, observancia normativa, competencia, actualización, difusión, colaboración y respeto entre colegas, que afectan directamente la prestación del servicio profesional. Entre las más comunes que cometen los contables están (ver Tabla 4):
| Certificar hechos falsos: dictaminar estados financieros que no reflejan la realidad económica de la entidad o certificar ingresos inexistentes para trámites bancarios. Vulneración de la independencia: aceptar cargos como revisor fiscal o auditor con vínculos de parentesco, consanguinidad, amistad íntima, enemistad grave o intereses económicos comunes. Apropiación indebida de fondos: desviación de recursos del cliente o empleador. Retención de documentos: no entregar los libros de contabilidad o soportes originales al cliente tras la terminación del contrato. | Relacionadas con el saber hacer y la actualización normativa. Incumplimiento de las NIIF o NAI: no aplicar los marcos técnicos normativos de la Ley 1314 de 2009. Falta de diligencia profesional: actuar con negligencia en la presentación de declaraciones tributarias, causando sanciones de extemporaneidad o inexactitud al cliente. No actualización: ejercer la profesión desconociendo cambios normativos recientes que afecten directamente la razonabilidad de las cifras. | Violación de la reserva comercial: revelar información confidencial del cliente a terceros sin autorización previa o mandato judicial. Publicidad engañosa o desleal: ofrecer servicios garantizando resultados imposibles o demeritando el trabajo de otros colegas para quitarles la clientela. No reportar actos de corrupción: (específico para revisores fiscales) no informar a las autoridades sobre delitos contra la Administración pública o el orden económico social dentro de los seis meses siguientes a su detección. | Según informes de la JCC, el mayor volumen de suspensiones se concentra en: firma de declaraciones tributarias con datos inexactos; ejercicio de la profesión bajo una inhabilidad o incompatibilidad y no llevar la contabilidad de acuerdo con los principios legalmente aceptados. | Inhabilidades: son circunstancias legales, previas a la aceptación de un encargo, que impiden que una persona sea nombrada. Parentesco: grado de consanguinidad. Vínculo previo: si fuiste empleado de una empresa, no puedes ser su revisor fiscal hasta que hayan pasado al menos seis meses desde que dejaste el cargo (Art. 51, Ley 43/90). Condenas judiciales: haber sido sancionado por delitos contra la fe pública o la administración de justicia. Incompatibilidades: se presentan cuando el contador ya está ejerciendo un cargo y surge una situación que choca con su independencia o juicio profesional. Doble rol: no se puede ser simultáneamente contador y revisor fiscal de la misma empresa o de su matriz/filiales. Contador y auditor externo: un contador que lleva la contabilidad no puede auditar su propio trabajo, ya que no sería objetivo (amenaza de autorrevisión). Cargos públicos: los contadores que son funcionarios públicos tienen incompatibilidad para ejercer la profesión en asuntos relacionados con su cargo. Conflicto de intereses: es una situación en la que los intereses personales, financieros o familiares del contador pueden influir en su juicio, haciendo que su opinión no sea imparcial. Interés financiero: tener acciones o inversiones significativas en la empresa que se está auditando. Regalos y hospitalidad: aceptar beneficios excesivos de un cliente que puedan presionar al contador a favorecerlo en un informe. Intereses contrapuestos: asesorar a dos empresas que están en un litigio legal entre ellas. |
Muchos de los procesos disciplinarios en los que los contadores terminan sancionados son el resultado del desconocimiento de la norma, pues se aplican no solo los códigos de ética, sino todas las que rigen el ejercicio de la profesión, lo cual está expresamente citado por el artículo 8 de la Ley 43 de 1990 (Congreso de la República de Colombia, 1990, s.p.) cuando enuncia:
Artículo 8. De las normas que deben observar los contadores públicos. Los contadores públicos están obligados a:
1. Observar las normas de ética profesional.
2. Actuar con sujeción a las normas de auditoría generalmente aceptadas.
3. Cumplir las normas legales vigentes, así como las disposiciones emanadas de los organismos de vigilancia y dirección de la profesión.
4. Vigilar que el registro e información contable se fundamente en principios de contabilidad generalmente aceptados en Colombia.
Así las cosas, cada año se presenta un número de sanciones que van desde la amonestación hasta la cancelación de la tarjeta profesional. En la Tabla 5 se refleja el histórico de sanciones para los últimos seis años:
| 2025 | 12 | 1 | 0 | 11 | 0 | 10 | 2 | 0 |
| 2024 | 15 | 3 | 0 | 12 | 0 | 11 | 4 | 0 |
| 2023 | 21 | 1 | 3 | 16 | 1 | 13 | 7 | 1 |
| 2022 | 25 | 3 | 1 | 21 | 0 | 17 | 8 | 0 |
| 2021 | 19 | 0 | 3 | 16 | 0 | 7 | 12 | 0 |
| 2020 | 22 | 0 | 1 | 21 | 0 | 10 | 2 | 0 |
Ahora bien, como parte misional, la JCC realiza visitas a contadores y firmas de contadores para la verificación del cumplimiento de las normas que aplican a la profesión, entre las que se puede citar la Norma Internacional de Calidad, desconocida y poco utilizada en trabajo de auditoría y revisoría fiscal.
Conclusiones
El análisis realizado nos permite afirmar que el ejercicio de la contabilidad pública en Colombia está estrechamente vinculado al estricto cumplimiento del marco normativo y ético que rige la profesión. La función de supervisión que ejerce la Junta Central de Contadores es un mecanismo fundamental para salvaguardar el interés público, promover la transparencia y garantizar la calidad del desempeño profesional.
Los resultados muestran que el desconocimiento o el incumplimiento de la normativa vigente no solo conduce a sanciones disciplinarias, sino que compromete la confianza social depositada en los contadores públicos como garantes de la información financiera. En este sentido, se destaca la necesidad de la formación continua y de una cultura de autorregulación profesional que fortalezca el ejercicio responsable de la contabilidad.
Por último, se consolida el respeto de las disposiciones legales y éticas como elemento indispensable para la sostenibilidad, la legitimidad y el reconocimiento social de la profesión contable.
Para futuras investigaciones, se recomienda analizar cómo se está impartiendo en las universidades la asignatura de ética profesional en los programas de Contaduría Pública y su alineación con los marcos normativos nacionales e internacionales, considerando aspectos como el impacto de la inteligencia artificial (IA).
Referencias
Ansorena, A. (1996). 15 casos para la selección de personal con éxito: método e instrumentos. Barcelona (España): Paidós.
Congreso de la República de Colombia. (1990). Ley 43 de 1990. Bogotá: Diario Oficial de Colombia núm. 39 602. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=66148
Congreso de la República de Colombia. (1995). Ley 222 de 1995. Bogotá: Diario Oficial de Colombia núm. 42 156. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=6739
Congreso de la República de Colombia. (1999a). Ley 550 de 1999. Bogotá: Diario Oficial de Colombia núm. 43 940. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=6164
Congreso de la República de Colombia. (1999b). Ley 527 de 1999. Bogotá: Diario Oficial de Colombia núm. 43 673. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=4276
Congreso de la República de Colombia. (2000). Ley 599 de 2000. Bogotá: Diario Oficial de Colombia núm. 44 097. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=6388
Congreso de la República de Colombia. (2009). Ley 1314 de 2009. Bogotá: Diario Oficial de Colombia núm. 47 409. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=36833
Congreso de la República de Colombia. (2022). Ley 2195 de 2022. Bogotá: Diario Oficial de Colombia núm. 51 921. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=175606
Consejo Nacional Legislativo. (1887). Ley 57 de 1887. Bogotá: Diario Oficial de Colombia núm. 7019. Recuperado de https://gestornormativo.creg.gov.co/gestor/entorno/docs/ley_0057_1887.htm
Corte Constitucional de Colombia – CCC. (1997b). Sentencia C-538 de 1997. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/1997/c-538-97.htm
Corte Constitucional de Colombia – CCC. (1998). Sentencia C-062 de 1998. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/1998/c-062-98.htm
Corte Constitucional de Colombia – CCC. (2000). Sentencia C-530 de 2000. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/2000/c-530-00.htm
Corte Constitucional de Colombia – CCC. (2001). Sentencia C-780 de 2001. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/2001/c-780-01.htm
Corte Constitucional de Colombia – CCC. (2002a). Sentencia C-645 de 2002. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/2002/c-645-02.htm
Corte Constitucional de Colombia – CCC. (2002b). Sentencia C-670 de 2002. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/2002/c-670-02.htm
Corte Constitucional de Colombia – CCC. (2003). Sentencia C-621 de 2003. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/2003/c-621-03.htm
Corte Constitucional de Colombia – CCC. (2004a). Sentencia C-559 de 2004. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/2004/c-559-04.htm
Corte Constitucional de Colombia – CCC. (2004b). Sentencia T-395 de 2004. Bogotá. Recuperado de https://www.corteconstitucional.gov.co/relatoria/2004/t-395-04.htm
Feliú, P.; Taricani Lozada, J. y Rodríguez Trujillo, N. (1996). Manual descriptivo y aplicación de la prueba de estilo gerencial (PEG.01). Caracas (Venezuela): PsicoConsult.
Gonczi, A. y Athanasou, J. (1996). Instrumentación de la educación basada en competencias. Perspectiva de la teoría y la práctica en Australia. Sydney (Australia): Editorial Limusa.
González, V. (2002). ¿Qué significa ser un profesional competente? Reflexiones desde una perspectiva psicológica. Revista Cubana de Educación Superior, 22(1), 45-53. La Habana: Universidad de La Habana. Recuperado de https://rieoei.org/historico/deloslectores/Maura.PDF
Lawshe, C. y Balma, M. (1996). Principles of personnal testing. Nueva York (Estados Unidos): McGraw Hill.
Martínez, E. y Franco, R. (2014). El proceso disciplinario aplicado a los contadores públicos. Libre Empresa, 11(1), 149-170. Bogotá: Universidad Libre de Colombia. https://doi.org/10.18041/1657-2815/libreempresa.2014v11n1.3018
McCelland, D. (1973). Testing for Competence Rather than for “intelligence”. American Psychologist, 28(1), 1-14. https://doi.org/10.1037/h0034092
Mertens, L. (2000). La gestión por competencias laborales en la empresa y la formación profesional. Madrid (España): Organización de Estados Americanos.
Presidencia de la República de Colombia. (1971). Decreto 410 de 1971. Bogotá: Diario Oficial de Colombia núm. 33 339. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=41102
Presidencia de la República de Colombia. (1989). Decreto Ley 624 de 1989. Bogotá: Diario Oficial de Colombia núm. 38 756. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=6533
Presidencia de la República de Colombia. (2015). Decreto 2420 de 2015. Bogotá: Diario Oficial de Colombia núm. 49 726. Recuperado de https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=76745
Spencer, L. M. y Spencer, S. M. (1993). Competence at Work: Models for Superior Performance. Nueva York: John Wiley and Sons.
Wordruffe, C. (1993). What is Meant by a Competency. Leadership and Organization Development Journal, 14(1), 29-36. https://doi.org/10.1108/eb053651
Información adicional
Sugerencia de citación: Agudelo Vargas, M., y Castellanos Polo, O. C. (2026). El contador público: su facultad de fedatario y el control disciplinario. Revista Visión Contable, 33, pp. 29-46. https://doi.org/10.24142/rvc.n33a3