Artículos
Análisis de la viabilidad de los Costos Basados en Actividades en la empresa avícola colombiana
Feasibility Analysis of Activity-Based Costs in Colombian poultry companies
Revista Visión Contable Universidad Autónoma Latinoamericana
Universidad Autónoma Latinoamericana, Colombia
ISSN: 0121-5337
ISSN-e: 2539-0104
Periodicidad: Semestral
núm. 32, 2025
Recepción: 08 agosto 2025
Aprobación: 30 noviembre 2025

Sugerencia de citación: Alzate, J. (2025). Análisis de la viabilidad de los Costos Basados en Actividades en la empresa avícola colombiana. Revista Visión Contable, 32, pp. 58-84 https://doi.org/10.24142/rvc.n32a4
Resumen: Este artículo da cuenta de una investigación aplicada, diseñada para atender la necesidad de aplicación de un sistema de costos que se ajustara a la operación del negocio avícola. De acuerdo con esto, su propósito fue analizar la viabilidad de la implementación del sistema de Costos Basados en Actividades (ABC) en una empresa avícola colombiana. El alcance se fijó bajo un enfoque metodológico cualitativo exploratorio, con empleo de estrategias como la observación participante, la investigación documental y el estudio de caso. Para hallar la respuesta a la viabilidad de emplear un sistema de este tipo, fue necesario verificar una serie de factores que condicionaron el funcionamiento de esta herramienta, como conocer la cadena de producción de la planta de procesos, identificar las actividades que se realizaban en cada uno, asociar los recursos que consumía cada actividad y discutir si esta asociación de costos era mejor comparada con los costos conjuntos. El estudio sugirió la factibilidad del uso de los ABC siempre que la empresa trabajara en la documentación de los procesos, el tratamiento homogéneo de la información y el empalme y capacitación adecuada del personal.
Palabras clave: sistemas de costos, costos basados en actividades, empresa avícola, macroprocesos, procesos, actividades.
Abstract: This article presents an applied research designed to meet the need of applying a cost system that fits the operation of the poultry business. Therefore, its purpose was to analyze the feasibility of implementing the Activity-Based Costs (ABC) system in a Colombian poultry company. The scope was set under an exploratory qualitative methodological approach, using strategies such as participant observation, documentary research, and case study. To verify the feasibility of using such a system, it was necessary to assess a series of factors that conditioned the operation of this tool, such as knowing the production chain of the process plant, identifying the activities that were carried out in each one, associating the resources consumed by each activity, and discussing whether this cost association was better compared to the joint costs. The study suggested that implementing ABCs is feasible provided that the company worked on documentation of the processes, homogeneous treatment of the information, handing over the job and adequate training of personnel.
Keywords: Cost systems, Activity-Based Costs (ABC), Poultry company, Macro-processes, Processes, Activities.
Introducción
La iniciativa de este estudio partió de la necesidad de formalizar un sistema de costos en una avícola que se fundó en el suroccidente de Colombia y que, tras la acogida en esta región, expandió su operación a otras zonas del país. La avícola en referencia realizó estudios de tres sistemas de costos con el fin de implementar el de mayor pertinencia para su tipo de actividad económica. Este trabajo da cuenta de la investigación aplicada para evaluar únicamente la viabilidad del Costeo Basado en Actividades (costos ABC).
La implementación del modelo hará dúctil la toma de decisiones oportuna por parte de los directivos de la empresa al tener un instrumento que refleja información que se aproxima a la realidad. Además, habrá posibles beneficios como el conocimiento de la cadena de producción que da valor agregado a los productos y exactitud en la asignación de los recursos consumidos a los objetos de costos. Por su parte, la estructura de costo optimizará la información que tiene la empresa sobre cada uno de sus productos, ya que, con la herramienta ABC, se reflejarán las actividades que se requieren y los recursos que se necesitan para fabricar cada una de estas.
La investigación aplicada se delimitó a la línea de producción más rentable de la compañía, el pollo en canal. Debe entenderse este producto como aquel pollo que se encuentra procesado y empacado para la venta, bien sea entero o porcionado.
Al implementar la técnica ABC, la unidad de negocio se dividirá en tareas a las cuales llamaremos actividades. Para ilustrar la ramificación supondremos que, para obtener como producto final el pollo en canal, este pasó por el siguiente proceso (ver Figura 1).
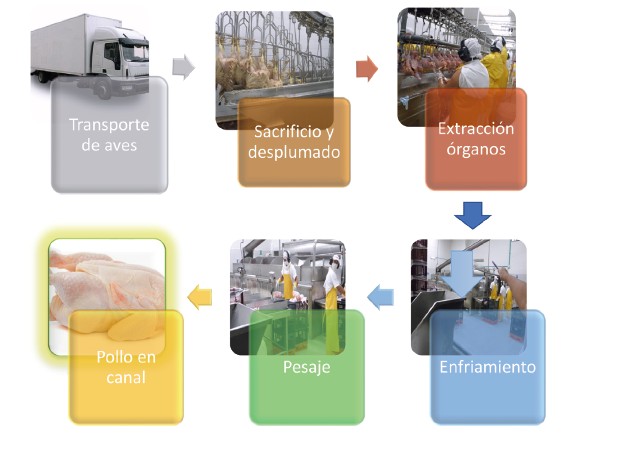
A cada actividad se le cargan los costos que se generan en su ejecución. A modo de ejemplo, el desgaste de las máquinas del área de desplumado no será llevado ni combinado con las que extraen los órganos. No sería lógico imputarle costos de extracción de órganos a un producto final que nunca pasó por esta actividad. Es en este punto donde el ABC difiere de otros sistemas, pues dicho nivel de detalle facilita la gestión de los costos y genera mayor certidumbre para la dirección de la empresa.
En esa línea, Cuervo et al. (2006, p. 37) afirmaron que el sistema de costos ABC:
es un modelo gerencial y no un modelo contable: si el propósito es diseñar un modelo a la medida de la empresa, o de la administración, o de las necesidades de la gestión, no debe ni concebirse como modelo contable, ni debe ligarse a la contabilidad.
Su vocación es principalmente para la toma de decisiones por la calidad de información arrojada, pero no busca cumplir con los estándares de contabilización o asientos en libros contables, los movimientos o transacciones económicas que se generan durante la producción.
La ejecución de esta investigación acarreó diversas bondades para la unidad de negocio, entre ellas, el conocimiento preciso del componente de costo que lleva realizar un producto, los procesos redundantes dentro de la cadena de producción, actividades que no generan valor, el despilfarro de recursos y la capacidad ociosa; todo en apoyo a la optimización y generación de réditos. Lo anterior, redunda en hacer más rentable la operación de la organización.
Incluso si la investigación hubiera sugerido que no era viable un modelo ABC dentro de la planta de proceso avícola, también se obtendrían beneficios, debido a que la empresa ahorraría tiempo y dinero al descartar un método de costeo no compatible con la operación de su negocio.
Considerando el anterior planteamiento, la investigación atendió el propósito de analizar la viabilidad de la implementación del método de costos ABC en una empresa avícola para el mejoramiento de la información y la toma de decisiones, por medio de un proceso cualitativo exploratorio. Para su cumplimiento, se pusieron de relieve tres objetivos específicos: 1) contextualizar el sector y la actividad avícola en Colombia; 2) caracterizar la cadena de producción de la planta de proceso, facilitando el conocimiento de la empresa; e 3) identificar las actividades que realizaba la empresa durante su etapa productiva y administrativa, mediante la observación de los procesos.
Este trabajo se estructuró desde los siguientes acápites. Primero, el marco de referencia con el desarrollo temático y conceptual; segundo, la descripción de la metodología empleada para el acercamiento al trabajo de campo y la recolección de pistas teóricas y prácticas; tercero, los resultados preliminares discriminados en fases, y finalmente unas notas conclusivas de este preliminar.
Marco de referencia
La herramienta de costos ABC se atribuye a los aportes que realizaron Robert S. Kaplan y Robin Cooper en la década 1980, cuando buscaron un enfoque diferente de costeo que reflejara de forma más fidedigna el componente de costos de un producto o servicio. Los autores argumentaron que la manera adecuada para costear un objeto era a través de las actividades necesarias para elaborarlo.
ABC es llamada así por sus siglas en inglés Activity Based Costing y ha sido ampliamente divulgada y logrando un rápido empleo en muchas empresas de países tecnológicamente adelantados, remplazando otros métodos tradicionales empleados en diversos sectores productivos y fabriles debido a sus notorias ventajas en identificar y cuantificar los reales factores generadores de los costos directos e indirectos en forma más acertada que otros mecanismos de costeo. ABC busca realmente las causas que originan los costos indirectos. (Toro, 2010, p. 47)
El sistema de costos ABC difiere en gran medida de los métodos tradicionales en los siguientes puntos (ver Tabla 1):
| ABC | Costeo tradicional |
| Utiliza generadores de costos para cada actividad. | Utiliza una base volumétrica de asignación. |
| Se preocupa por cómo se gastaron los recursos. | Se preocupa por qué se gastó. |
| Tiene un enfoque de proceso para resolver problemas de la organización. | Se enfoca hacia la responsabilidad administrativa para los costos dentro de las unidades. |
| Asigna los costos indirectos, primero a las actividades y después a los productos. | Asigna los costos generales, primero a los departamentos y luego a los productos. |
| Aparecen nuevos costos, como el costo de oportunidad. | No se generan más costos de los que se miden. |
La tabla anterior es referenciada para señalar la manera en que actualmente se costea en la planta de proceso avícola a través de costeo tradicional o convencional. Este método, al tener una asignación de recursos tan plana, puede provocar un subsidio de recursos entre los productos, es decir, se sobrevalora o subvalora el costo de la mercancía final y se desconoce el costo real de un objeto.
Al desconocer el costo de elaboración de un producto, su precio de venta puede estar por debajo del punto de equilibrio, lo que significa que no se tiene certeza frente a su rentabilidad. Esto trae como consecuencia que la gerencia tiene una información no muy precisa para elaborar planes estratégicos y puede, por ejemplo, asignar más fuerza de ventas a productos poco rentables. A su vez, como la cadena productiva no está ramificada por actividades, los directivos desconocen las actividades que no agregan valor al producto terminado.
Para una implementación satisfactoria de costos ABC, los investigadores Valera y Coromoto (2009) plantearon que, una vez determinado que este método es el indicado para mejorar la información de costos, se debe seguir un proceso sistemático que incluya: 1) identificar y definir las actividades relevantes, así como los objetos de costos; 2) organizar las actividades por centros de costos; 3) identificar los componentes de costos principales y establecer la estructura del flujo de costos, y 4) determinar las relaciones entre actividades y costos e identificar los inductores para asignar los costos a las actividades y de estas a los productos.
Según Ríos (2010, p. 208), el costeo ABC debe asumirse como un modelo gerencial. "El sistema es una metodología que trabaja a corto plazo, pero pensando en el futuro, pues trabaja a través de la creación de valor y mejora continua en un sistema dinámico que se adapte a los cambios". La mejora continua que se hace a corto plazo se efectúa cuando los costos ABC se analizan con la administración basada en actividades (ABM, por sus siglas en inglés) interpretando la información arrojada.
En cuanto a la valoración de las actividades principales, si la actividad es muy compleja se descompone previamente en tareas, de tal forma que la suma de los costes asociados al ejercicio de cada tarea proporciona el coste total de la actividad (González y Morini, 2007). Lo anterior se propone en eventos donde no es posible asignarle a la actividad los inductores de costos con un simple análisis. Así mismo, es relevante identificar actividades no esenciales y buscar eliminarlas (Delicio, 1998).
En algunos casos, el costeo ABC también puede cargar una connotación negativa por implicar la ejecución de técnicas complejas y demasiado costosas que no están al alcance de todas las empresas (Ramírez y Vanegas, 2008). Frente a esto, Sosa et al. (2005, p. 17) agregaron que "un sistema de costo ABC es todavía esencialmente un sistema de costo histórico. En ciertas circunstancias, su utilidad es dudosa, especialmente si hay aspectos de costos futuros que cobren mayor importancia". Así, para conocer el costo real de un producto se debe esperar al cierre contable de cada periodo, pues entre cortes contables puede haber sucesos de difícil control y que afectan el precio de los recursos. Un ejemplo claro de esto es que la escasez de insu-mos puede desenlazar alzas en su valor.
Ruiz y Fortuny-Santo (2011, p.17) señalaron como "inconveniente el hecho de que el sistema ABC no se encuentre exento de subjetividad, pues el personal debe hacer estimaciones sobre su dedicación horaria a una tarea y adoptar criterios de reparto de los costes indirectos entre las actividades". Un riesgo subjetivo se presenta en el momento de parametrizar los inductores de recursos, lo que podría distorsionar el costo de los productos o servicios de manera relevante.
Además, debe considerarse que el compromiso por parte de los directivos es un factor decisivo en el momento de implementar dicho modelo, pues ellos son los usuarios finales y principales de la información arrojada.
Las empresas suelen implementar herramientas de apoyo a la gerencia como el ABC, BPM y el BSC. Sin embargo, esto se hace de manera desvinculada, duplicando el trabajo de los departamentos y separando las actividades de planificación, organización y control cuando deberían de estar coordinadas. (Ugalde, 2011, p. 444)
Es pertinente revisar la implementación de los costos ABC en relación con la ABM, en razón a que esta es una herramienta administrativa que se enfoca en el mejoramiento continuo del conjunto de procesos que se lleva a cabo dentro de una empresa, ya sean administrativos, operativos o de apoyo. Con esta técnica, la alta gerencia puede gestionar la organización de manera eficiente al eliminar procesos o tareas que no aporten valor o sean redundantes.
Es útil complementar los costos ABC con la herramienta ABM, pues ambos tienen como filosofía el estudio de las tareas y procesos necesarios para llegar a cumplir con un plan estratégico, bien sea para reducir costos, mejorar la satisfacción del cliente, aumentar la calidad y características de los productos, obtener mayor rentabilidad, entre otros.
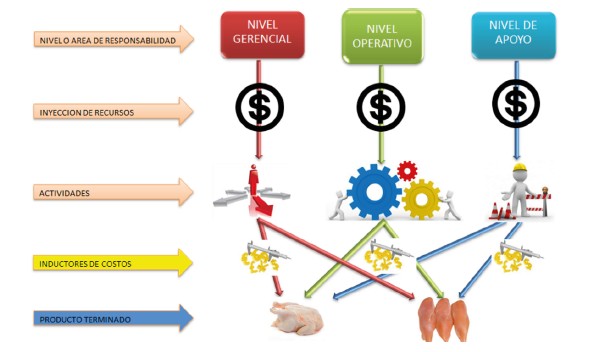
La Figura 2 ilustra los nexos del costeo ABC —que asigna a los productos las actividades necesarias para producirlos y a las actividades los recursos que se consumieron— con el ABM, que gestiona las actividades y elimina las que no agregan valor o son innecesarias.
Metodología
La metodología fue de tipo cualitativo, y se propuso analizar un fenómeno de costos particular en la dinámica organizacional. Se empleó un enfoque cualitativo exploratorio, en razón a que el desarrollo de la investigación requirió el estudio de las actividades, los procesos administrativos, el sistema contable, así como las características del producto, capacitación del personal y conocimiento de estrategias de costeo utilizadas.
El estudio de caso demandó estrategias cualitativas, tales como investigación documental y observación participante (Galeano, 2004), debido a que, para un sistema de costos, es necesario documentar material de fuentes primarias y secundarias que permita conocer la empresa y su entorno (mapas de proceso, relación de actividades, normas relacionadas con la producción de alimentos, organigramas, etc.). En este punto, se puso de relieve la inmersión en la planta de uno de los investigadores con el fin de realizar la observación participante en el campo. Frente a la investigación documental, se revisaron archivos facilitados por la dirección de la compañía y se llevó a cabo una revisión de literatura requerida para profundizar en el problema que se buscó atender.
Se realizaron seis entrevistas piloto al inicio del proceso. Posteriormente, se realizaron 26 más y se planteó sumar otras derivadas de las pistas arrojadas por la caracterización de la empresa y de sus actividades operativas y administrativas. Es importante mencionar que, en el acercamiento a las fuentes primarias, se entregó un documento de confidencialidad. Para su firma, los directivos sugirieron que la divulgación o publicación del caso debía realizarse manteniendo total reserva de la razón social o nombre de la avícola.
Al corte de la investigación, se han ejecutado algunas de las fases de ejecución del proyecto que permiten anticipar resultados frente a la implementación de los costos ABC. Se relievan las siguientes: 1) exploración para el conocimiento de la empresa; 2) análisis de la línea de producción de pollo en canal; 3) macroprocesos, procesos y actividades, y 4) factores relevantes para la implementación un modelo de costos ABC. El apartado de resultados da cuenta de cada una de estas.
Resultados
En cumplimiento de los objetivos planteados, los resultados se discriminaron en las diferentes fases que dan cuenta del alcance de investigación. Por tratarse de una investigación en curso, estos, aunque preliminares, permiten sugerir tendencias concluyentes.
Primera fase: exploración para el conocimiento del negocio
La empresa del caso es una unidad de negocio del sector avícola con sede principal en el Valle del Cauca. Inició operaciones en el año de 1996 en la ciudad de Bogotá con la compra y venta de pollito de un día. La organización es producto de la fusión de tres empresas. Inicialmente fue una compañía de responsabilidad limitada (Ltda.) y posteriormente pasó a convertirse en una Sociedad Anónima (S.A.) bajo escritura pública en el año 2010.
Con la fusión, se consolidó como una empresa líder en Colombia en el área del sector avícola, pionera y representante de razas a nivel mundial en nuestro país como cobb avian 48 y babcock. Actualmente, genera más de 1500 empleos directos y aproximadamente 100 empleos indirectos en el territorio nacional. Tiene presencia en varias regionales: Antioquia, Boyacá, Cauca, Costa Atlántica, Cundinamarca, Eje Cafetero, Huila, Meta, Nariño, Norte de Santander, Santander, Tolima, Valle del Cauca, entre otras.
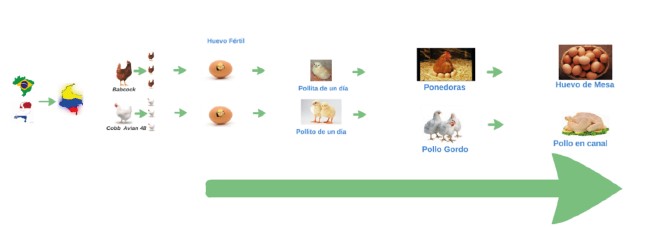
Respecto a las líneas de producción, la empresa tiene un profundo alcance. Inicia operaciones con el huevo fértil y termina con la venta de pollo asado. Este conocimiento asiduo del negocio acarrea el siguiente detalle:
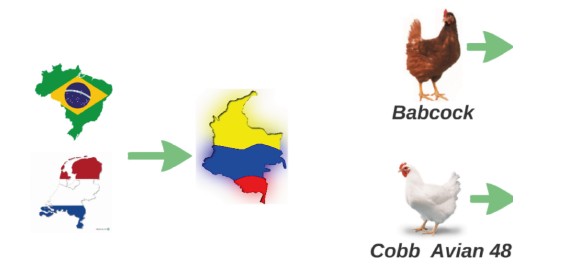
Importación de aves de raza babcock (genética para producir huevo) desde Brasil y cobb avian 48 (genética para producir carne) desde Holanda. Dentro de la cadena de producción, a estos semovientes se les da el nombre de abuelas (ver Figura 3).
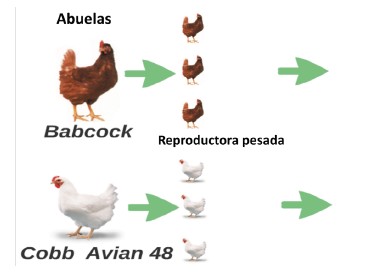
Las abuelas son dispuestas en una granja. El objetivo de este punto es tener un huevo fértil del cual se obtienen reproductoras pesadas (línea babcock) y livianas (línea cobb avian 48). Se resalta que este huevo no se vende, debido a la pureza genética que conserva (ver Figura 4).
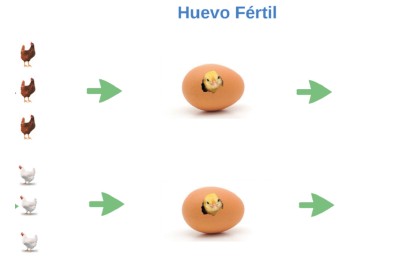
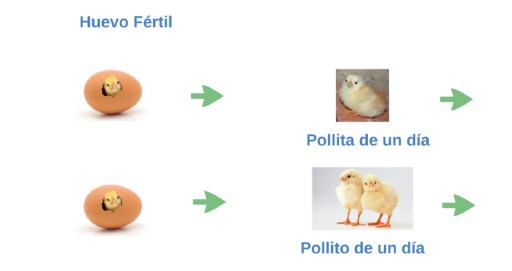
Las reproductoras livianas y pesadas son dispuestas con machos de su misma línea genética para producir huevo fértil. La avícola comercializa este producto, pero, por las características del mismo, los clientes son limitados, ya que se requiere de equipos altamente especializados y un ambiente propicio para incubar el huevo. Debido a lo anterior, la mayor parte del huevo fértil lo incuba la misma empresa (ver Figura 5).
Del huevo incubado se obtienen la pollita (línea babcock) y el pollito (línea cobb avian 48) de un día. Esta es la segunda línea de comercialización —y es una de las más aceptadas por los avicultores, ya que compran un producto de buena calidad y a un buen precio—. Sin embargo, parte de este producto no se vende por dos motivos: falta de demanda, pues el pollito y la pollita de un día están expuestos a un alto índice de mortalidad si no se crían en condiciones técnicamente controladas, y que la organización deja parte de esta línea para continuar con su cadena de producción (ver Figura 6).
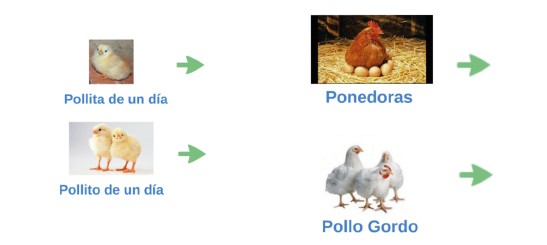
El pollito y la pollita de un día que no son vendidos, se crían hasta obtener aves levantadas. Las organizaciones especializadas en la producción de huevo compran las aves levantadas de raza babcock y los productores de carne adquieren la raza cobb avian 48 (ver Figura 7).
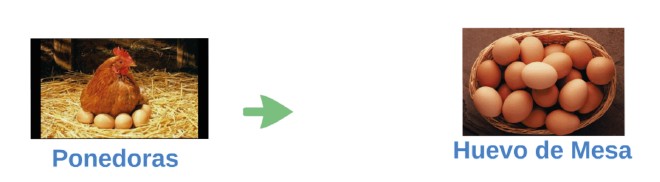
La empresa deja una parte de las aves levantadas de raza babcock para la producción y venta de huevo de mesa (ver Figura 8).
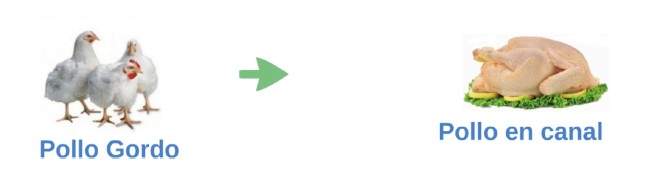
De las aves levantadas de raza cobb avia 48 se deja gran parte para la producción y comercialización de carne (pollo en canal) (ver Figura 9).
La dinámica del negocio avícola se consolida en la Figura 10:
Segunda fase: selección de la operación que se analizará para determinar la viabilidad de implementar un método de costos ABC
Aquí se analiza la operación en la que las condiciones internas y externas son idóneas para la implementación de la herramienta ABC como método de costeo. Es válido separar las operaciones que lleva a cabo la empresa, pues cada una es un macroproceso que se diferencia de los demás en los recursos, actividades, características de los objetos de costos, entre otros.
A continuación, se hace un listado de las condiciones necesarias para determinar la viabilidad de un método de costeo ABC (ver Tabla 2).
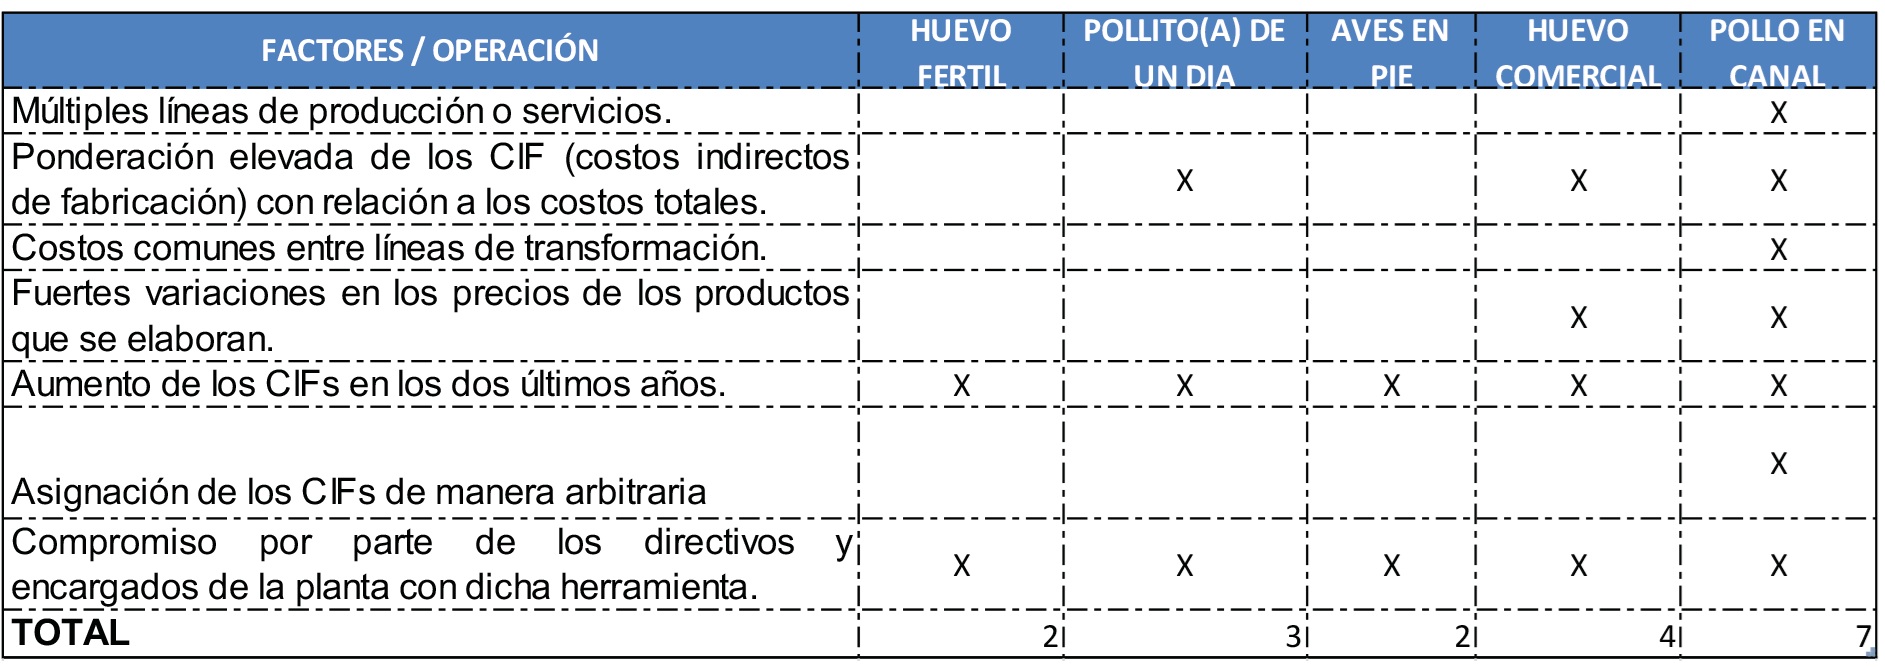
En la operación de pollo en canal, se observa el cumplimiento de las características necesarias para la viabilidad de implementación de un método de costeo ABC. Adicionalmente, dicha operación está en actual crecimiento debido a los esfuerzos realizados por la gerencia en la ampliación del nicho de mercado en el Eje Cafetero.
Una vez seleccionada la línea de producción, se escogió una de las plantas de la empresa donde se exploró y analizó directamente la aplicación de los costos ABC.
Tercera fase: descripción de macroprocesos, procesos y actividades
Macroprocesos
Para evaluar la planta de procesos se considera importante revelar la trazabilidad de los macroprocesos que son llevados a cabo dentro de la organización, observando la teoría de cadena de valor de Michael Porter (1986), en la que se busca que cada actividad sea rentable.
No solo se deben identificar las actividades clasificándolas en un epígrafe marcado por la cadena de valor, también es necesario tratar de descubrir las interrelaciones entre las distintas actividades, porque su influencia mutua puede tener una importancia estratégica. Se puede definir “interrelación”como la manera en que el desarrollo de una actividad de valor condiciona el coste o el resultado de otra. (Ruiz, 2011, p. 4)
Sumado a esto, Porter (1986) planteó dentro de su teoría que las ventajas competitivas, que lo diferencian de la competencia, son el resultado de una estructura organizacional funcional. Por ende, se dará una descripción de los macroprocesos, clasificándolos en tres categorías: los que agregan valor, los que no agregan valor y los que no agregan valor, pero son necesarios (ver Tabla 3).
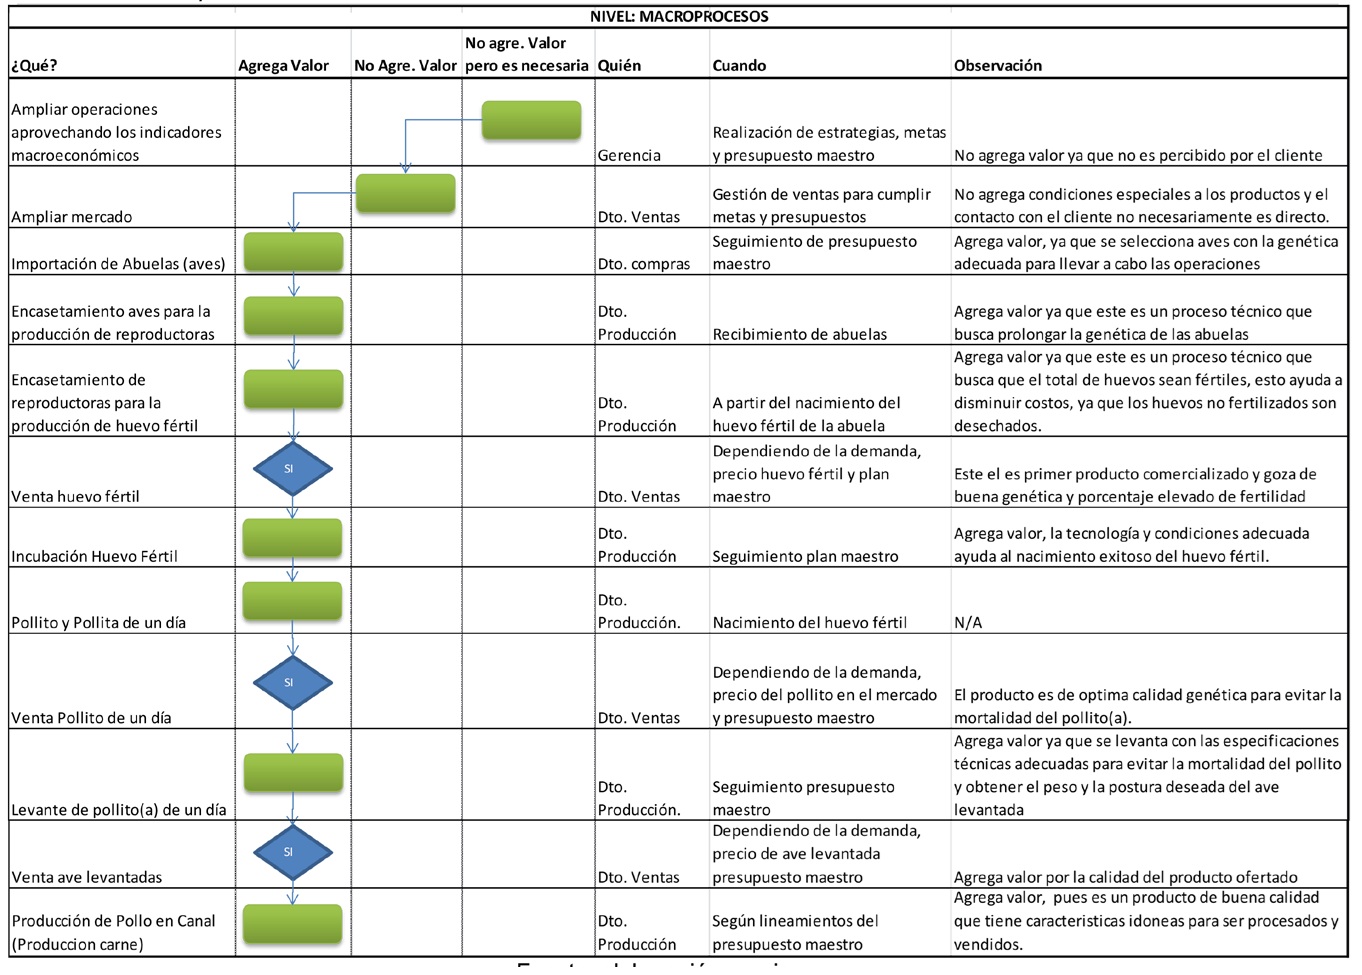
En la observación de los macroprocesos se evidenció una tendencia positiva en la cadena de valor debido a la integración vertical hacia adelante y hacia atrás que tiene la organización, dándole la posibilidad de eliminar intermediarios y, por ende, costo, y conocer la trazabilidad (historia) de los productos que se mueven por la cadena de valor, ya que si estos procesos fueran externos probablemente no se podría generar una ventaja competitiva.
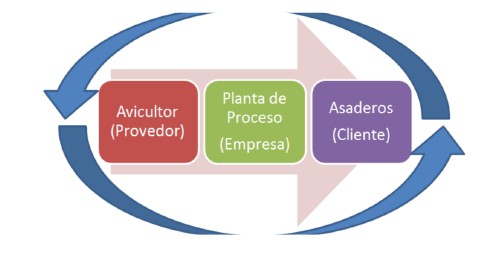
Adicionalmente, la integración vertical hacia atrás contribuye a la no dependencia de la organización para conseguir materia prima (aves); esto mitiga a su vez variables económicas, pues las alzas de precios en el pollo en pie no tienen un impacto directo en la compañía, pues esta misma provee sus aves. La integración vertical hacia adelante permite que los excesos de stock del pollo en canal sean consumidos por la propia empresa, ya sea vendiéndolos a sus asaderos o para la producción de carnes frías. Cuando la demanda de pollo en canal disminuye, no impacta de manera contundente a la organización. La Figura 11 facilita el entendimiento de lo anterior:
Procesos y actividades
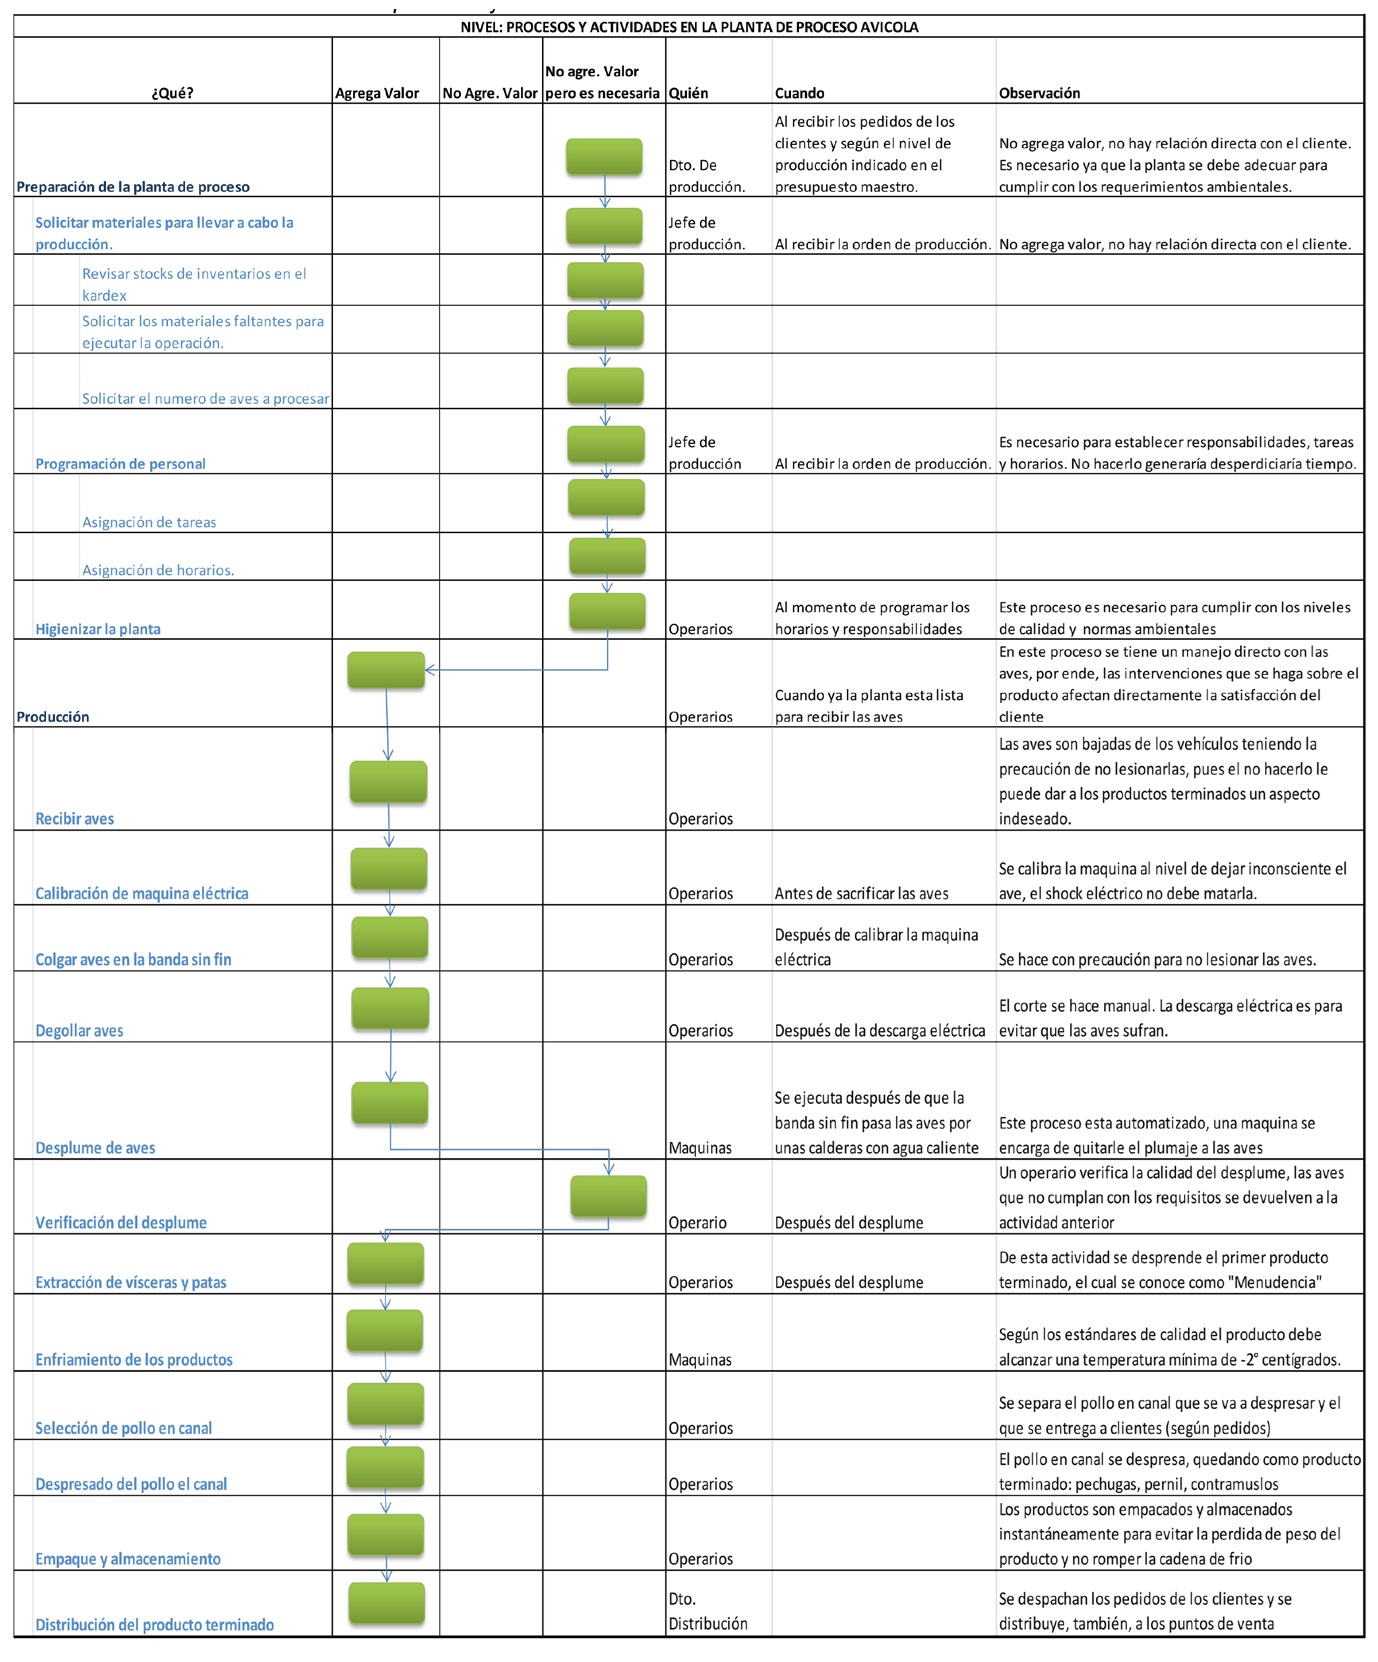
A continuación, se detalla la cadena de valor de la planta de proceso avícola con sus procesos y actividades (ver Tabla 4).
En la observación de los procesos y actividades que se desarrollan en la planta, se identificó eficiencia y que no existían cuellos de botella ni procesos redundantes o innecesarios.
Las actividades que se clasificaron en la cadena de valor como "no agregan valor, pero son necesarias", son consideradas pertinentes, pues no ejecutarlas, omitirlas o cambiarlas, podría acarrear problemas en la calidad del producto o no cumplir los estándares de salubridad.
Cuarta fase: estudio de factores relevantes para determinar la viabilidad de implementar un modelo de costos ABC
Para iniciar esta fase es importante llamar la atención del lector, ya que es vital para dar respuesta a la investigación planteada. Es aquí donde se concentra la mayor parte de los hallazgos del trabajo.
En la segunda fase de la investigación se seleccionó la operación de pollo en canal que se realizaba en la planta de proceso al cumplir los requisitos que condicionaban la viabilidad de implementación de un sistema de costos ABC; así que, el objetivo de esta fase fue profundizar de manera concreta en esos factores y adicionar otros necesarios para dar una base fuerte al trabajo.
Factor 1: existen múltiples líneas de producción o servicio
En la observación de la planta de proceso se evidenciaron múltiples líneas de producción que llamaremos objetos de costos o producto final. Algunos de estos fueron: 1) menudencia, 2) pollo en canal, 3) pechuga, 4) pernil, 5) rabadilla, 6) alas, 7) contramuslo y 8) muslo. La empresa también hacía combinación entre los productos finales para vender a los clientes o por petición de ellos mismos: bandeja de pechuga y pernil, o muslo y pernil, entre otras.
Frente a lo anterior, fue válido hacer el siguiente cuestionamiento: ¿en qué influye la existencia de múltiples líneas de producción en la viabilidad de implementación de un sistema de costos ABC? Con dicho método se facilita la asignación de los costos indirectos de fabricación (CIF) a los objetos de costos. Se puede decir que estos se convierten en costos directos.
Otro punto importante es que, si solo existiera una línea de producción, el método más adecuado para costear sería por procesos o por órdenes de producción, pues al haber únicamente un objeto de costo, la asignación de los CIF se imputaría solo en ese producto terminado, evitándose el desgaste de recursos que acarrea implementar un sistema de costos ABC. En pocas palabras, no existiría una relación de costo-beneficio.
Para finalizar este factor se menciona que, entre más líneas de producción tenga una empresa, más actividades necesita para llevar a cabo su operación. Es en este punto donde se destaca el método de costeo ABC sobre los demás, pues ejerce un control y evaluación sobre dichas actividades con la ayuda de la herramienta de ABA.
Factor 2: ponderación elevada de los CIF en relación con los costos totales
Para evaluar este factor, se presenta la siguiente tabla en la que se tomaron los costos totales de los cuatro primeros meses del año para la planta de proceso donde se ejecuta la operación de pollo en canal (ver Tabla 5):
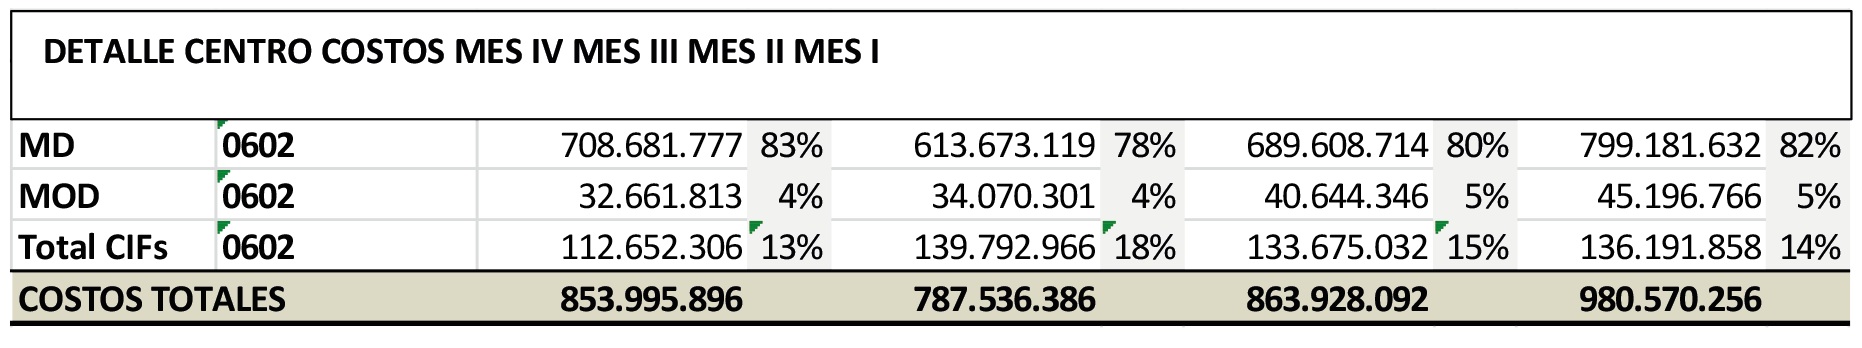
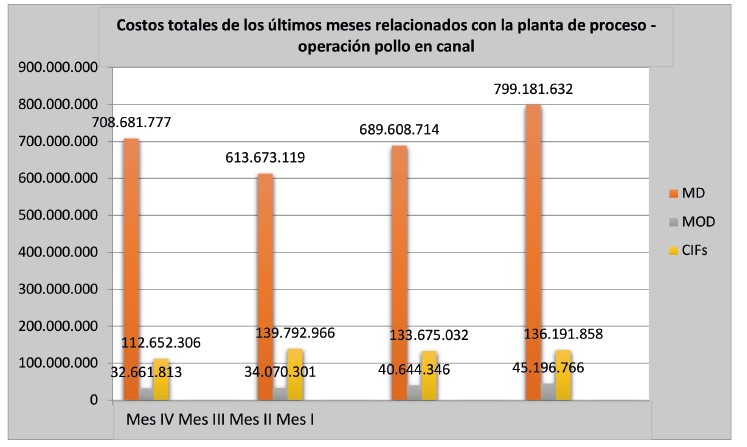
Haciendo un análisis vertical sobre cada mes, se observa que los CIF no tienen una ponderación elevada dentro de los costos totales, pues estos solo representaron entre el 13 % y el 18 % de la totalidad. Se podría decir que la operación de pollo en canal no cumpliría con el segundo factor analizado; sin embargo, no debe subestimarse que el equivalente en recursos de los CIF fluctuó entre $112 652 306 y $139 792 966 mensuales, cifras que son altamente materiales y que impactarían contundentemente los costos unitarios del producto terminado si no se hace una buena gestión sobre dichas erogaciones de dinero.
Para complementar el análisis del factor, se presenta la siguiente figura que facilita el entendimiento de las ponderaciones entre material directo (MD), mano de obra directa (MOD) y CIF (ver Figura 12).
Factor 3: costos comunes entre líneas de producción
En las visitas realizadas a la planta de proceso se evidenció que existen costos comunes entre líneas de producción. Los objetos de costos que más coinciden son los de pechuga, pernil, rabadilla, alas, contramuslo y muslo, y los que menos son el pollo en canal y la menudencia.
Del análisis detallado de las actividades se destaca que, en promedio, cada actividad de producción consume 13 recursos diferentes para llevarse a cabo y la que más recursos utiliza es la del desplumado con un total de 15. Adicionalmente, los objetos de costos que más actividades necesitan para ser producidos son pechuga, pernil, rabadilla, alas, contramuslo y muslo, con un total de 16, y el que menos consume es el pollo en canal, con un total de 12.
Un dato interesante es que el pollo en canal es uno de los objetos de costo más vendido y, al consumir menos actividades que las demás líneas de producción, la asignación de los CIF será mucho menor, es decir, cuesta menos producirlo. En suma, se puede afirmar que la planta de proceso cumple con el tercer factor.
Factor 4: asignación de los CIF de manera arbitraria
Cuando en una empresa se presenta esta situación, hay diferentes maneras de corregir el error, una es con la implementación de un sistema de costeo ABC que evalúa todos los recursos que entran a la cadena de producción y los asocia a las actividades que los consumen. Estas, a su vez, se distribuyen entre los objetos de costo producidos.
En la observación de la planta de proceso y en la entrevista realizada a la jefe de planta, se evidenció que existía un recurso que se estaba asignando de manera arbitraria: la energía eléctrica. Lo anterior, debido a que la planta de proceso comparte un contador de energía con una granja vecina destinada para la operación de pollo en pie.
En la distribución mensual de energía eléctrica se destina el 70 % para la planta de proceso y el 30 % restante para la granja; esta ponderación no está basada en estudios técnicos, sino que fue una decisión tomada por la dirección.
Factor 5: aspectos administrativos y contables
En la observación del área contable se evidenció que se cumplían los factores idóneos para que existiera un método de costeo ABC, por los argumentos favorables de las 26 entrevistas realizadas.
La empresa contaba con una estructura de centros de costo que permitía separar las operaciones que manejaba. Además, se identificó que tenía una estructura contable adecuada de centros de costos, pues de 26 entrevistados el 92 % lo hizo saber así.
El personal administrativo y la dirección general indicaron que estaban dispuestos a implementar un sistema de costos ABC para una medición y cuantificación razonable de los costos de producción.
Sumado a esto, el software contable era amigable con una estructuración de costos ABC y se tenían los controles adecuados para el buen registro de la información, por ejemplo, segregar las funciones, asignar responsables para los centros de costos, realizar copia de seguridad de la información, hacer validación de datos, entre otras. Lo dicho en este punto, se reflejó en las entrevistas en las que el 84 % de los funcionarios consideraron que la empresa valoraba y registraba sus costos adecuadamente.
Sin embargo, se identificó una situación que no permitiría la implementación de un sistema de costos ABC y es que no existía un manual de funciones y procedimientos. Es un factor importante que estaba desencadenando a) cuellos de botella en los procesos y en los flujos de la información, b) retraso en los cierres de costos que se hacen con cortes mensuales y en la generación de informes; c) pérdida de tiempos en actividades redundantes, pues al no tener flujogramas de proceso se puede tardar en encontrar al responsable de retener información y hacer registros errados; d) falta de claridad del personal respecto a sus funciones, a quién y cuándo pasar sus reportes y de qué manera o en qué formatos, y e) tratamientos heterogéneos con el manejo de la información.
Es menester mencionar que todo el personal que entraba a la compañía recibía una inducción sobre las competencias que desempeñaría y, con el paso del tiempo, se especializaba o tenía más habilidad en llevar a cabo sus responsabilidades. Pese a esto, podía suceder que desconociera total o parcialmente los demás procesos que le antecedieron o le precedieron, es decir, conocía sus funciones, pero no las de los demás.
Lo anterior significa que los procesos estaban desincronizados, no había continuidad en los mismos y, por ende, la cadena de valor se veía dañada y los macroprocesos podrían convertirse en inoperantes, ya que la maquinaria que los impulsaba no trabajaba de manera interrelacionada.
Discusión
Se entabló una conversación alrededor de los hallazgos encontrados dentro de esta investigación con el gerente de la línea de negocio de pollo en canal, la gerente financiera y los jefes de planta, comercial y contable.
Lo que más llamó la atención dentro de la discusión fue la manera en que era posible distribuir los costos de la planta de proceso en cada uno de sus macroprocesos, como se presenta en la Tabla 6. Esto reflejaría el costo de los productos terminados de forma más fidedigna y, por ende, el margen de contribución bruto sería más acertado, lo que permitiría tomar decisiones sobre esos productos y actividades que no estaban agregando valor a la empresa
| Rubros contables | POLLO Y VISCERA | DESPRECE | FILETEO | ADOBO | COSTO TOTAL PLANTA |
| Material directo | |||||
| Costo carne de pollo | $5,685,884,100.00 | $ 1,521,466,560.04 | $53,147,755.87 | $ 1,412,682,694.20 | $8,673,181,110.10 |
| Costos de Conversión | |||||
| Mano de obra | S 152,932,032.77 | $ 62,212,494.50 | $9,364,509.48 | 55,715,369.91 | $ 280,224,406.65 |
| Servicios públicos | S 135,789,517.61 | $ 30,552,641.46 | $3,394,737.94 | 10,317,875.23 | $ 180,054,772.23 |
| Depreciación | $81,103,847.33 | $ 18,668,990.28 | $504,530.89 | 6,671,885.00 | $ 106,949,253.50 |
| Empaques | S 12,878,763.94 | $50,227,179.37 | $ 1,287,876.39 | 31,181,445.33 | $95,575,265.03 |
| Soluciones salinas e insumos | $5,709,050.00 | $12,833,771.18 | $0.00 | 700,000.00 | $19,242,821.18 |
| Mantenimiento maquinaria | $75,239,833.33 | $4,700,000.00 | $ 700,000.00 | 2,574,166.67 | $83,214,000.00 |
| Adobos y condimentos | $0.00 | $0.00 | $0.00 | 28,525,400.00 | $28,525,400.00 |
| Otros cif | $4,323,445.10 | $3,579,466.84 | $ 138,400.00 | 4,037,720.04 | $ 12,079,031.98 |
| Costos de refrigeración, | |||||
| congelación y despacho | $ 139,017,433.22 | $ 31,278,922.48 | $ 3,475,435.83 | 17,290,116.51 | $ 191,061,908.04 |
De acuerdo con lo anterior y habiéndose cumplido los factores que determinan la viabilidad de un sistema de costos ABC, la gerencia tomó la decisión de implementar este modelo como método de costeo para la planta de proceso avícola. El procedimiento sugerido para dicha implementación fue el siguiente:
El plazo previsto para comenzar a operar con el sistema de costos ABC fue a partir del periodo contable del mes de enero de 2021.
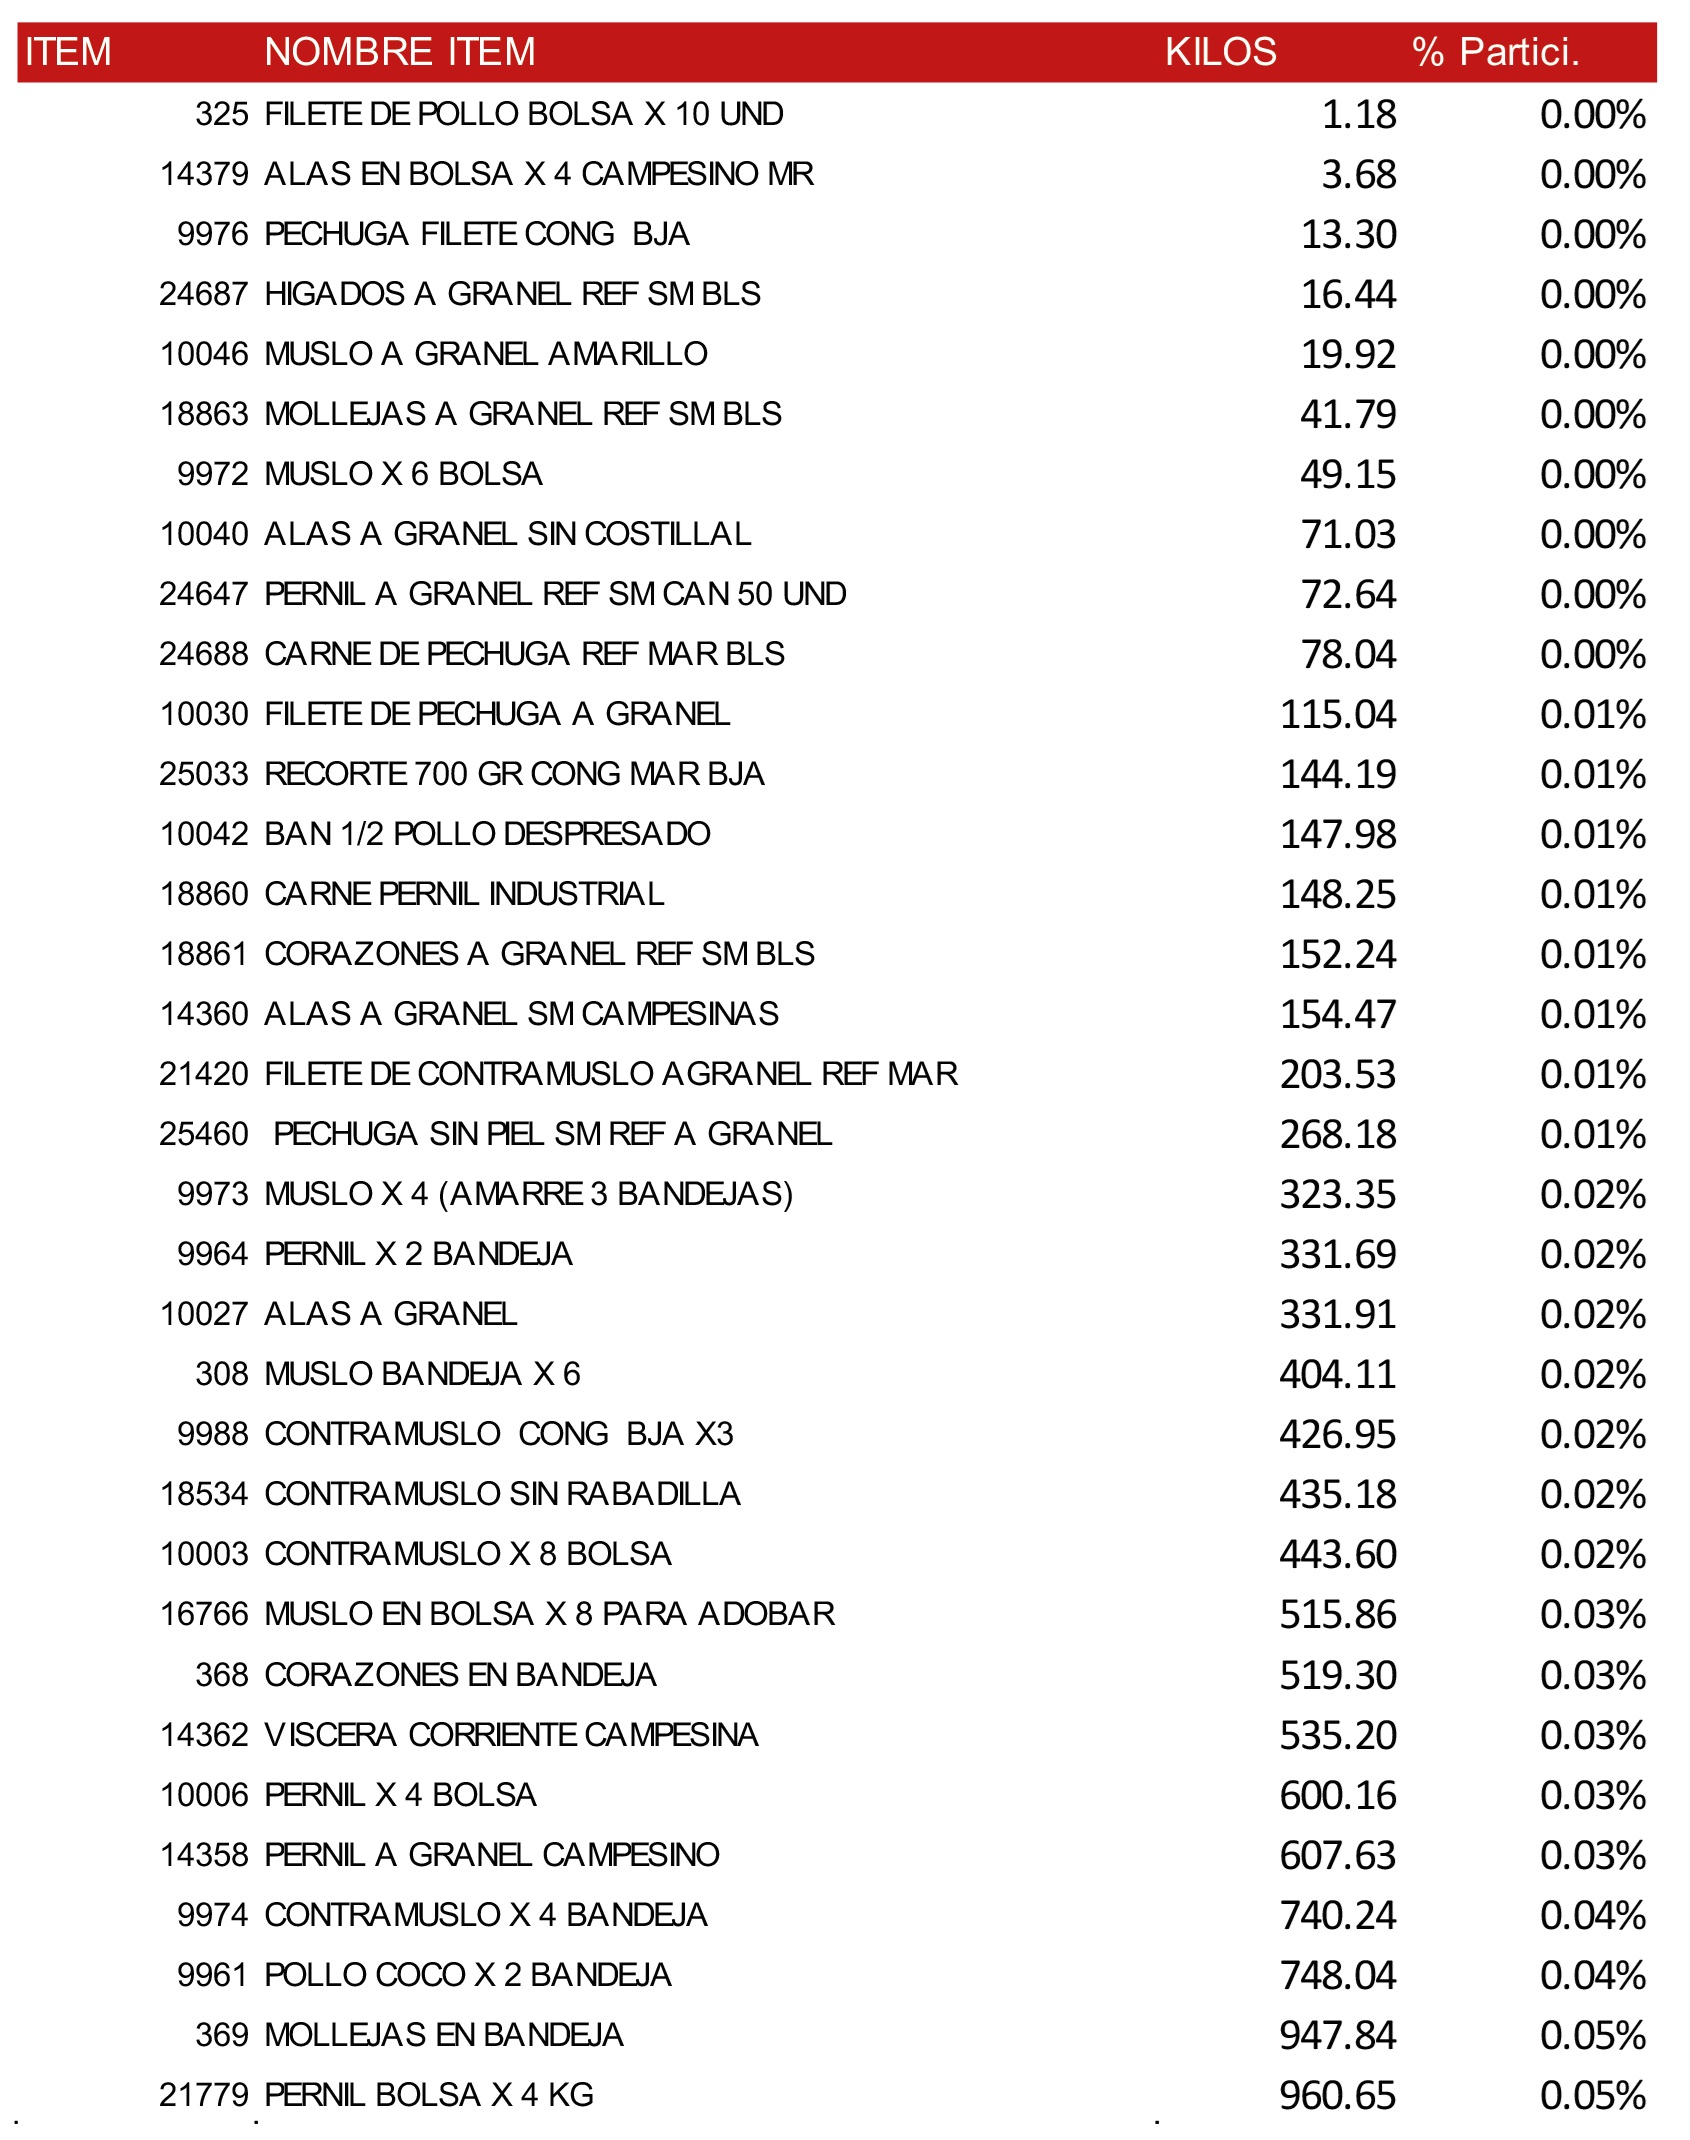
También, se discutieron las posibles limitaciones que tendría dicha implementación. Las más relevantes fueron las siguientes: primera, que actualmente se produce un total de 140 ítems diferentes, esto representará un problema, ya que tomará más tiempo identificar las actividades, los inductores de costos y los ítems. En este sentido, se sugirió la revisión del catálogo de ítems, pues, como se muestra en la Tabla 7, existen unos sobre los cuales se produce menos de una tonelada mensual. En total son 34 ítems que no superan dicha cifra.
La segunda limitación se refiere a que era altamente probable que se necesitara contratar a una persona adicional en el área de Contabilidad y Costos, pues la técnica de costos ABC implica la existencia de cuatro centros de costos para administrar (pollo y víscera, desprese, fileteo y adobo), mientras que anteriormente solo había uno.
La tercera hace referencia al cronograma que se tenía para implementar el sistema de costeo ABC, pues este se cruzaba con proyectos internos de la compañía, como la elaboración de presupuestos para el año 2021, el cierre contable del año 2020, el rendimiento de cuentas para la Junta de Socios del año 2020. Estas actividades comenzaron en octubre del año 2020 y terminaron en marzo de 2021. Por lo anterior, existía la posibilidad de un retraso en el cronograma de implementación.
Sin más novedades relevantes, se culminó la discusión de los resultados.
Conclusiones
Con este estudio se reiteró que es viable implementar un sistema de costos ABC dentro de la planta de proceso avícola, ya que se presentaron los factores idóneos para esto: costos indirectos de fabricación elevados, asignación de costos a los productos terminados de manera arbitraria, etc.
A su vez, con el sistema de costos ABC, la distribución de los costos se realizará de una manera cercana a la realidad y se tomarán decisiones que ayuden a recuperar la rentabilidad de esta línea de negocio, la cual ha venido bajando sus utilidades en los últimos años.
Otra conclusión a la cual se llegó estuvo relacionada con los márgenes de contribución de la empresa, la cual se observa en la Tabla 8.
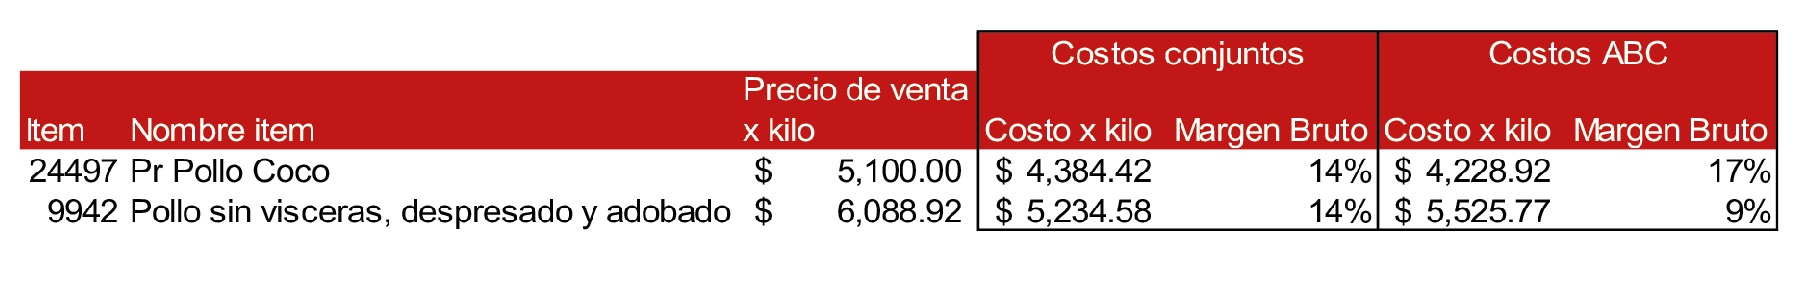
Fue evidente que el ítem 24497 Pr Pollo Coco realmente tiene un margen bruto de 17 % y no del 14 %, como lo mostró la metodología de costos conjuntos. Este punto fue importante, ya que evidenció que un producto que margina el 17 % está siendo subutilizado comercialmente, pues tiene un gran mercado entre los asaderos y carnicerías y solo el 22,82 % de la producción es destinada para producirlo.
Lo contrario ocurre con el ítem 9942 Pollo sin vísceras, despresado y adobado, el cual, por la cantidad de actividades que tiene, termina con un costo de $5.525,77 (moneda en pesos colombianos), marginando solo el 9 % bruto. El 25,34 % de la producción es destinado a producirlo, aunque deja un margen bruto pobre.
Según lo anterior, se puede concluir que los problemas de rentabilidad que estaba atravesando la línea de pollo en canal, se deben a que el sistema de costeo empleado en ese momento (costos conjuntos), no permitía percibir la realidad económica de los contratos y negocios que tenía la empresa y, por eso, la rentabilidad bruta y neta no era la deseada.
Recomendaciones
Se recomienda al gerente de la línea de negocio de carne de pollo en canal que implemente el sistema de costeo ABC, lo cual le ayudaría a detectar los productos que no están dejando un margen bruto dentro de esta actividad, lo que ayudará a la empresa a generar utilidades.
En caso de implementar dicho sistema, se debe evaluar la carga laboral del departamento contable, ya que demanda de un mayor tiempo para clasificar, registrar y aplicar los costos ocasionados encada uno de los centros de costos.
Mediante el análisis del entorno interno y externo de la organización y de las condiciones prexistentes a nivel operativo, administrativo y financiero de la organización se puede determinar que es factible y deseable la implementación de un sistema de costos ABC dentro de la planta de proceso de la empresa.
Se sugiere crear un manual de funciones y procedimientos. Para una empresa que ha crecido en todas sus áreas, en especial en la de recursos humanos (para el corte de la investigación son más de 1500 empleos directos), es vital concretar un documento donde se plasmen los objetivos estratégicos para que los empleados lo puedan consultar y tengan la misma visión de la empresa que tiene la alta dirección. Además ayudará a comprender la cadena de valor de la cual hacen parte y su rol y el de los demás dentro de la organización.
Para estimar de manera confiable los recursos que consume la planta de proceso avícola, es necesario calcular mediante procedimientos técnicos el consumo de energía de esta operación para separarla dela consumida por la granja, ya que comparten un mismo contador.
Con el fin de elaborar un concepto final frente a la factibilidad del modelo ABC en la avícola del caso, se realizará un análisis de factores externos con potencial de afectación sobre la implementación del modelo y del negocio en marcha, tales como Tratado de Libre Comercio (TLC) e indicadores nacionales y globales.
En un mercado exigente como el contemporáneo no solo basta ofrecer productos de calidad, debido a que la competencia puede lanzar uno con características idénticas y más económico. Para generar productos finales con ventajas competitivas es necesaria una planeación estratégica que va mucho más allá del estudio de mercado y variables económicas, políticas, tecnológicas y sociales que se puedan presentar en el ámbito externo.
Referencias
Cuervo, J.; Osorio, J. y Duque, M. (2006). Costeo basado en actividades ABC. Gestión basada en actividades ABM. Bogotá: Ecoe Ediciones.
Delicio, F. (1998). Costos basados en la actividad. Revista FACES, 4(5), 77-94. Mar del Plata: Universidad Nacional de Mar del Plata.
Galeano, M. E. (2004). Estrategias de investigación social cualitativa: el giro en la mirada.Medellín: Fondo Editorial FCSH.
González. J. y Morini, S. (2007). Uso de un sistema ABC para el cálculo y gestión de costes en el sector vitivinícola. Revista Iberoamericana de Contabilidad de Gestión, 5(9), 107-132. Recuperado de https://dialnet.unirioja.es/servlet/articulo?codigo=2274778
Porter, M. (1986). Ventaja competitiva. Ciudad de México: Editorial C.E.C.S.A.M.
Ramírez, H. y Vanegas, B. (2008). Gestión de costos en las pymes: problemáticas y alternativas de solución. Bogotá: Universidad Libre.
Ramis, F.; Neriz, L.; Cepeda C. y Rosales, V. (2001). Costeo de productos en la industria del mueble mediante método ABC. Maderas. Ciencia y Tecnología, 3(1-2), 14-26. http://dx.doi.org/10.4067/S0718-221X2001000100002
Ríos Manríquez, Sanjuana Martha. (2010). El impacto de la gestión de los costes por actividades: el caso de las empresas mexicanas (Tesis de doctorado). Universidad Complutense de Madrid, Madrid, España.
Ruiz, P. y Fortuny-Santo, J. (2011). Innovación en gestión de costes: del ABC al TDABC. Dirección y Organización, 43. https://doi.org/10.37610/dyo.v0i43.359
Sosa, M.; Ramírez, Y.; De la Fuente, F. y Brizuela, I. (2005). Sistema de costo ABC: herramienta útil para gerenciar. Bayamo: Bayamo
Toro, F. (2010). Costos ABC y presupuestos: herramientas para la productividad. El costeo basado en actividades. Bogotá: Ecoe Ediciones.
Ugalde, N. (2011). Calidad en la gestión: administración por procesos, costeo por actividades y el cuadro de mando integral. Ciencias Económicas, 29(2). https://doi.org/10.15517/rce.v29i2.7030
Valera Villegas, M. y Coromoto Morillo, M. (2009). Un sistema de costos basado en actividades para las unidades de explotación pecuaria de doble propósito. Caso: Agropecuaria El Lago, S.A. Innovar, 9(35), 84-103. Recuperado de http://www.scielo.org.co/scielo.php?script=sciarttext&pi-d=S0121-50512009000300008
Información adicional
Sugerencia de citación: Alzate, J. (2025). Análisis de la viabilidad de los Costos Basados en Actividades en la empresa avícola colombiana. Revista Visión Contable, 32, pp. 58-84 https://doi.org/10.24142/rvc.n32a4