Artículos
La Sociedad por Acciones Simplificada (S.A.S.) Como Mecanismo de Planeación Sucesoral a la Luz de la Normatividad en Materia de Elusión Fiscal en Colombia1
The Simplified Joint‑Stock Corporation (S.A.S.) as an Instrument for Succession Planning within Colombia’s Tax Avoidance Regulatory Framework
 Andrés Toro Rodríguez
Carlo Vargas-González c.vargas1@udea.edu.co
Revista Visión Contable Universidad Autónoma Latinoamericana
Universidad Autónoma Latinoamericana, Colombia
ISSN: 0121-5337
ISSN-e: 2539-0104
Periodicidad: Semestral
núm. 32, 2025
Recepción: 17 junio 2024
Aprobación: 30 junio 2025

Sugerencia de citación: Toro, A. & Vargas-González, C. (2025). La Sociedad por Acciones Simplificada (S.A.S.) Como Mecanismo de Planeación Sucesoral a la Luz de la Normatividad en Materia de Elusión Fiscal en Colombia. Revista Visión Contable, 32, pp. 30-57 https://doi.org/10.24142/rvc.n32a3
Resumen: Este artículo tiene como objetivo analizar algunos mecanismos de planeación sucesoral que hacen uso de la Sociedad por Acciones Simplificada (S.A.S.) a la luz de las normas de evasión y elusión fiscal vigentes en Colombia, con el fin de determinar si estos constituyen abuso en materia tributaria o si por el contrario se enmarcan dentro de la planeación tributaria lícita. Metodológicamente, la investigación es cualitativa, pues se basa en la norma para establecer unas condicioness que deben cumplir los mecanismos de planeación sucesoral para ser conformes al derecho. Los principales hallazgos sugieren que hay mecanismos que se usan en la práctica profesional del derecho que son legales, mientras que hay otros que son abuso.
Palabras clave: Sociedad por Acciones Simplificada (S.A.S.), Evasión Fiscal, Elusión Fiscal, Abuso del Derecho, Planeación Fiscal, Planeación sucesoral.
Abstract: This paper aims to analyze some succession planning mechanisms that make use of the Simplified Share Company (S.A.S.) in accordance with the tax evasion and avoidance regulations in force in Colombia, in order to determine if these constitute abuse in tax matters or If, on the contrary, they are framed within lawful tax planning. Methodologically, the research is qualitative, since it is based on the norm to establish conditions that succession planning mechanisms must meet to be in accordance with the law. The main findings suggest that there are mechanisms used in the professional practice of law that are legal, while there are others that are abuse.
Keywords: Simplified Joint Stock Company (S.A.S.), Tax Evasio, Tax Avoidance, Abuse of Law, Tax Planning, Succession Planning.
Introducción
Históricamente en Colombia ha existido un interés por parte de los contribuyentes de encontrar la manera de reducir la carga impositiva que se debe soportar al momento de una sucesión (Arrieta Villegas, 2022). Los contribuyentes, sus asesores tributarios y abogados se han ingeniado diversos mecanismos para que, al momento de un fallecimiento, los bienes del causante sean repartidos a sus herederos de la manera en que él lo hubiera deseado, evitando así los trámites sucesorales, usualmente costosos y engorrosos, y buscando un eventual ahorro tributario para los herederos.
Desde el clásico derecho romano hasta la actualidad, según Fuenteseca y Noriega (2020), los problemas del derecho de sucesiones han sido muchos. Particularmente, en Colombia las sucesiones pueden llegar a ser lentas, engorrosas y sobre todo costosas, especialmente si hay desacuerdo entre los familiares en cuanto a la manera de repartición de la herencia, lo cual puede desencadenar en afectaciones para la familia no solo de tipo emocional sino también económico (Meseguer, 2020).
Por ejemplo, además de asumir gastos notariales, abogados, impuesto de registro en caso de que los bienes relictos sean bienes inmuebles, se encuentra el pago del impuesto de ganancia ocasionales, que para el año 2023 equivale al 15% del costo fiscal de los bienes de la herencia según el artículo 33 de la Ley 2277 del 2022:
Modifíquese el Artículo 314 del Estatuto Tributario, el cual quedará así: Artículo 314. Para personas naturales residentes. La tarifa única del impuesto correspondiente a las ganancias ocasionales de las personas naturales residentes en el país, de las sucesiones de causantes personas naturales residentes en el país y de los bienes destinados a fines especiales, en virtud de donaciones o asignaciones modales, es quince por ciento (15%)
Lo anterior resulta más gravoso cuando se tiene en cuenta que muchos fallecimientos suceden de manera intempestiva y la familia puede no estar preparada para arrogarse los costos descritos, lo cual a su vez obliga a la familia a asumir gastos adicionales para solventar estos pasivos.
Adicional al costo monetario, las sucesiones pueden también desencadenar conflictos intrafamiliares a partir de la discusión sobre cómo serán repartidos los bienes de la herencia (Andrade, 2002). Esto puede llevar a que las sucesiones deban ser tramitadas por vía judicial y no notarial, lo cual significa gastos para la familia en abogados y más tiempo en el cual los herederos no podrán disponer de los bienes del causante.
En este sentido, los mecanismos de planeación sucesoral tienen como objetivo principal evitar los problemas descritos (Escobar, 2014), de manera en que la sucesión sea realizada de la manera más pacífica posible, respetándose los deseos del causante sobre la disposición de sus bienes en el momento de su muerte, evitando conflictos intrafamiliares sobre cómo debería ser llevada a cabo la repartición de los bienes y aminorando las cargas económicas o preparando a la familia para poder asumirlas.
Ahora bien, la utilización de mecanismos de planeación sucesoral no viene sin problemas. El hecho de que, a partir del uso de estas estructuras resulte un ahorro importante en cuanto a los impuestos que deberían haber pagado de no haber utilizado este mecanismo de planeación sucesoral, lleva a preguntarse si lo que se está haciendo podría constituir de alguna manera una elusión fiscal o si por el contrario se está actuando dentro del marco de lo que se conoce como la planeación fiscal lícita (Escobar, 2014).
Desafortunadamente, el concepto de elusión fiscal de la manera en cómo se encuentra regulado en Colombia evita que se pueda determinar, con total certeza, si los mecanismos de planeación sucesoral que hacen uso de la S.A.S. constituyen un mecanismo de elusión fiscal, sumado a esto el hecho de que la cláusula general antiabuso consagrada en los artículos 869 y siguientes del Estatuto Tributario (1989) no ha sido ampliamente ejercida por parte de la administración tributaria, lo cual halimitado el desarrollo de doctrina o jurisprudencia sobre su aplicación en este ámbito.
Por lo tanto, en el momento existe un área gris entre la planeación tributaria lícita y el abuso del derecho que en ocasiones impide determinar con facilidad cuándo termina el primero y empieza el segundo. Es precisamente en esta área gris donde se ubican los mecanismos de planeación sucesoral y en especial aquellos que hacen uso de la Sociedad por Acciones Simplificada.
Sumado a lo anterior, es común que bufetes de abogados les ofrezcan a sus clientes servicios de reestructuración de su patrimonio familiar en el cual se incluyen mecanismos de planeación sucesoral. Estos servicios son ofrecidos sin advertir al cliente y sin haber anteriormente analizado el riesgo de que la administración tributaria considere que estos son mecanismos de elusión fiscal y por lo tanto de que estas operaciones puedan ser recaracterizadas de manera oficiosa para que se generen los efectos tributarios que se pretendían evitar.
Dicho lo anterior, en este artículo se buscará analizar los mecanismos de planeación sucesoral que hacen uso de la Sociedad por Acciones Simplificada (S.A.S.) a la luz de las normas de evasión y elusión fiscal vigentes en Colombia con el fin de determinar si estos constituyen abuso en materia tributaria o si por el contrario se enmarcan dentro de la planeación tributaria lícita. Por tanto, en lo que sigue, el texto tiene esta estructura: unos referentes teóricos, la descripción de la metodología y la aplicación de la metodología a las sociedades por acciones simplificada como mecanismo de planeación sucesoral.
Referentes teóricos
Elusión fiscal
El concepto de elusión fiscal a menudo ha sido confundido y usado de manera indistinta con el concepto de evasión fiscal (degl'Innocenti, Levaggi & Menoncin, 2022; Kogler & Kirchler, 2020); sin embargo, se trata de dos términos diferentes. Por su naturaleza, la elusión fiscal es mucho más complicada de identificar, puesto que mientras la evasión se refiere al incumplimiento directo de las obligaciones tributarias de los contribuyentes, la elusión fiscal lo que busca es una defraudar al fisco de una manera indirecta, es decir, se vale de figuras jurídicas artificiosas., simuladas o sin objeto económico aparte del de obtener una reducción o diferimiento del impuesto por pagar.
El concepto de ha sido estudiado desde diferentes jurisdicciones (Tang, 2020), y se le adjudican diferentes razones por las cuales las personas y las organizaciones caen en la elusión fiscal (Kovermann & Velte, 2021; Li, Al-Sulaiti, Dongling, Abbas & Al-Sulaiti, 2022). No obstante, el factor común es que la intención principal de la elusión fiscal es evitar el nacimiento de la obligación fiscal en cabeza del contribuyente o que el impuesto generado sea inferior al que debía ser pagado en condiciones normales o que deba ser pagado en una oportunidad diferente a la señalada en la norma.
En la jurisprudencia colombiana se puede encontrar diferentes definiciones por parte de las altas cortes frente a este concepto. Es así como la Corte Constitucional en la Sentencia C-015 de 1993 sobre el concepto de elusión fiscal menciona que "a ella suelen remitirse las diferentes técnicas y procedimientos de minimización de la carga fiscal, que no suponen evasión en cuanto se dirigen a evitar el nacimiento del hecho que la ley precisa como presupuesto de la obligación tributaria" (Corte Constitucional de Colombia, 1993).
Por otro lado, del análisis de las sentencias del Consejo de Estado se desprende que esta corte no ha definido el concepto de elusión fiscal; sin embargo, esta corte sí identifica que existen operaciones que realizan los contribuyentes cuyo único propósito aparente es defraudar al fisco (Bedoya & Rua, 2016). En este caso, si bien el Consejo de Estado no utiliza la expresión "elusión fiscal" básicamente se está refiriendo a la misma cosa.
Adicionalmente, en la Sentencia 22390 El Consejo de Estado menciona lo que sigue:
La administración tributaria tiene la potestad de calificar los hechos económicos, para efectos estrictamente fiscales, prescindiendo del nomen y forma de los contratos que hayan pactado las partes, para atribuir los efectos tributarios que correspondan a la transacción efectivamente ejecutada,teniendo en cuenta las obligaciones pactadas y las pruebas de su ejecución.(Consejo de Estado, 2020).
Asimiso, en la normatividad colombiana, el artículo 869 del Estatuto Tributario menciona que un acto u operación es abusiva tributariamente cuando involucre el uso o la implementación de uno o varios actos o negocios jurídicos artificiosos, sin razón o propósito económico y/o comercial aparente, con el fin de obtener provecho tributario, independientemente de cualquier intención subjetiva adicional.
Este artículo fue reglamentado mediante la Resolución 000004 del 2020 la cual define la elusión tributaria en los siguientes términos:
La elusión tributaria o fiscal es la conducta por medio de la cual el contribuyente, a través de diferentes técnicas o procedimientos, evita el nacimiento del hecho que la ley precisa como presupuesto de la obligación tributaria.Por lo anterior, se entenderá que una operación o serie de operaciones es elusiva o abusiva, cuando involucre el uso o la implementación de uno o varios actos o negocios jurídicos artificiosos, sin razón o propósito económico y/o comercial aparente, con el fin de obtener provecho tributario, independientemente de cualquier intención subjetiva adicional.
Como se puede identificar, el punto principal que determina si un negocio jurídico enmascara una operación elusiva fiscalmente es que este sea artificioso, sin razón o propósito económico y/o comercial aparente con el fin de obtener provecho tributario. En este sentido, la Resolución 000004 del 2020 señala que un negocio jurídico tener esta calificación debe de cumplir con las siguientes características:
Frente a los requisitos para determinar si un negocio jurídico es artificioso y sin razón o propósito económico y/o comercial aparente, es pertinente señalar que si bien según la redacción de la norma esta no es una lista taxativa, el operador jurídico deberá identificar en el acto jurídico como mínimo las tres características mencionadas, además de cualquier otro indicio de elusión fiscal que pueda haber en el caso particular.
Planeación Fiscal
En primer lugar, se debe de mencionar que la planeación fiscal si bien no es un concepto que se encuentre definido por la normatividad en Colombia, ha sido un tema ampliamente tratado por varios autores. Es así como Alexander Romero Hernández (2010) en su escrito llamado "La planeación tributaria y financiera en la consecución de un mismo fin 'maximizar utilidades'" menciona que esta es una actividad que permite optimizar la carga impositiva en Colombia, reduciendo de una manera legal la carga de los impuestos, sin caer en métodos de evasión o elusión fiscal (Romero Hernández, 2010).
Otro autor menciona que esta es el conjunto de estrategias útiles en la gestión fiscal, que las empresas adoptan de manera anticipada, con el fin de llevar a cabo sus actividades económicas buscando el mayor rendimiento de su inversión, al menor costo tributario posible; ya que ésta permite diseñar estrategias de tipo tributario con la finalidad de realizar un pago justo del impuesto, haciendo uso de los beneficios que la legislación fiscal otorga (Parra, 2014 en Garizabal, Barrios, Bernal, & Garizabal, 2020).
Ahora bien, es importante resaltar que realizar planeación fiscal no es un capricho de las empresas o las personas puesto que la ley tanto a los comerciantes y administradores de empresas se les impone patrones de conducta, es decir, el deber de actuar de cierta manera o de lo contrario ser encontrados responsables de perjuicios frente a terceros por su comportamiento no fue acorde con lo que la ley esperaba de ellos (Castro & Sanint, 2021).
En consecuencia, el comerciante y administrador de sociedades debe de actuar como un "buen hombre de negocios" y con base en esto Castro y Sanint (2020) mencionan que la planeación fiscal para los comerciantes y administradores de empresas es un deber, en razón a que, deben tener en consideración el impacto tributario de sus actuaciones y, a la vez, deben propender por su reducción dentro de los límites de la ley.
Sin embargo, existe todavía dudas respecto de la diferenciación entre la elusión fiscal y la planeación fiscal, considerando que la elusión es el uso de figuras y formas jurídicas para obtener un beneficio tributario injustificado y desproporcionado a favor del contribuyente, la planeación fiscal igualmente se vale de formas y figuras jurídicas para obtener beneficios tributarios a favor del contribuyente, entonces ¿cómo se determina cuando se está frente a la una o la otra? No obstante, se puede asegurar que la principal diferencia entre ambos conceptos es que en la elusión fiscal hay una ausencia de propósito económico y/o comercial aparente.
Sociedades de protección patrimonial
Son aquellas sociedades que se crean con el fin de agrupar el patrimonio de una persona o una familia dentro de una sociedad. Es un mecanismo generalmente utilizado por personas con patrimonios elevados para proteger la integridad del patrimonio familiar o por familias cuyo patrimonio se encuentra disperso entre sus miembros. El objetivo de una sociedad de protección patrimonial en este último caso además de protegerlo sería de centralizar el patrimonio familiar bajo la sombrilla de una sociedad, de manera en que las decisiones sobre el uso o administración del patrimonio se tomen de manera unificada.
La creación de estas sociedades en principio es relativamente simple, en primer lugar, se constituye una sociedad y, acto seguido, se transfieren todos los bienes del patrimonio de los constituyentes a esta, lo que se busca es que los bienes que normalmente están en cabeza de las personas naturales, tales como propiedades, vehículos e inversiones, sean tenidos directamente por la sociedad y no por la persona natural. Lo anterior con el fin de escudar este patrimonio frente a terceros que puedan tener interés sobre estos bienes, como por ejemplo en el caso de acreedores, delincuentes o incluso la administración. Como un beneficio adicional en estas sociedades es común que se incluyan mecanismos de planeación sucesoral.
La Sociedad por Acciones Simplificada (S.A.S.) al ser en principio una sociedad anónima, es especialmente útil para la creación de sociedades de protección patrimonial, puesto que no existe un registro público de quiénes son los accionistas de una determinada sociedad, por lo tanto, en un estudio de bienes de una persona natural, no se llegará a conocer si este es accionista de una o varias sociedades tipo S.A.S.. Por lo tanto, una persona puede aparentar tener menos patrimonio del que realmente tiene.
Cuando las sociedades de protección patrimonial van a agrupar bienes de una familia, lo normal es que se incluyan cláusulas estatutarias que limiten la entrada de terceros a la sociedad, de este modo, se garantiza que solo miembros de la familia o personas aprobadas por el 100% de los accionistas puedan hacer parte de esta. El aporte en la sociedad se realiza a través de la emisión de acciones en reserva de la sociedad así:
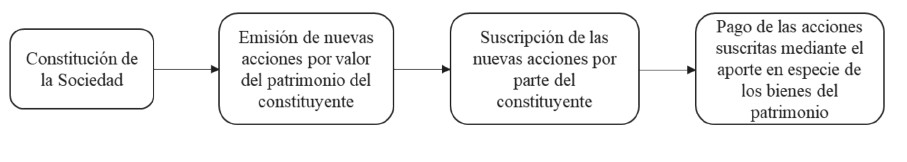
De esta manera, la emisión de acciones nuevas de la sociedad y un posterior pago en especie de estas, siguiendo el procedimiento establecido en el artículo 319 del Estatuto Tributario (1989), tiene un efecto fiscal neutro para fines del impuesto de renta o ganancias ocasionales , es decir, la sociedad no se generará un ingreso gravado, ni el aporte será considerado enajenación para el accionista.
En conclusión, el accionista recibirá acciones en la recién creada compañía cuyo costo fiscal será equivalente al valor de los bienes aportados en especie a la sociedad. de esta manera, su patrimonio no tiene variación alguna.
Sociedades de planeación sucesoral
Como un componente adicional que pueden o no traer las sociedades de protección patrimonial, están los esquemas de planeación sucesoral. Independientemente de que sean utilizados a través de sociedades o no, todos los esquemas de planeación sucesoral tienen la finalidad de mitigar los riesgos inherentes a una sucesión, ya sean estos familiares, jurídicos o económicos.
Las sociedades de planeación sucesoral buscan evitar los riesgos anteriormente mencionados estableciendo un sistema en el cual se transfiere la titularidad o el usufructo de los bienes relictos del causante a herederos sin requerir de trámites o acuerdos adicionales. Los bienes son transferidos en vida, y se establece un sistema para que el constituyente mantiene el usufructo o dominio sobre los mismos hasta su muerte.
Adicionalmente, los sistemas de planeación sucesoral haciendo uso de sociedades tienen una serie de ventajas que la convierten en un sistema más practico frente a otros medios de planeación sucesoral, como por ejemplo, las fiducias. Una de estas ventajas es la posibilidad que se tiene de disponer libremente de los bienes que fueron aportados a la sociedad.
Existen una variedad de esquemas de planeación sucesoral que hacen uso de la Sociedad por Acciones Simplificada para cumplir con los fines mencionados, los bufetes de abogados tienen sus métodos de preferencia, cada uno con su figura jurídica preferida.
Metodología
Desde lo metodológico, este trabajo está basado en una revisión documental, que la dotó de unos referentes teóricos para delimitar conceptual y teóricamente las bases para el análisis jurídico.
Una vez se estableció el marco jurídico, se procedió en un primer momento, a describir tres de los esquemas de planeación sucesoral comunes en la práctica del ejercicio del derecho en Colombia, a saber, cesión de accioness de una sociedad, Donación de la nuda propiedad de las acciones y capitalización de la sociedad haciendoo uso de la prima en colocación de acciones.
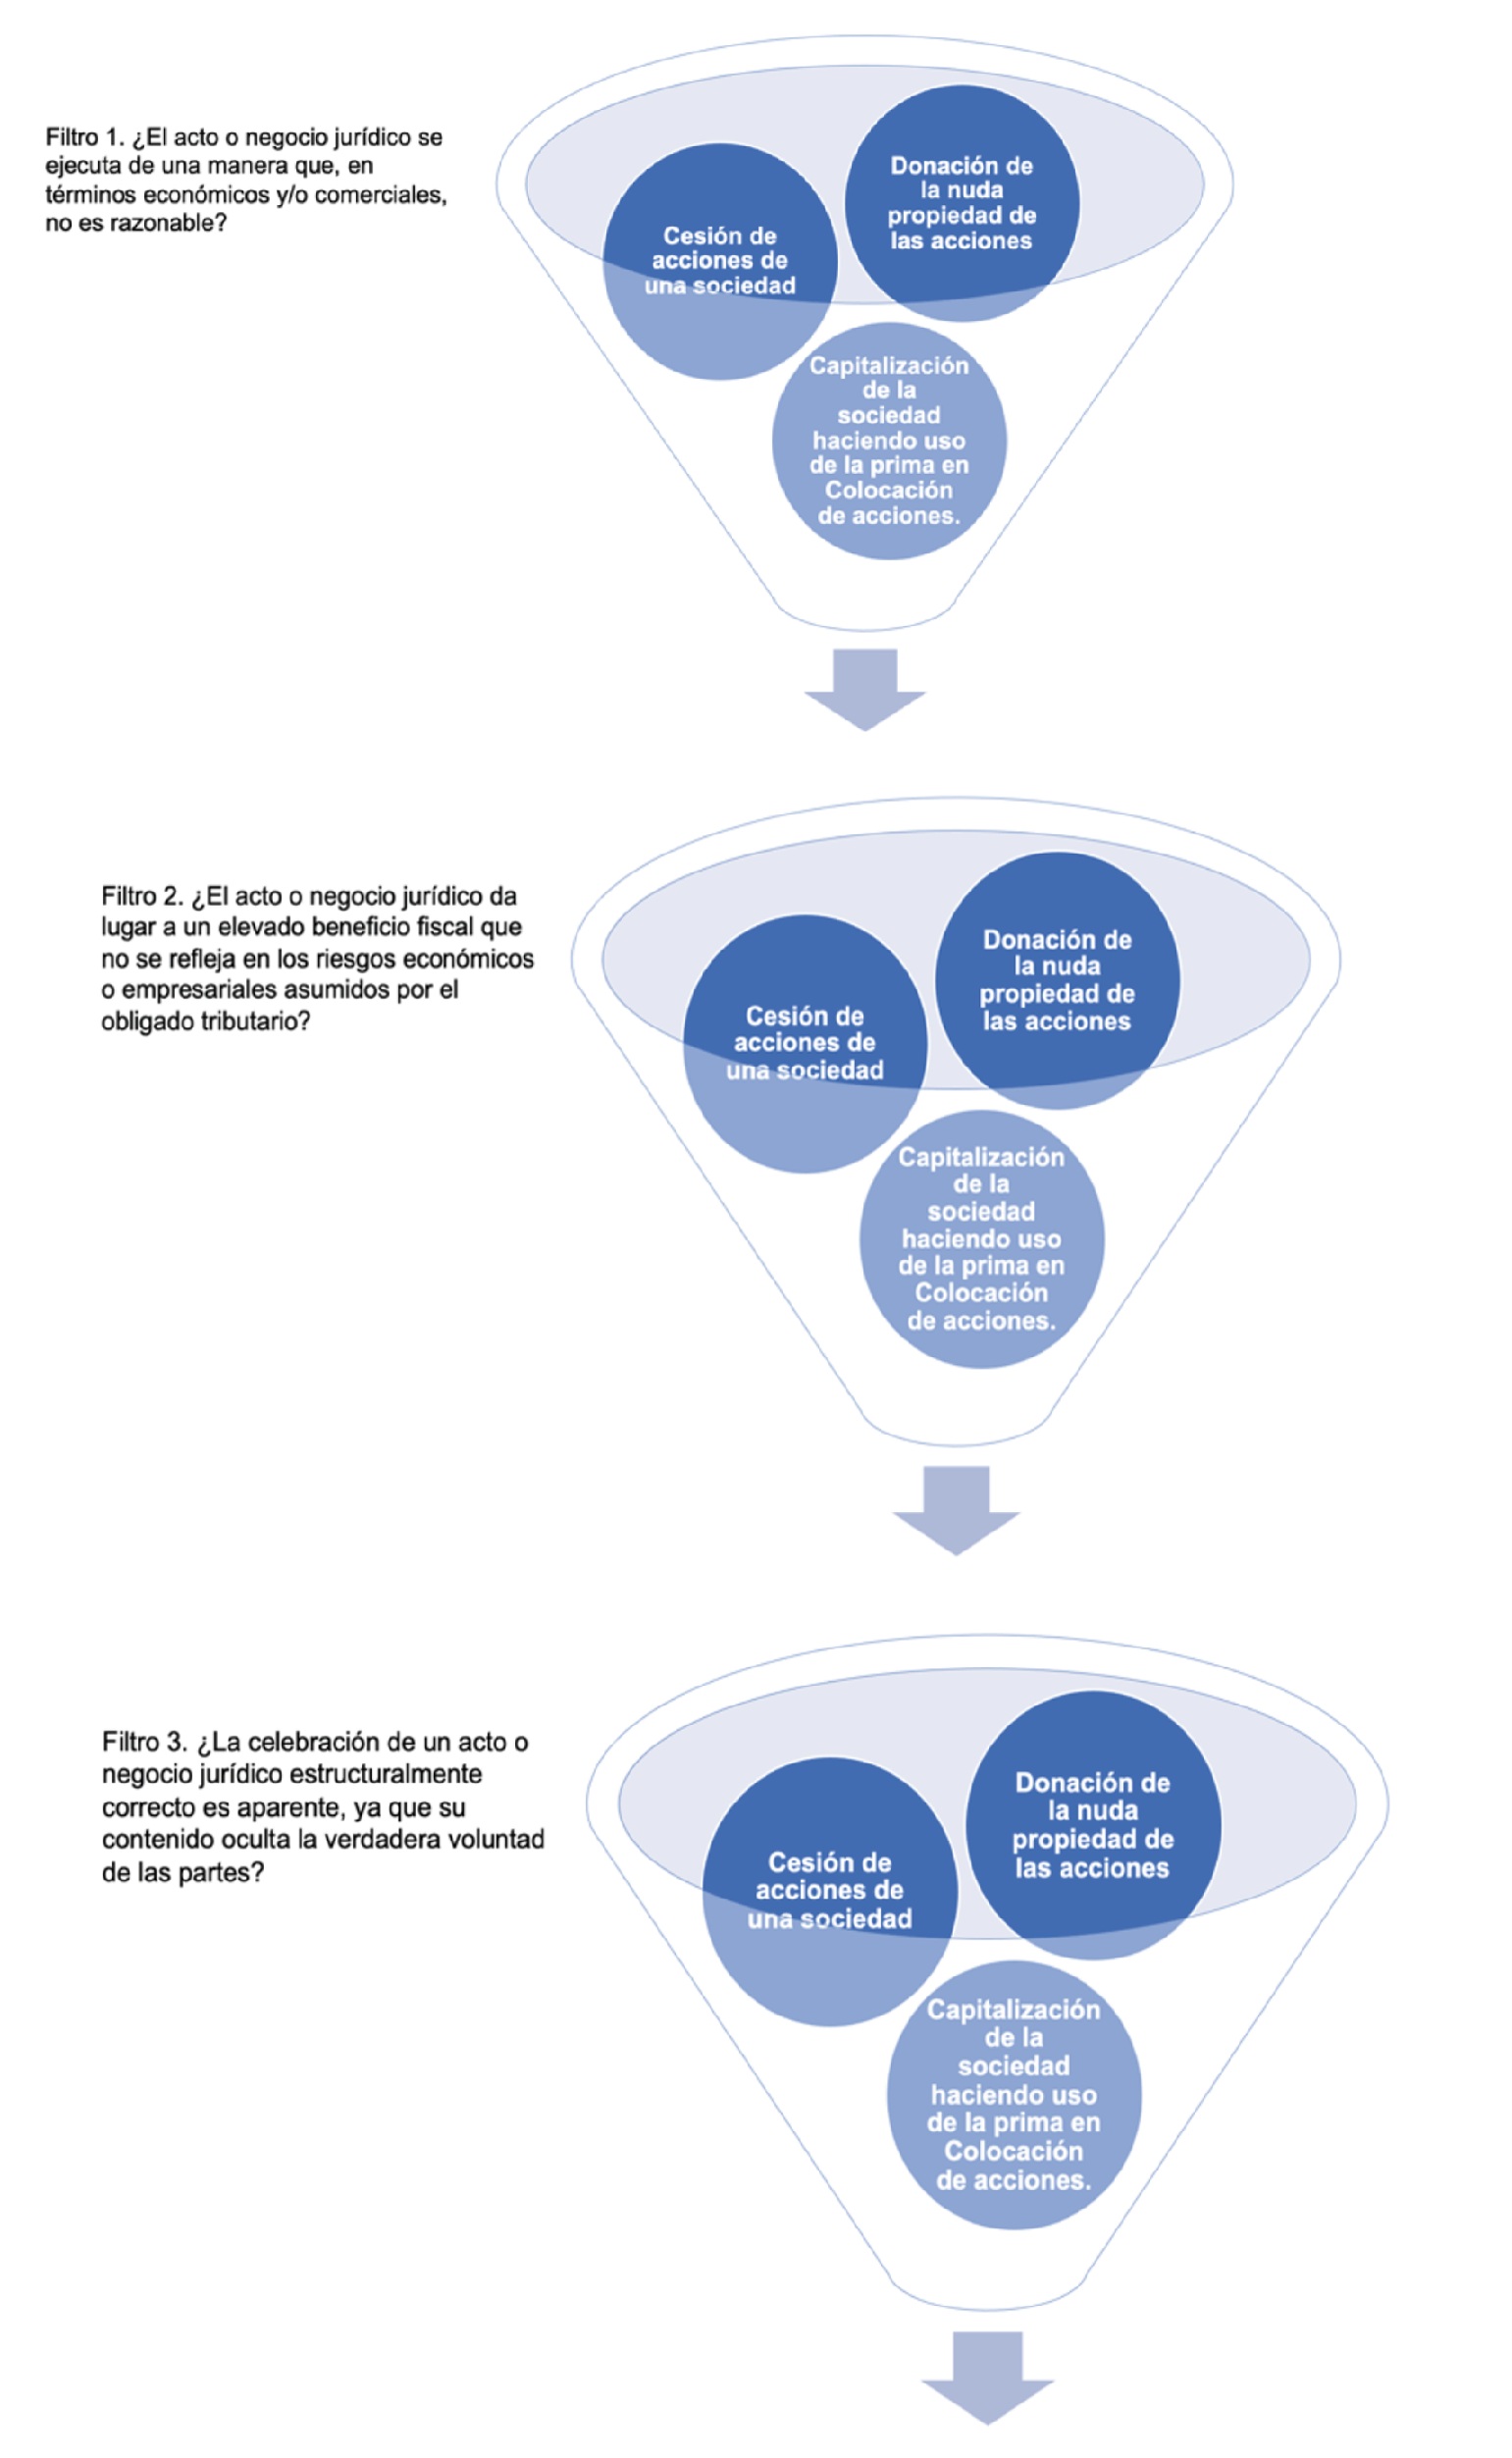
Acto seguido, se analizaron estos esquemas con base en las tres condiciones establecidas en el artículo 869 del Estatuto Tributario para que un acto u operación sea considerado como un acto o negocio jurídico artificioso, sin razón o propósito económico y/o comercial aparente y de este modo determinar si estos se tratan de elusión fiscal o no.
En esta investigación se consideraron, en términos pragmáticos, las condiciones del artículo 869 como filtros, a través de los cuales deben pasar cada uno de los esquemas de planeación sucesoral. Gráficamente, en la figura dos se evidencia cómo se procedió a realizar el análisis en esta investigación:
La sociedad por acciones simplificada como mecanismo de planeación sucesoral
A continuación, se procederá a explicar cómo funcionan algunas estructuras de planeación sucesoral que hacen uso de la Sociedad por Acciones Simplificada (S.A.S.), no sin antes dar una introducción a la normatividad que regula este tipo societario haciendo especial énfasis en aquellos aspectos de esta institución que favorecen la creación de estructuras de planeación patrimonial.
Características generales de La Sociedad por Acciones Simplificada
La sociedad por acciones simplificada (S.A.S.), creada con la ley 1258 del 2008, fue un tipo societario novedoso no solo en Colombia sino también en América Latina, cuya premisa principal radicaba en la simplificación de requisitos, cargas y formalidades que requerían los demás tipos societarios que en el momento se encontraban vigentes en el Código de Comercio (Polonia Tello, 2012), lo cual deviene en generar flexibilidad en cuanto a la manera de administrar, gestión de riesgos y estructura de capital (Nieto & Ramírez, 2010).
De hecho, la S.A.S. es considerada como la evolución más significativa del sistema societario en Colombia en los últimos 40 años (Reyes, 2009). No obstante, a pesar de que más del 90% de las empresas en Colombia son S.A.S., muchos de sus dueños no saben a fondo cuáles son sus ventajas y desventajass (Ramírez, Betancourt, Vergara, Beltrán & Ruget, 2013).
A pesar de ello, es innegable que algunas de estas ventajas fue la posibilidad de crear la sociedad mediante documento privado sin necesidad de escritura pública, la posibilidad de constituir sociedades unipersonales, la posibilidad de ser constituida sin junta directiva, sin revisor fiscal (hasta alcanzar ciertos topes de ingresos y patrimonio); y la posibilidad de crear sociedades con cualquier monto de aportes, los cuales podrán ser pagados hasta dos años posteriores al momento de la constitución.
Unos de los beneficios más importantes con los que cuentan las S.A.S. para la creación de estructuras de planeación sucesoral es la amplia facultad para establecer el clausulado de la sociedad y adaptarlo a necesidad para la creación de la sociedad. Esto quiere decir que es posible crear una S.A.S. con una limitación para la entrada de terceros a la compañía, sin aprobación del 100% de los votos en asamblea. Asimismo, es posible crear acciones con prerrogativas especiales que le confieren a su propietario la posibilidad de percibir utilidades, tener votos en asamblea y percibir remanentes, muy por encima de su participación en la composición accionaria, la importancia de la creación de estas acciones con prerrogativas especiales se verá más adelante.
Mecanismos de planeación sucesoral que hacen uso de la Sociedad por Acciones Simplificada.
Si bien este trabajo no tiene la finalidad de documentar todos los esquemas de planeación sucesoral que hacen uso de la S.A.S., a continuación, se dará una breve explicación de tres esquemas de planeación sucesoral en uso de la S.A.S. haciendo énfasis en las ventajas en materia ahorro en impuestos que cada uno de estos trae, dichos esquemas son comúnmente encontrados en la práctica jurídica y algunos autores han igualmente realizado artículos en los que son explicados y sus potenciales ventajas en materia de impuestos (Vásquez, 2014).
Esquema de planeación No. 1. Cesión de acciones de una sociedad
La cesión de bienes en vida del causante es un esquema de planeación sucesoral que hace uso de donaciones en vida para hacer la transferencia de los bienes a los herederos. Este método tiene la ventaja de que los bienes son repartidos a discreción del causante lo cual puede reducir el riesgo de conflictos de tipo interpersonal o legal entre los herederos.
Sin embargo, tiene un gran inconveniente, el cual radica en que después de haber sido realizada la repartición, la persona queda sin patrimonio, lo cual en ocasiones significa que deberá de seguir dependiendo de la caridad de a quienes le realizó la repartición de sus bienes.
Por lo tanto, es común que en vez de realizar la donación completa de los bienes en vida, se realice la donación de la nuda propiedad a los herederos, para que el donante mantenga el usufructo hasta su muerte. Aún así, este esquema tiene otro problema, y es que una vez donada la nuda propiedad, no es posible para el donante disponer libremente de sus bienes, ya que este derecho será de las personas a quienes realizó la donación de la nuda propiedad.
Como solución a las anteriores situaciones, surge una operación similar de repartición de los bienes en vida, interponiendo de por medio una sociedad, este esquema tendrá las siguientes etapas:
En primer lugar, se crea una Sociedad por Acciones Simplificada con las características propias de una sociedad de protección patrimonial, tales y como restricción de entrada de terceros a ser parte de la sociedad sin antes de ser aprobados por el 100% de los votos de la asamblea, la sociedad es creada con un capital suscrito y pagado reducido y por último la posibilidad de crear acciones con prerrogativas especiales como las que se mencionan a continuación:
Acción Tipo A: Una acción que le brinda a su propietario el 99.99% de los votos en asamblea de accionistas, a percibir el 99.99% de las utilidades del período y el 99.99% de los remanentes en la sociedad.
Acción Tipo B: Una acción de prerrogativas especiales que le brinda a su propietario el 49.99% de los votos en asamblea de accionistas, a percibir el 49.99% de las utilidades del período y el 49.99% de los remanentes en la sociedad. Las prerrogativas especiales de la Acción Tipo B no tendrán efecto hasta tanto en la sociedad exista la Acción Tipo A.
Como un elemento común a este tipo de acciones, se dispone estatutariamente que una vez que fallece el propietario de la Acción Tipo A o Acción Tipo B, o este cambie de su titular inicial, estas acciones pierden todas sus prerrogativas especiales y se convertirán en una acciones ordinarias..
Posteriormente, los accionistas constituyentes serán las o la persona que va a realizar la cesión de bienes en vida. Si es un único accionista, en una Asamblea de Accionistas se aprueba la creación de una Acción Tipo A la cual será de propiedad del único constituyente. En caso de haber dos constituyentes iniciales como ocurre en el caso de una pareja de casados o que se encuentren en unión marital, en la asamblea se dispone a crear una Acción Tipo B para cada uno.
Consecutivamente, el o los constituyentes realizan el aporte de sus bienes a la sociedad haciendo uso del procedimiento señalado en el artículo 319 del Estatuto Tributario, las acciones emitidas en esta operación serán acciones ordinarias y serán suscritas por ellos mismos. En este punto es importante recordar que, si se cumplen con los requisitos establecidos en el artículo 319 del Estatuto Tributario, esta operación será neutra tributariamente.
Por último, el o los constituyentes realizan el traspaso de las acciones ordinarias suscritas a los herederos a título gratuito, manteniendo para si únicamente la propiedad de las Acciones Tipo A o Tipo B que fueron creadas.
En esquema de planeación sucesoral los herederos recibieron unas acciones cuyo subyacente consta del patrimonio que integraría la masa suce-soral en el evento de una herencia. Asimismo, al momento de recibir estas acciones, deberán realizar una ganancia ocasional por donación y declararla conforme las normas establecidas en el Estatuto Tributario, pagando el impuesto a las ganancias ocasionales correspondientes, el cual, para el 2024 es el 15% del costo fiscal de las acciones recibidas.
Una ventaja de este sistema es que una vez ocurre la muerte de uno de los constituyentes de la sociedad, no habrá necesidad de realizar proceso de sucesión alguno, puesto que los herederos ya tienen en su patrimonio las acciones cuyo subyacente son los bienes de la herencia. Asimismo, no es necesario realizar el traspaso de las acciones Tipo A o Tipo B que habían sido de propiedad de los constituyentes, puesto que estas por norma estatutaria pierden sus prerrogativas especiales y se convierten en una acción ordinaria que no tienen valor comercial representativo.
A efectos de determinar si este esquema constituye elusión fiscal según la normatividad establecida en el artículo 869 del Estatuto Tributario, a continuación, se realiza el siguiente análisis:
Respecto al Requisito No. 1. El acto o negocio jurídico se ejecuta de una manera que, en términos económicos y/o comerciales, no es razonable: no es posible argumentar que la donación en este caso es efectuada de manera razonable en términos económicos, más aún cuando esta es derivada de la mera liberalidad del donatario, no persigue un beneficio económico alguno y por el contrario se encuentra motivadas a partir de consideraciones subjetivas o emocionales respecto de la protección del patrimonio familiar. Por lo tanto, en este caso, se identifica que son cedidas las acciones cuyos bienes subyacentes es la totalidad del patrimonio de los constituyentes a sus herederos. Por lo tanto, este esquema cumple con esta condición para ser considerado elusión fiscal.
Frente al Requisito No. 2. El acto o negocio jurídico da lugar a un elevado beneficio fiscal que no se refleja en los riesgos económicos o empresariales asumidos por el obligado tributario: en principio se podría afirmar que no se está al frente de un evento de elusión fiscal, puesto que al momento de recibir las acciones ordinarias a título de donación los herederos debieron de haber pagado el impuesto a ganancia ocasional correspondiente, a la misma tarifa de si hubieran recibido dichas acciones con motivo de una sucesión. Por lo tanto, El acto o negocio jurídico da lugar a un elevado beneficio fiscal.
Frente al Requisito No. 3. La celebración de un acto o negocio jurídico estructuralmente correcto es aparente, ya que su contenido oculta la verdadera voluntad de las partes.
En este esquema no se encuentran motivos para si quiera intuir que las partes tienen una finalidad oculta u otro negocio que se pretende encubrir con la elaboración de este esquema de planeación sucesoral, efectivamente, es clara la finalidad de los participes de realizar una cesión de bienes en vida del constituyente de la sociedad a sus herederos, tanto es así, que los beneficiarios deben pagar a la administración el impuesto de ganancias ocasionales respectivo que será de igual valor a haber recibido las acciones mediante una sucesión.
En conclusión, este esquema de planeación sucesoral no constituye elu-sión fiscal al únicamente cumplir con el primero de los 3 requisitos establecidos en la norma para ser categorizado como un acto o negocio jurídico es artificioso y por tanto carece de propósito económico y/o comercial.
Esquema de planeación No. 2. Donación de la nuda propiedad de las acciones.
Un segundo esquema de planeación sucesoral, y que podría entenderse como un desarrollo adicional creado sobre el esquema explicado en el punto anterior hace uso de la norma establecida en el artículo 303 del Estatuto Tributario (1989) relativo a la determinación del valor de los bienes para efectos del cálculo de la base gravable de la ganancia ocasional:
Artículo 303. Cómo se determina su valor. El valor de los bienes y derechos que se tendrá en cuenta para efectos de determinar la base gravable del impuesto a las ganancias ocasionales a las que se refiere el artículo 302 de este Estatuto será el valor que tengan dichos bienes y derechos a 31 de diciembre del año inmediatamente anterior a la fecha de la liquidación de la sucesión o del perfeccionamiento del acto de donación o del acto jurídico inter vivos celebrado a título gratuito, según el caso. En el caso de los bienes y derechos que se relacionan a continuación, el valor se determinará de conformidad con las siguientes reglas:
[…]
11. El valor del derecho de usufructo temporal se determinará en proporción al valor total de los bienes entregados en usufructo, establecido de acuerdo con las disposiciones consagradas en este artículo, a razón de un 5 % de dicho valor por cada año de duración del usufructo, sin exceder del 70% del total del valor del bien. El valor del derecho de usufructo vitalicio será igual al 70% del valor total de los bienes entregados en usufructo, determinado de acuerdo con las disposiciones consagradas en este artículo. El valor del derecho de nuda propiedad será la diferencia entre el valor del derecho de usufructo y el valor total de los bienes, determinado de acuerdo con las disposiciones consagradas en este artículo.[…]
PARÁGRAFO 3o. No se generarán ganancias ocasionales con ocasión de la consolidación del usufructo en el nudo propietario.
[…]”
Para entender que se quiere decir con usufructo y nuda propiedad se debe remitir al Código Civil colombiano el cual señala en sus artículos 823 y 824 lo siguiente:
"Artículo 823. Concepto de usufructo. El derecho de usufructo es un derecho real que consiste en la facultad de gozar de una cosa con cargo de conservar su forma y sustancia, y de restituir a su dueño, si la cosa no es fungible; o con cargo de volver igual cantidad y calidad del mismo género, o de pagar su valor si la cosa es fungible."
"Articulo 824. Derechos en el usufructo. El usufructo supone necesariamente dos derechos coexistentes: el del nudo propietario, y el del usufructuario. Tiene, por consiguiente, una duración limitada, al cabo de la cual pasa al nudo propietario y se consolida con la propiedad." (Ley 84 de 1873)
A partir de lo anterior, se puede determinar que el valor del derecho que sirve de base para el cálculo de la ganancia ocasional recibida a partir de la donación de la nuda propiedad será de un 30% del valor total de los bienes.
Dejado claro lo antecedente, la estructura de este sistema de planeación sucesoral comienza de manera similar al del primer esquema, en primer lugar se debe de constituir una S.A.S. la cual incluirá en su clausulado las mismas disposiciones relativas a la limitación de la entrada de terceros a la sociedad, que se introdujeron en los esquemas anteriores, no es necesaria la inclusión de disposiciones relativas a la creación de acciones con prerrogativas especiales tales y como las Acciones Tipo A y Tipo B.
Una vez creada la sociedad, los constituyentes realizan el aporte de sus bienes a la sociedad haciendo uso de lo señalado en el artículo 319 del Estatuto Tributario y cumpliendo los requisitos allí establecidos.
Por último, los constituyentes cederán a título gratuito la nuda propiedad de las acciones que poseen en la sociedad a sus futuros herederos, a prorrata de lo que les correspondería de realizarse una sucesión, manteniendo para sí el derecho de usufructo sobre las acciones de la sociedad hasta su muerte, en cuyo momento y por ministerio de la ley se recombina el usufructo en la nuda propiedad y los herederos comenzarán a ejercer el derecho de propiedad pleno sobre las acciones.
Como resultado de la operación anterior, los herederos recibirán la nuda propiedad de las acciones de la sociedad, cuyo subyacente consiste en los bienes de la herencia de los constituyentes; sin embargo, no podrán usufructuar de estas hasta tanto los constituyentes no fallezcan. Asimismo, conforme al artículo 303 del Estatuto Tributario, la base gravable para el cálculo de la ganancia ocasional recibida por los herederos será del 30% del costo fiscal de las acciones.
Un ejemplo de los efectos de la operación anterior es el siguiente: si las acciones tienen un costo fiscal de $1.000.000.000 de pesos, la base para el cálculo de la ganancia ocasional recibida por los herederos sería de $300.000.000 que corresponde al 30%. Sobre este último valor se aplicaría la tarifa de ganancia ocasional correspondiente al año gravable que se realizó la operación. Por lo tanto, para el año 2024 esta sería de 15% y el valor en impuesto de ganancias ocasionales que se debería de pagar es de $45.000.000.
Paralelamente, de realizarse la sucesión sin utilizar el esquema descrito anteriormente los herederos estarían recibiendo bienes con costo fiscal de $1.000.000.000 y realizando una ganancia ocasional de $150.000.000. Por lo tanto, la utilización de este sistema de planeación sucesoral tiene el potencial de generar ahorros a los herederos del orden del 70% del impuesto de ganancias ocasionales.
Ahora bien, al momento de analizar este esquema frente a la norma establecida en el artículo 869 del Estatuto Tributario para ver si esta cumple con las condiciones allí establecidas para ser determinada como una operación elusiva, se encuentra lo siguiente:
Frente al Requisito No. 1. El acto o negocio jurídico se ejecuta de una manera que, en términos económicos y/o comerciales, no es razonable: Al igual que en el esquema No. 1, no es posible argumentar que la donación en este caso es efectuada de manera razonable en términos económicos, ya que esta diferente de perseguir una utilidad económica, se encuentra motivada a partir de consideraciones subjetivas o emocionales respecto de la protección del patrimonio familiar. Por lo tanto, en este caso, ceder la nuda propiedad sobre la mayor parte de los bienes de una persona a sus herederos cumple con esta condición para ser considerado elusión fiscal.
Frente al Requisito No. 2. El acto o negocio jurídico da lugar a un elevado beneficio fiscal que no se refleja en los riesgos económicos o empresariales asumidos por el obligado tributario: Sobre este punto, es importante recordar que este esquema de planeación sucesoral proporciona un ahorro de aproximadamente un 70% del impuesto de ganancias ocasionales en comparación al realizar una sucesión sin realizar planeación sucesoral.
Sin embargo, no se puede dejar de lado que el beneficio tributario obtenido es producto de la aplicación directa de las normas de valoración de los derechos de usufructo y nuda propiedad establecidos en el artículo 303 del Estatuto Tributario y, por lo tanto, es una expresión de la planeación fiscal lícita. Mal sería afirmar que a pesar de lo señalado en el artículo 303 del Estatuto Tributario, cada vez que se realice una donación de la nuda propiedad de un bien, la ganancia ocasional deberá ser calculada con base al valor total del bien y no del derecho incompleto recibido, so pena de incurrir en elusión fiscal, pues sería una interpretación arbitraria puesto que, en primer lugar, desconoce que el donatario no está recibiendo un derecho de dominio completo y, por lo tanto, no debe valorarse como tal; en segundo lugar, hace caso omiso de la norma de valoración de bienes establecida para efectos de la ganancia ocasional en el numeral 11 y parágrafo 3 del artículo 303 del Estatuto Tributario; y, por último, desconoce el derecho de los contribuyentes a hacer uso de las normas tributarias de manera en que estos contribuyan con sus impuestos con el valor que las normas disponen que deben contribuir.
Frente al Requisito No. 3. La celebración de un acto o negocio jurídico estructuralmente correcto es aparente, ya que su contenido oculta la verdadera voluntad de las partes.
Al igual que en el esquema No. 1 no se encuentran motivos para inferir que las partes tienen una finalidad oculta u otro negocio que se pretende encubrir con la elaboración de este esquema de planeación sucesoral, de igual manera, es clara la finalidad de los partícipes de realizar una cesión de bienes en vida del constituyente de la sociedad a sus herederos, los constituyentes quedan limitados permanentemente frente a la disposición de las acciones en la sociedad puesto que han transferido la nuda propiedad sobre las miasmas a sus herederos.
En conclusión, este esquema no constituye elusión fiscal al únicamente cumplir con el primero de los 3 requisitos establecidos en la norma para ser categorizado como un acto o negocio jurídico es artificioso y por tanto carece de propósito económico y/o comercial.
Esquema No. 3: Capitalización de la sociedad haciendo uso de la prima en Colocación de acciones.
Antes de explicar este esquema de planeación sucesoral, es necesario realizar algunas precisiones sobre la naturaleza de la prima en colocación de acciones.
Es de común entendimiento que las acciones en una sociedad en el mercado no son transadas por su valor nominal sino por su valor comercial, puesto que una empresa aumenta su valor una vez comienza a dar rentabilidad o tiene la posibilidad de brindar rendimientos o flujos de efectivo futuros a sus socios (García, 2009). De este modo, si una empresa es próspera y tiene buenas perspectiva a futuro, el valor en el mercado de sus acciones será superior al valor inicial de los aportes iniciales de los constituyentes.
La prima en colocación de acciones es una cuenta del patrimonio en la cual se reportan los valores en exceso al valor nominal pagados por los socios que suscriben nuevas acciones. De esta manera, es un instrumento muy importante a la hora de un tercero o accionista entrar a hacer parte de una sociedad, puesto que entre más grande sea el valor de la prima, menor el número de acciones que podrá suscribir. Por lo tanto, el objetivo que tiene es evitar que una nueva suscripción de acciones por parte de un accionista o tercero no diluya el porcentaje de participación de los demás accionistas que no participaron de la capitalización.
Por ejemplo, en una sociedad con un capital suscrito de $1.000.000 y un valor nominal de la acción de $1, un tercero realiza una capitalización por valor de $1.000.000, en principio si se suscriben las acciones por el valor nominal, el nuevo accionista habrá suscrito 1.000.000 de acciones en la compañía y la conformación del capital de la sociedad al finalizar la operación será de $2.000.000 donde el nuevo accionista ostenta una participación del 50% en la compañía.
Sin embargo, es posible que los accionistas iniciales de la compañía no estén de acuerdo en ver su participación diluida al 50%, por lo tanto, se conviene que el tercero pagará una prima por acción de $9 por acción, de modo que de la capitalización se destinarán $900.000 a prima en colocación de acciones y solo $100.000 a capital. De este modo, el nuevo accionista suscribe 100.000 acciones en lugar de 1.000.000, el patrimonio de la sociedad será de $2.000.000 con $1.100.000 en la cuenta de capital y $900.000 en la cuenta de prima en colocación de acciones. Por último, el nuevo accionista al haber suscrito solo 100.000 acciones recibirá únicamente el 9.09% de la participación en la compañía en vez del 50% del ejemplo anterior.
Dicho lo anterior, la prima en colocación de acciones, si bien es una institución necesaria y muy útil a la hora de concretar operaciones de sucripción de acciones, ha sido utilizada para fines distintos a los descritos anteriormente, por ejemplo, en la elaboración de esquemas de planeación sucesoral.
Los esquemas de planeación sucesoral hacen uso de la prima en colocación de acciones para descapitalizar a los accionistas constituyentes de una sociedad, reducir el costo fiscal de las acciones que estos tienen de modo que al momento de transferir estas acciones a los herederos se genere un impuesto muy reducido al que se generaría normalmente.
Ahora bien, al igual de los demás esquemas descritos, esta estructura inicia con la constitución de una S.A.S. con características propias de una sociedad de protección patrimonial ya descritas, y se incluye la posibilidad de crear Acciones Tipo A y Tipo B con las características ya explicadas. Inmediatamente después de la constitución de la sociedad las Acciones Tipo A y Tipo B son creadas y suscritas por los constituyentes dependiendo de si este es uno o dos.
En un segundo momento la sociedad realiza una emisión de acciones, que será pagada con un aporte en especie de todos los bienes de los constituyentes y cumpliendo con las características del artículo 319 del Estatuto Tributario ya citado. Este aporte es acompañado de una prima en colocación de acciones, de modo que la mayoría del aporte entrará a la sociedad como prima en colocación de acciones y solo una minúscula parte, hará parte del aporte a capital social. Como consecuencia de esto, los socios constituyentes suscriben una muy reducida cantidad de acciones adicionales.
Posteriormente, la sociedad realiza una segunda emisión de acciones ordinarias, esta vez las acciones serán suscritas por los herederos y a diferencia de la primera emisión, esta es realizada sin prima en colocación de acciones, por lo tanto, todo el capital aportado con ocasión de la segunda emisión será tomado como un aporte de capital. El resultado de la anterior operación es la despatrimonialización de los accionistas constituyentes en favor de sus herederos.
Por último, se realiza la cesión de las acciones ordinarias inicialmente suscritas por los constituyentes a favor de los herederos a título gratuito u oneroso. Los constituyentes únicamente terminarán siendo propietarios de las acciones Tipo A o Tipo B para así mantener el control de la sociedad y percibir sus frutos hasta su muerte.
Como resultado de la anterior operación el o los constituyentes tendrán únicamente en su poder la acción Tipo A o Tipo B respectivamente, la cual les brinda el control de manera vitalicia; las acciones restantes serán enajenadas a sus herederos y al momento de la muerte de los constituyentes las acciones Tipo A o Tipo B que estos poseían pierden todas sus prerrogativas especiales y se convierten en una acción ordinaria, de modo que no es necesario realizar la sucesión por esta acción.
A fin de ilustrar de mejor manera este esquema se presenta el siguiente ejemplo: Se constituye una sociedad S.A.S. con un capital suscrito y pagado de $1.000.000, capital autorizado de 10.000.000.000 y un valor nominal por acción de $1; acto seguido, es creada una Acción Tipo A la cual es suscrita por el único constituyente. Posteriormente, se realiza un aporte en especie de bienes por un valor de $3.500.000.000, de los cuales $100.000 serán un aporte a capital y $3.499.900.000 será tomado como prima en colocación de acciones. De este modo, la sociedad queda con un patrimonio de 3.501.000.000 de los cuales solo $1.100.000 hacen parte de la cuenta de capital. Luego de realizar esta operación, la sociedad realiza una segunda emisión de $40.000.000 de acciones ordinarias, las cuales serán suscritas por los herederos del contribuyente, esta segunda emisión no vendrá acompañada de prima en colocación de acciones.
Como resultado de la anterior operación la sociedad tendrá un capital de $41.100.000, un patrimonio de $3.541.000.000 y la composición accionaria será de 2.67% a favor del constituyente y 97.33% de sus herederos. Efectivamente, al accionista constituyente se le ve diluido su participación en la sociedad, transferido el 97.25% del total de las acciones en la misma a sus herederos, sin embargo, queda con el control de la sociedad gracias a la acción Tipo A que posee.
Por último, el constituyente vende a sus herederos las 1.100.000 de acciones que aún le pertenecen (Con excepción de la acción tipo A). La anterior operación hace según lo dispuesto en el Artículo 90 del Estatuto Tributario, el cual informa que para efectos tributarios el precio de enajenación no puede ser inferior al valor intrínseco incrementado en un 30%. Por lo tanto, calculado el valor intrínseco de la acción en $86.16 pesos (Patrimonio $3.541.000.000 / Capital $41.100.000). Sus herederos deberán pagar $123.208.800 por las acciones del constituyente ($86.16 * 1.100.000 acciones + 30%).
Los efectos fiscales de la anterior operación serían los siguientes: Para el constituyente se realiza un ingreso por la enajenación de las acciones ordinarias a valor intrínseco sumado un 30% cumpliendo con la presunción establecida en el artículo 90 del Estatuto Tributario por valor de $123.208.800; sin embargo, habiendo tenido un costo fiscal de las acciones de $3.501.000.000 en vez de obtener utilidad registra una pérdida. Por otro lado, los herederos adquirieron unas acciones por valor de $123.208.800, las cuales tienen como subyacente bienes avaluados en $3.541.000.000.
Por lo tanto, a diferencia de las demás estructuras de planeación sucesoral, esta no resulta en un impuesto de ganancias ocasionales para los herederos del constituyente. Es importante aclarar que tanto la proporción entre la prima en colocación de acciones y capital definida al momento de realizar el aporte de los bienes del constituyente la sociedad, como el número de acciones que se suscriben en la segunda emisión por parte de los herederos queda sujeto a discreción de los intervinientes.
El resultado de este juego con el valor de la prima en colocación de acciones es que el valor intrínseco de la acción es acomodado por las partes de modo en que puedan cumplir con el requisito establecido en el artículo 90 del Estatuto Tributario en la enajenación de las acciones ordinarias restantes del constituyentes.
Ahora bien, al momento de analizar el anterior esquema de planeación sucesoral a la luz de las normas anti elusión fiscal establecidas en el artículo 869 del Estatuto Tributario, para verificar si cumple con las condiciones allí establecidas para ser catalogado como una operación abusiva se encuentra lo siguiente:
Frente al Requisito No. 1. El acto o negocio jurídico se ejecuta de una manera que, en términos económicos y/o comerciales, no es razonable: es evidente que la estructura descrita no es razonable en sentido económico, puesto que el constituyente y aportante del patrimonio de la sociedad transfiere a sus herederos unas acciones por un valor irrisorio comparado con el patrimonio subyacente que estas representan.
Frente al Requisito No. 2. El acto o negocio jurídico da lugar a un elevado beneficio fiscal que no se refleja en los riesgos económicos o empresariales asumidos por el obligado tributario: Este esquema cumple con dicha condición puesto que su aplicación da lugar a evitar por completo el pago de impuestos en materia de ganancias ocasionales para los herederos y evita la realización de un ingreso en cabeza del constituyente al momento de transferir sus acciones a los herederos. Para efectos de ilustración, sin tener en cuenta las ganancias ocasionales exentas establecidas en el artículo 307 del Estatuto Tributario, la sucesión de un patrimonio avaluado en $1.000.000.000 traerían consigo un impuesto de ganancias ocasionales de $150.000.000; sin embargo, estructurado el sistema de planeación sucesoral es posible evitar por completo el pago de impuestos.
Frente al Requisito No. 3. La celebración de un acto o negocio jurídico estructuralmente correcto es aparente, ya que su contenido oculta la verdadera voluntad de las partes. En este esquema se puede afirmar que la verdadera intención de las partes no era realizar el traslado del patrimonio del constituyente a los herederos, sino que lo que se pretendía era simular dicho traslado, para de este modo obtener beneficios tributarios. A la anterior conclusión se llega si se toma en cuenta lo siguiente:
En conclusión, la estructura de planeación sucesoral No. 3 explicada cumple con todos los requisitos para ser determinada como una estructura abusiva, y de este modo, la administración, puede hacer uso del procedimiento especial por abuso en materia tributaria, establecido en el artículo 869-1 del Estatuto Tributario, para recaracterizar esta operación de modo en que se generen los efectos tributarios correspondientes.
Conclusiones
En primer lugar, se quisiera dejar claro que no todo esquema de planeación sucesoral constituye necesariamente una elusión fiscal, si bien algunos esquemas son claramente abusivos, como se mostró con el esquema número 3 que hacía uso de la prima en colocación de acciones para artificialmente reducir el valor intrínseco de las acciones y así facilitar la transferencia de las mismas a los herederos, otros esquemas simplemente aplican la norma con consecuencias tributarias favorables como sucede en el esquema número 2, que se beneficia de que en la recombinación de la nuda propiedad y el usufructo no se genera una ganancia ocasional adicional.
Sin embargo, a pesar de que en ambos casos se logra un beneficio tributario, no es posible igualar estas conductas la luz de las normas antiabuso en la legislación, puesto que si bien el beneficio tributario en la estructura No. 2 puede parecer para algunos muy elevado, el intérprete jurídico no puede darle una aplicación extensiva a la norma de elusión fiscal para atribuirle consecuencias tributarias a una operación que el legislador ha determinado como no gravada.
De igual manera, existen esquemas de planeación sucesoral que se encuentran firmemente del lado de la legalidad, como lo es el esquema número 1, en el cual se realiza una cesión en vida de las acciones del causante a sus herederos. Este esquema, si bien no trae consigo una reducción sustancial frente al impuesto de ganancia ocasional en contra de una sucesión, sí posee ventajas en otros sentidos que pueden ser interesantes, algunas de ellas son:
La posibilidad de definir el momento en el cual se deberán pagar los impuestos de ganancias ocasionales con motivo de la transferencia del patrimonio de los padres a sus hijos, puesto que estos se causarán al momento de la transferencia del patrimonio y no al momento de la muerte lo cual es un momento futuro incierto;
la posibilidad para los donantes de no quedar a merced de la caridad de las personas a las cuales se le ha realizado la transferencia del patrimonio para su subsistencia y
la posibilidad de ya no ser sujeto pasivo del impuesto al patrimonio puesto que sus bienes ya no se encuentran en cabeza del constituyente, sino que ha sido repartido a sus herederos.
Por supuesto, frente al último evento, se debe de tener cuidado de caer en el radar de la administración tributaria, la cual podría considerar que incluso la aplicación de este esquema de planeación fiscal constituye una elusión frente al impuesto al patrimonio. Sin embargo, a diferencia del esquema de planeación sucesoral No. 3 el cual es evidentemente abusivo, argumentar que la cesión de bienes en vida a los herederos constituye una elusión fiscal frente al impuesto al patrimonio es más complicado, puesto que este esquema al ser en su esencia una donación y no se debe de caer en el error de generalizar que cada vez que se realice una cesión gratuita de bienes a familiares y que como consecuencia una persona pierda su calidad de sujeto pasivo del impuesto al patrimonio o su base gravable disminuya, se esté cometiendo una elusión fiscal.
En segundo lugar, la cláusula general antiabuso establecida en el Artículo 869 del Estatuto Tributario, si bien es una herramienta importante y útil para la administración hacer frente al fenómeno de la elusión fiscal, por sí sola no es suficiente para combatir este fenómeno. Por lo tanto, es necesario identificar en la legislación tributaria aquellos puntos en los cuales aún quedan vacíos normativos que pueden ser aprovechados por los contribuyentes para obtener beneficios tributarios desproporcionados y de esta manera introducir nuevas disposiciones que ayuden a subsanar dichos vacíos. En el transcurso de este trabajo se pueden identificar dos puntos en los que hace falta dicha reglamentación:
Uno de estos se trata de la prima en colocación de acciones, la cual carece de reglamentación en la legislación tributaria y permite que esta sea fijada a discreción por las partes en los contratos lo cual propicia que la misma tergiversada con fines de obtener provecho tributario injustificado como ocurrió en el esquema de planeación sucesoral No. 3.
Por otro lado, se encuentra la disposición establecida en el parágrafo 3 del artículo 303 del Estatuto Tributario, el cual señala que "No se generarán ganancias ocasionales con ocasión de la consolidación del usufructo en el nudo propietario", la cual solo tiene sentido si se trata de la cesión gratuita de un usufructo el cual es reintegrado con el nudo propietario, pero si ocurre a la inversa, y es cedido la nuda propiedad sin el usufructo, al momento de recombinarse lo que ocurriría es que la propiedad queda en manos de una persona diferente al propietario inicial, por lo tanto, la amplitud de esta disposición puede ser aprovechada para obtener beneficios en materia de ganancias ocasionales al momento de la donación sin necesariamente activar la cláusula general anti abuso del artículo 869 del Estatuto Tributario.
En tercer lugar, si bien los esquemas de planeación sucesoral se encuentran diseñados principalmente con el objetivo de afectar positivamente la carga de los contribuyentes respecto de los impuestos que se puedan generar en el marco de una sucesión. estos, en la práctica, también pueden tener repercusiones respecto del impuesto al patrimonio.
Lo anterior se debe a que como consecuencia de la aplicación de los esquemas de planeación sucesoral analizados ocurre necesariamente una transferencia del patrimonio de los constituyentes de la sociedad a sus herederos, esta transferencia puede ocasionar que los constituyentes y aportantes de dicho patrimonio a la sociedad pierdan su calidad de sujetos pasivos del impuesto al patrimonio por no superar el tope de patrimonio líquido indicado en el artículo 294-3 del Estatuto Tributario para cumplir con el hecho generador de este impuesto.
Por lo tanto, ¿Es la utilización de esquemas de planeación sucesoral que implican la transferencia de bienes en vida a herederos constituye elusión fiscal frente al impuesto al patrimonio?
Dicha pregunta se puede responder simple si se tiene en cuenta que los requisitos establecidos en el artículo 869 del Estatuto Tributario para calificar que una constituye abuso en materia tributaria se encuentra encaminado a la operación en sí y no al impuesto del cual se beneficia. Es decir, una operación es abusiva no por el impuesto que pretende eludir, sino porque la operación en sí es abusiva.
Por lo tanto, y siguiendo la argumentación dada en este artículo, únicamente la operación No. 3 analizada cumple con los tres requisitos establecidos en el artículo 869 del Estatuto Tributario para ser considerada como elusión fiscal frente al impuesto al patrimonio. A pesar de esto, podría llegar a ser necesario realizar un análisis más profundo de la incidencia de estos esquemas y frente al impuesto al patrimonio. Por último, se quisiera llamar la atención frente a la disposición establecida en el artículo 272 del Estatuto Tributario: "Las acciones y derechos sociales en cualquier clase de sociedades o entidades deben ser declarados por su costo fiscal, ajustado por inflación cuando haya lugar a ello". Esta norma, si bien pudo haberse pensado de manera en que sea más fácil el cálculo de la utilidad al momento de la venta de acciones y al mismo tiempo evitar fluctuaciones anuales en el patrimonio del contribuyente por cambios en el valor patrimonial de las empresas en las que se invirtió, en la actualidad genera un incentivo perverso de elusión fiscal frente al impuesto al patrimonio.
Como consecuencia de la citada norma, si un contribuyente tiene todo su patrimonio representado en acciones de sociedades y las mismas fueron adquiridas por un costo fiscal reducido, entonces puede escapar al tope del artículo 294-3 del Estatuto Tributario y no ser sujeto pasivo del impuesto al patrimonio. Esta situación se dio en los esquemas de planeación sucesoral No. 2 y 3, donde las acciones eran adquiridas por los herederos del constituyente a valor inferior del costo fiscal que estas tuvieron para este.
Por lo tanto, es importante considerar la necesidad de modificar el artículo 272 del Estatuto Tributario, de modo en que las acciones pasen a ser declaradas con el método de participación patrimonial. De este modo, se contribuye a sincerar el valor real del patrimonio de los contribuyentes y se termina el incentivo que en la actualidad existe para crear sociedades de protección patrimonial y planeación sucesoral con miras a evitar el pago del impuesto al patrimonio.
Referencias
Andrade, J. A. (2002). Sucesión en la empresa familiar: su futuro cuando la muerte se acerca. Revista venezolana de gerencia, 7(19), 375-389.
Arrieta Villegas, A. I. (2022). Cargas tributarias generadoras de evasión fiscal en Colombia. Revista Colombiana de Contabilidad-ASFACOP, 10(20), 1-23.
Bedoya, O. H., & Rua, W. (2016). El concepto de evasión y elusión en términos de la Corte Constitucional, el Concejo de Estado y la Administración de Impuestos y Aduanas Nacionales. Medellín: Universidad de Antioquia.
Castro, J., & Sanint, L. (2021). Desafíos de la Planeación Fiscal frente a las Normas Antiabuso. Bogotá D.C.: Universidad Externado de Colombia.
Consejo de Estado. Sala de lo Contencioso Administrativo. (2020). Sentencia 22390 del 16 de julio de 2020.
Corte Constitucional. (1993). Sentencia C 015 del 21 de enero de 1993. Bogotá D.C.: Relatoría de la Corte Constitucional.
degl'Innocenti, D. G., Levaggi, R., & Menoncin, F. (2022). Tax avoid-ance and evasion in a dynamic setting. Journal of Economic Be-havior & Organization, 204, 443456.
Escobar, M. V. (2014). La sociedad por acciones simplificada como herramienta de planeación sucesoral. Revista de Derecho Privado, (51), 1-33.
Estatuto Tributario de Colombia [ET]. Decreto 624 de 1989. 30 de marzo de 1989 (Colombia)
Fuenteseca, M., & Noriega, L. (2020). Derecho de sucesiones: antiguas y nuevas controversias. Barcelona: JM Bosch.
García, O. L. (2009). Administración Financiera. Fundamentos y aplicaciones. Cali: Prensa Moderna Impresores.
Kogler, C., & Kirchler, E. (2020). Taxpayers' Subjective Concepts of Taxes, Tax Evasion, and Tax Avoidance. In R. van Brederode (Ed.), Ethics and Taxation (pp. 191-205). Singapur: Springer. https://doi.org/10.1007/978-981-15-0089-3_8.
Kovermann, J., & Velte, P. (2021). CSR and tax avoidance: A review of empirical research. Corporate Ownership and Control, 18(2), 20-39.
Ley 2277 de 2022. Por la cual se adopta una reforma tributaria para la igualdad y la justicia social. 13 de diciembre de 2022. D.O. No. 52.248.
Li, Y., Al-Sulaiti, K., Dongling, W., Abbas, J., & Al-Sulaiti, I. (2022). Tax avoidance culture and em-ployees' behavior affect sustain-able business performance: the moderating role of corporate social responsibility. Frontiers in Environmental Science, 10, 964410.
Meseguer, N. M. (2020). Cuando los padres no están: Claves para entender y gestionar los procesos emocionales y los conflictos entre hermanos en una herencia. Barcelona: Profit Editorial.
Nieto, N. N., & Ramírez, E. I. (2010). Flexibilización Societaria. Un Acercamiento a la Sociedad por Acciones Simplificada a partir de la Intervención de la Superintendencia de Sociedades. Revista Facultad de Derecho y Ciencias Políticas, 40(112), 43-79.
Polanía Tello, N. (2012). Responsabilidad por violación de la buena fe en la sociedad por acciones simplificada. Revista de Derecho Privado, (23), 267-317.
Ramírez, J. B. B., Betancourt, G. G., Vergara, M. P. L., Beltrán, F. P., & Ruget, C. B. (2013). Ventajas y desventajas de la Sociedad por Acciones Simplificada para la empresa familiar en Colombia. Estudio exploratorio. Estudios Gerenciales, 29(127), 213-221.
Romero Hernández, A. (2010). La planeación tributaria y financiera en la consecución de un mismo fin" maximizar utilidades". Agíala, 1(1), 127-135.
Reyes, F. (2009). SAS. La Sociedad por Acciones Simplificada. Legis: Bogotá.
Dirección General de Impuestos y Aduanas Nacionales - DIAN. (2020). Resolución 000004. Bogotá D.C.
Garizabal, L., Barrios, I., Bernal, O., & Garizabal, M. (2020). Estrategias de planeación tributaria para optimizar impuesto de los contribuyentes. Revista Espacios, 41(08).
Vásquez, M. (2014). La sociedad por acciones simplificada como herramienta de planeación sucesoral. Revista de Derecho Privado, 2-34.
Tang, T. Y. (2020). A review of tax avoidance in China. China Journal of Accounting Research, 13(4), 327-338.
Notas
Información adicional
Sugerencia de citación: Toro, A. & Vargas-González, C. (2025). La Sociedad por Acciones Simplificada (S.A.S.) Como Mecanismo de Planeación Sucesoral a la Luz de la Normatividad en Materia de Elusión Fiscal en Colombia. Revista Visión Contable, 32, pp. 30-57 https://doi.org/10.24142/rvc.n32a3