Artículos
Los Ratios de solvencia financiera y su influencia la rentabilidad: Un análisis con regresión lineal, de la empresa LAIVE S.A, periodos 2018-2023
Solvency ratios and their influence on profitability: A linear regression analysis of LAIVE S.A. 2018-2023
 Evelyn Malpartida Gamarra evelyn.malpartida@upeu.edu.pe
Helmer Clemente Aviles helmer.clemente@upeu.edu.pe
Revista Visión Contable Universidad Autónoma Latinoamericana
Universidad Autónoma Latinoamericana, Colombia
ISSN: 0121-5337
ISSN-e: 2539-0104
Periodicidad: Semestral
núm. 32, 2025
Recepción: 07 septiembre 2025
Aprobación: 30 noviembre 2025

Sugerencia de citación: Malpartida, E., Clemente, H. & Chilón, O. (2025). Ratios de solvencia financiera y su influencia la rentabilidad: Un análisis con regresión lineal de la empresa LAIVE S.A. 2018-2023. Revista Visión Contable, 32, pp. 104-121 https://doi.org/10.24142/rvc.n32a6
Resumen: La presente investigación determinó los ratios de solvencia financiera y su influencia en la rentabilidad de LAIVE S.A., una empresa peruana del sector alimentario. Se empleó una metodología de investigación cuantitativa con enfoque causal y diseño no experimental de corte retrospectivo para analizar el periodo entre 2018 y 2023. Los análisis estadísticos revelaron que la solvencia financiera explica el 87,9 % de la variabilidad en la rentabilidad financiera y el 90,5 % en la rentabilidad económica, ambos con un p-valor < 0.001, lo que indica una fuerte influencia sobre la rentabilidad. Aunque variables como la estructura de capital y el endeudamiento mostraron una influencia poco significativa en la rentabilidad, se observó que la cobertura de gastos financieros tuvo una influencia positiva y significativa en la rentabilidad. La literatura reciente respalda estos resultados al sugerir que una alta solvencia financiera no solo reduce el costo del capital, sino que mejora la confianza de los inversores, permitiendo inversiones estratégicas sin depender excesivamente del financiamiento externo. Para LAIVE S.A, mantener una sólida solvencia financiera es crucial para su operatividad diaria, financiar expansiones y mejorar su cadena de suministro. En conclusión, fortalecer la solvencia financiera puede mejorar significativamente la rentabilidad de LAIVE S.A al proporcionar mayor capacidad de inversión, resiliencia ante crisis económicas y una posición competitiva más sólida en el mercado.
Palabras clave: Solvencia financiera, rentabilidad financiera, rentabilidad económica, LAIVE, sector alimentario.
Abstract: This research examined the impact of financial solvency ratios on the profitability of LAIVE S.A., a Peruvian company in the food sector. A quantitative research methodology with a causal approach and non-experimental retrospective design were used to analyze the company’s performance from 2018 to 2023. Statistical analyses revealed that solvency accounts for 87.9% of the variability in financial profitability and 90.5% in economic profitability, both with a p-value < 0.001, which indicate a strong influence. Although variables such as capital structure and debt did not have a significant influence on profitability, it was observed that financial expense coverage has a positive and significant influence. Recent literature supports these findings by suggesting that high financial solvency not only reduces the cost of capital but also enhances investor confidence and fosters strategic investments without excessive reliance on external financing. In conclusion, strengthening financial solvency can significantly enhance profitability in companies like LAIVE S.A. by providing greater investment capacity, resilience to economic crises, and a stronger competitive position in the market.
Keywords: Financial solvency, financial profitability, economic profitability, Laive, food sector.
Introducción
El éxito financiero de toda empresa se fundamenta en la obtención de beneficios y la sostenibilidad a largo plazo. Para alcanzar estos objetivos resulta crucial mantener una solvencia financiera adecuada. Esta última no solo permite cubrir los intereses acumulados, sino que también asegura una estabilidad económica que respalda las operaciones continuas y el crecimiento organizacional (Collahua y Orrego, 2019). Por su parte, la rentabilidad como indicador clave de desempeño va más allá de simplemente medir el éxito de los proyectos ejecutados y refleja la capacidad de la empresa para cumplir con las expectativas de sus accionistas, clientes y acreedores, demostrando su capacidad de generar retornos sobre la inversión y operar de manera eficiente en el mercado (Collahua y Orrego, 2019).
Es importante destacar que la solvencia financiera y la rentabilidad están estrechamente interrelacionadas. Mantener una solvencia adecuada es esencial para sostener una rentabilidad a lo largo del tiempo (Veliz, 2022). Esto fortalece la posición financiera de la empresa e incrementa su capacidad para reinvertir en operaciones, expandirse estratégicamente y adaptarse a condiciones económicas adversas con mayor resiliencia. Ambos son pilares fundamentales para el éxito empresarial que garantizan no solo la estabilidad económica y el cumplimiento de compromisos financieros, sino también la capacidad de generar valor y crecimiento sostenido a largo plazo.
El ratio de solvencia es una herramienta esencial para evaluar la viabilidad a largo plazo de una empresa. A diferencia de otras métricas, este considera el flujo de efectivo real, incluyendo la depreciación y otros gastos no monetarios y proporciona una evaluación más completa de la capacidad de la empresa para mantenerse (La Rosa y Bustinza, 2023). Analizar diversos ratios es fundamental para obtener una visión completa de la salud financiera de una empresa y comprender las razones detrás de cada uno (Millán, 2017), y compararlos con los de compañías líderes del sector es crucial para determinar su aceptabilidad y competitividad (La Rosa y Bustinza, 2023). Así, el análisis financiero es una herramienta vital en las investigaciones contables que ofrece información crucial para la toma de decisiones en este contexto.
La solvencia financiera y la rentabilidad son conceptos fundamentales en el ámbito financiero y empresarial. El primero refleja la capacidad de una empresa para generar los fondos necesarios para cumplir con sus compromisos, mientras que el segundo muestra no solo el resultado final del ejercicio, sino también la capacidad para alcanzar sus objetivos y remunerar a sus socios (Rabanal, 2019). Este vínculo es respaldado por investigaciones que demuestran la influencia mutua entre estas variables a través del análisis de estados financieros. En esta línea, Espinoza (2020) concluyó que existe una relación significativa entre solvencia financiera y rentabilidad en empresas del sector servicios y afirmó que una buena solvencia financiera garantiza futuras inversiones.
Sumado a lo anterior, se ha observado que el análisis financiero tiene un impacto considerable en la rentabilidad, proporcionando información esencial para la toma de decisiones sobre proyectos (Rabanal, 2019). Collahua y Orrego (2019) encontraron que, en una empresa del sector eléctrico, la mejora del ratio de liquidez y la reducción del endeudamiento en 2018 y 2019 favorecieron los índices de rentabilidad económica y financiera.
Veliz (2022) destacó que la planificación financiera influye significativamente en la rentabilidad de las empresas constructoras en Lima Metropolitana. La Rosa y Bustinza (2023) señalaron que el riesgo financiero tiene una gran influencia en la rentabilidad de las empresas del sector bancario. Casamayou (2019) encontró que el impacto del apalancamiento financiero en la rentabilidad es inferior al 50 %, sugiriendo que otros factores como el precio de las acciones y el margen operativo también son importantes. Vásquez (2022) determinó que el apalancamiento financiero influye en un 40 % en la rentabilidad de una empresa agroindustrial. Nava (2009) afirmó que el análisis financiero es una herramienta crucial para la gestión y evaluación de las actividades comerciales que ayuda a predecir el futuro financiero de la empresa.
Por su parte, Millán (2017) concluyó que el aumento de capital impacta significativamente en la rentabilidad de las entidades bancarias españolas, lo que resalta la importancia de mantener una buena solvencia financiera. Silva (2023) mencionó que el análisis financiero incide en la rentabilidad y destacó la relevancia de ciertos ratios financieros. En suma, la solvencia financiera y la rentabilidad son elementos fundamentales para el éxito y la sostenibilidad de una empresa. La evaluación y el análisis de estos factores proporcionan una visión completa de la salud financiera de una empresa y son esenciales para la toma de decisiones estratégicas que garanticen su viabilidad a largo plazo.
Se ha demostrado que la empresa es capaz y puede satisfacer sus obligaciones o deudas financieras a corto y largo plazo con el fin de obtener la financiación más económica posible por medio de la solvencia financiera. En términos financieros, una empresa tiene suficiente dinero para cumplir con sus compromisos y obligaciones con terceros (Puerta et al., 2018) y su importancia recae en que la liquidez está relacionada con la solvencia, siendo fundamental su análisis al ser una herramienta esencial a la hora de hacer negocios con nuevos proveedores o cliente, ya que por medio de esta se puede conocer si no se generan deudas incobrables en el futuro (Hernández y Marín, 2022).
Este estudio evaluó los ratios de solvencia financiera y su impacto en la rentabilidad de LAIVE S.A., proporcionando una comprensión integral de su impacto en dicha empresa. Esta cotiza en la bolsa de valores y se destaca en la producción y comercialización de productos lácteos en el mercado peruano. Al cierre de 2022, reportó una utilidad de 155 millones de soles y para 2023 experimentó un incremento en su rentabilidad del 7 %, lo que subraya su solidez financiera.
Marco conceptual
Solvencia financiera
Se refiere a la capacidad de controlar las deudas, es decir, de poder cumplir con las obligaciones financieras satisfactoriamente (Coela, 2021). Existe una serie de niveles que la definen. En primer lugar, valoramos la solvencia final, que es la diferencia predominante entre el activo total y el pasivo exigible. Con esta, calculamos que el valor de los bienes del activo respalda todas las deudas que la organización ha contraído (Gutiérrez y Zeña, 2019). De acuerdo a ello, Jauregui y Del Águila (2018) mencionaron como una habilidad para hacer cara a sus compromisos financieros que, en el análisis, deben incluirse todas las obligaciones y recursos a corto y largo plazo. En suma, los ratios de solvencia a corto y largo plazo se utilizan para evaluar el nivel de endeudamiento de las empresas, lo que revela el porcentaje de patrimonio comprometido con terceros (Rodríguez, 2021).
Indicadores de solvencia financiera
Estructura de capital. La estructura de capital se refiere al uso estratégico de los activos de una empresa para maximizar su valor (Infantas, 2020). Mendoza (2012) afirmó que se refiere a la composición de deuda y recursos propios para la financiación de las operaciones de la empresa.
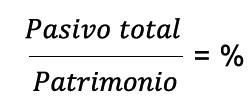
Endeudamiento. Tiene como objetivo calcular el endeudamiento global o el valor del fondo otorgado por los acreedores y representa su participación en los activos de la empresa, ya sea a corto o largo plazo, permitiendo conocer la estructura de sus pasivos y de su capital y patrimonio (Carrasco, 2021). Todos los pasivos actuales y futuros están incluidos en la deuda total. Los acreedores prefieren las tasas de endeudamiento bajas porque una mayor tasa significa más apoyo para las pérdidas de los acreedores en caso de liquidación (Rodríguez, 2021).
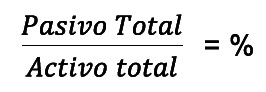
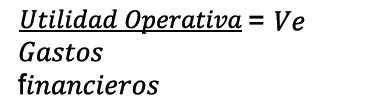
Cobertura de gastos financieros. También llamado cobertura de intereses, este índice indica cuántas veces las ganancias operativas de la empresa cubren el pago de intereses de las deudas con sus acreedores y se calcula dividiendo la utilidad antes de intereses entre el monto por intereses pagados (López, 2018).
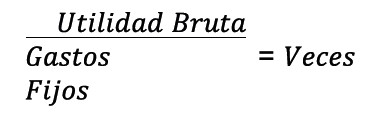
Cobertura de gastos fijos. Este índice muestra la capacidad de supervivencia, el endeudamiento y la capacidad de la empresa para pagar sus costos fijos (Aching y Aching, 2005).
Rentabilidad
Es un indicador que, gracias a su análisis, permite a la empresa tener una valoración sobre su capacidad para ganar beneficios y así financiar sin problemas sus operaciones (Aguirre et al., 2020). Uno de los objetivos que se traza toda empresa es la rentabilidad, que es conocer el rendimiento de los invertidos al realizar una serie de actividades durante un período de tiempo determinado. Además, se puede describir como el resultado de las decisiones tomadas por la dirección (De la Hoz Suárez et al., 2008), y como el rendimiento de los capitales a lo largo de un período de tiempo. Implica comparar el ingreso generado y los medios utilizados para obtenerlo (Rodríguez, 2021).
Indicadores de rentabilidad
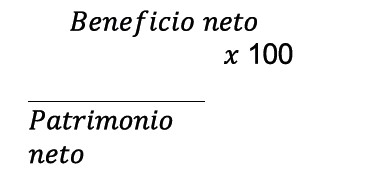
Rentabilidad financiera. Se refiere a una disposición que mide el rendimiento obtenido por capital propio a lo largo de un periodo de tiempo, independientemente de cómo la empresa distribuya el resultado. Es una medida más considerada por los accionistas y propietarios (Rodríguez, 2021).
Rentabilidad económica. Se define como la capacidad de los activos de una empresa para generar valor sin tener en cuenta su financiamiento, lo que permite comparar la rentabilidad de diferentes empresas sin importar sus diferentes estructuras financieras (Rodríguez, 2021).
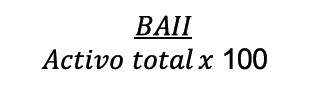
Metodología
La presente investigación se sustentó en un marco cuantitativo, dado que se buscó obtener resultados a través de mediciones numéricas y contrastar hipótesis de estudio (Vásquez, 2022). Se utilizó un diseño no experimental, pues los datos recolectados no fueron manipulados, sino que se analizaron conforme a su fenómeno real (Rodríguez, 2021). Además, fue de corte retrospectivo porque la información utilizada para el análisis estaba reportada de manera histórica (Ramos Piñero, 2014), y de tipo causal o explicativo, puesto que se analizó la influencia y los efectos directos o indirectos de variables, asumiendo desde la revisión teórica una relación lineal entre ellas (Coela, 2021).
Tuvo como población objetivo los estados financieros, por ello, la muestra consistió en los reportes financieros publicados por la Superintendencia del Mercado de Valores de la empresa LAIVE S.A. La técnica de recolección de datos se basó en dichos reportes.
Se evaluaron dos variables, solvencia y rentabilidad. La variable solvencia constó de cuatro indicadores: estructura de capital, endeudamiento, cobertura de gastos financieros y cobertura de gastos fijos. La variable rentabilidad incluyó dos indicadores: rentabilidad financiera y rentabilidad económica. Estos ratios fueron evaluados trimestralmente entre 2018 y 2023.
Para el análisis de datos, estos se registraron en Excel, con toda la información descriptiva correspondiente y se formatearon adecuadamente para su traspaso al software SPSS v.26, donde se realizó el análisis inferencial. Se desarrolló un análisis de regresión para evidenciar la variabilidad explicada de los indicadores y dar respuesta a los objetivos propuestos.
La investigación mantuvo un aspecto ético en todos sus contenidos, respetando la idea, concepto o definición de cada autor, citándolos correctamente y utilizando el parafraseo en sus escritos. Los datos se reportaron tal como se evidenciaron en el software y los resultados se presentaron en un formato correcto, esperando aportar significativamente para futuras investigaciones.
Resultados
En la Tabla 1 se presentan los índices financieros correspondientes a las variables de solvencia y rentabilidad de LAIVE S.A. En cuanto a la solvencia, la estructura de capital revela que la empresa ha mantenido un nivel de sobreendeudamiento a lo largo de los años, lo que indica una alta dependencia del financiamiento a través de deuda. Este apalancamiento financiero puede ser riesgoso si no genera suficientes ingresos para cubrir sus obligaciones. No obstante, el indicador de endeudamiento muestra que el nivel de deuda en relación con los activos se ha mantenido en un rango óptimo, fluctuando entre 0,4 y 0,6, lo que sugiere un equilibrio aceptable entre deuda y activos.
El ratio de cobertura de gastos financieros indica que, aunque la utilidad operativa es suficiente para cubrir los gastos financieros, el margen de seguridad es reducido, asunto que incrementa el riesgo financiero. Por otro lado, la cobertura de gastos fijos, con un valor resultante superior a 1, sugiere que LAIVE S.A. puede cubrir completamente sus gastos fijos, signo positivo de estabilidad operativa.
| Solvencia financiera | Rentabilidad | ||||||
| Año | Trimestre | Estructura de capital | Endeudamiento | Cobertura de gastos financieros | Cobertura de gastos fijos | Rentabilidad financiera | Rentabilidad económica |
| I | 0,993 | 0,498 | 1,439 | 1,771 | 0,027 | 0,021 | |
| 2018 | II | 0,928 | 0,481 | 1,436 | 1,778 | 0,029 | 0,021 |
| III | 0,938 | 0,484 | 1,348 | 1,731 | 0,026 | 0,020 | |
| IV | 0,934 | 0,483 | 1,157 | 1,923 | 0,020 | 0,016 | |
| I | 0,932 | 0,482 | 1,248 | 1,954 | 0,023 | 0,018 | |
| 2019 | II | 0,926 | 0,481 | 1,090 | 1,795 | 0,020 | 0,015 |
| III | 1,013 | 0,503 | 0,889 | 1,844 | 0,013 | 0,010 | |
| IV | 1,187 | 0,543 | 0,170 | 1,599 | 0,008 | 0,006 | |
| I | 1,264 | 0,558 | 0,432 | 1,692 | 0,004 | 0,002 | |
| 2020 | II | 1,215 | 0,548 | 0,995 | 2,180 | 0,013 | 0,009 |
| III | 1,069 | 0,517 | 1,190 | 2,371 | 0,019 | 0,014 | |
| IV | 0,973 | 0,493 | 0,644 | 2,108 | 0,009 | 0,007 | |
| I | 1,026 | 0,506 | 0,258 | 1,950 | 0,003 | 0,002 | |
| 2021 | II | 1,344 | 0,573 | 0,646 | 1,673 | 0,006 | 0,006 |
| III | 1,367 | 0,577 | 0,943 | 1,898 | 0,015 | 0,010 | |
| IV | 1,226 | 0,551 | 1,686 | 2,378 | 0,037 | 0,023 | |
| 2022 | I | 1,170 | 0,539 | 1,036 | 2,058 | 0,027 | 0,018 |
| II | 1,166 | 0,538 | 1,388 | 2,204 | 0,024 | 0,017 | |
| III | 1,170 | 0,539 | 1,383 | 2,050 | 0,023 | 0,016 | |
| IV | 1,356 | 0,576 | 1,309 | 1,915 | 0,031 | 0,020 | |
| I | 1,408 | 0,585 | 0,966 | 1,931 | 0,018 | 0,012 | |
| 2023 | II | 1,357 | 0,576 | 1,475 | 2,061 | 0,036 | 0,022 |
| III | 1,409 | 0,585 | 1,599 | 1,971 | 0,031 | 0,019 | |
| IV | 1,319 | 0,569 | 1,923 | 2,335 | 0,046 | 0,028 | |
Sumado a lo anterior, los indicadores muestran una rentabilidad financiera baja en comparación con el capital financiero total de la empresa, lo que podría indicar ineficiencias en la utilización del capital invertido. La rentabilidad económica también muestra un rendimiento inferior al esperado en relación con la base de activos utilizados, lo cual podría señalar una subutilización de los recursos o una necesidad de mejorar la eficiencia operativa (ver Tabla 2).
En resumen, aunque LAIVE S.A. muestra una capacidad adecuada para cubrir sus obligaciones financieras a corto plazo, existen preocupaciones respecto a su alto nivel de endeudamiento y su baja rentabilidad, aspectos que podrían afectar su viabilidad a largo plazo.
| Modelos | f | R2 | B | Error estándar | P | p | 1-P | f |
| Coeficiente 1 | ||||||||
| Estructura de capital | 0,002 | 0,000 | 0,011 | 0,013 | 0,009 | 0,968 | 0,000 | 0,000 |
| Coeficiente 2 | ||||||||
| Endeudamiento | 0,000 | 0,000 | 0,000 | 0,039 | -0,001 | 0,996 | 0,000 | 0,000 |
| Coeficiente 3 | ||||||||
| Cobertura de gastos fijos | 4,08 | 0,156 | 0,013 | 0,006 | 0,396 | 0,056 | 0,542 | 0,184 |
| Coeficiente 4 | ||||||||
| Cobertura de gastos financieros | 172,855 | 0,887 | 0,015 | 0,001 | 0,942 | 0,001 | 0,999 | 7,849 |
| Resumen del modelo | 45,079 | 0,905 | 0,001 | |||||
| Estructura de capital | -0,58 | 0,061 | -1,448 | 0,358 | ||||
| Endeudamiento | 0,255 | 0,282 | 1,393 | 0,377 | 0,999 | 9,52 | ||
| Cobertura de gastos fijos | -0,05 | 0,003 | -0,156 | 0,134 | ||||
| Cobertura de gastos financieros | 0,16 | 0,001 | 1,041 | 0,001 |
En la Tabla 2 se visualizan los resultados obtenidos del análisis de regresión. Este muestra que el coeficiente 1, relacionado con la estructura de capital, no explica la rentabilidad económica, por lo que no aporta significativamente al modelo. Asimismo, en el coeficiente 2 se observa que la potencia estadística no supera el límite establecido y el tamaño del efecto es nulo, lo que indica que este coeficiente no es significativo en la predicción.
El coeficiente 3 revela que la cobertura de gastos fijos explica el 15,6 % de la variabilidad en la rentabilidad económica (r² = 0,156). Sin embargo, la potencia estadística es inadecuada, con un tamaño de efecto pequeño (1-β = 0,542 < 0,80; f = 0,184), lo que sugiere una posibilidad de cometer un error tipo I, es decir, un falso positivo. Por otro lado, el coeficiente 4 muestra una mejora significativa, explicando el 88,7 % de la variabilidad en la rentabilidad económica (r² = 0,887). Este coeficiente, que corresponde a la cobertura de gastos financieros, presenta una potencia estadística adecuada (1-β = 0,999 > 0,80) y un tamaño de efecto grande, lo que significa que la predicción es significativa.
Además, cuando se incorporan todas las variables predictoras en conjunto en el modelo, se observa una variabilidad explicada del 90,5 % (r² = 0,905). Este modelo conjunto supera el índice establecido para la potencia estadística y el tamaño del efecto, con valores mayores a 0,80 y 0,35, respectivamente, lo que indica que el modelo es robusto y las predicciones son significativamente confiables.
En la Tabla 3 se presentan los resultados del análisis de regresión, donde se observa que el coeficiente 1, correspondiente a la estructura de capital, no explica de manera significativa la rentabilidad financiera y no es estadísticamente relevante. De igual manera, el coeficiente 2 muestra que tanto la potencia estadística como el tamaño del efecto no superan los límites establecidos (1-β > 0,80; f > 0,35), así que tampoco es significativo en la predicción.
El coeficiente 3 muestra que la cobertura de gastos fijos explica el 21,8 % de la variabilidad en la rentabilidad financiera (R² = 0,218). No obstante, el poder estadístico es insuficiente y el tamaño del efecto es bajo (1-β = 0,581 < 0,80), esto aumenta la probabilidad de cometer un error tipo I, sugiriendo que este coeficiente no es significativo. Por otro lado, el coeficiente 4 muestra una mejora considerable, explicando el 86,7 % de la variabilidad en la rentabilidad financiera (R² = 0,867), así que la cobertura de gastos financieros tiene un alto poder explicativo sobre la rentabilidad financiera, con una predicción significativa, una potencia estadística adecuada (1-β = 0,999 > 0,80) y un tamaño del efecto grande.
Finalmente, al incorporar todos los factores predictivos en el modelo, se observa que estos indicadores en conjunto explican el 87,9 % de la variabilidad en la rentabilidad financiera. En este contexto, el coeficiente 4 es el más significativo, destacando su relevancia en la predicción de dicha rentabilidad.
| Modelos | F | R2 | B | Error estándar | P | p | 1-P | f | ||
| Coeficiente 1 | ||||||||||
| Estructura de capital | 0,619 | 0,027 | 0,011 | 0,013 | 0,165 | 0,44 | 0,572 | 0,027 | ||
| Coeficiente 2 | ||||||||||
| Endeudamiento | 0,562 | 0,025 | 0,046 | 0,062 | 0,158 | 0,461 | 0,581 | 0,026 | ||
| Coeficiente 3 | ||||||||||
| Cobertura de gastos fijos | 6,137 | 0,218 | 0,024 | 0,01 | 0,167 | 0,021 | 0,548 | 0,278 | ||
| Coeficiente 4 | ||||||||||
| Cobertura de gastos financieros | 143,178 | 0,867 | 0,023 | 0,002 | 0,931 | 0,001 | 0,999 | 6,518 | ||
| Resumen del modelo | 34,423 | 0,879 | 0,001 | |||||||
| Estructura de capital | -0,084 | 0,11 | -1,31 | 0,459 | ||||||
| Endeudamiento | -0,084 | 0,11 | -1,31 | 0,459 | ||||||
| Cobertura de gastos fijos | -0,004 | 0,006 | -0,075 | 0,515 | 0,999 | 7,264 | ||||
| Cobertura de gastos financieros | 0,024 | 0,003 | 0,976 | 0,001 | ||||||
Discusión
El primer objetivo de la investigación fue determinar la influencia de la solvencia financiera sobre la rentabilidad financiera. La relación entre estas dos variables ha sido objeto de estudio por diversos autores en años recientes, quienes han proporcionado enfoques actualizados y datos relevantes. Este artículo examina estas influencias en el contexto de LAIVE S.A., una empresa peruana del sector de alimentos.
Un análisis estadístico reciente proporciona datos cuantitativos sobre esta relación. El resumen del modelo muestra un F de 34,423 y un R² de 0,879, indicando que el modelo explica el 87,9 % de la variabilidad en la rentabilidad financiera. Este resultado es significativo con un p-valor de 0,001, lo que sugiere una fuerte relación entre las variables estudiadas. En cuanto a las variables específicas, la estructura de capital tiene un β de -0,084, un error estándar de 0,11 y un valor t de -1.31, lo que no muestra una influencia significativa (p = 0,459) sobre la rentabilidad financiera, a pesar de su alta β de 0,999 y f de 7,264. Por otro lado, el endeudamiento muestra un β de 0,411 y un error estándar de 0,508, con un valor t de 1,405 y una p = 0,429, mostrando una relación positiva, pero no significativa.
La cobertura de gastos fijos presenta un β de 0,004 y un error estándar de 0,006, con un valor t de -0,075 y una p = 0,515, sugiriendo una relación insignificante. Sin embargo, la cobertura de gastos financieros tiene un β de 0,024 y un error estándar de 0,003, con un valor t de 0,976 y una p = 0,001, lo que evidencia una influencia positiva y significativa en la rentabilidad financiera. Al respecto, Abd-Elnaby et al. (2022) analizó cómo la solvencia financiera impacta la rentabilidad en empresas manufactureras, concluyendo que una alta solvencia puede mejorar la rentabilidad al reducir el costo del capital y aumentar la confianza de los inversores. Para empresas como LAIVE S.A., que operan en el sector alimentario, mantener una posición financiera sólida es crucial para competir eficazmente y sostener operaciones a largo plazo, ya que esto le permitiría no solo garantizar su operatividad diaria, sino también financiar expansiones y mejoras en la cadena de suministro sin depender en exceso del financiamiento externo.
Por su parte, Zhang y Li (2022) investigaron cómo la solvencia financiera influye en la rentabilidad de empresas del sector de bienes de consumo. Sus hallazgos indicaron que una mejor solvencia financiera permite a las empresas invertir en proyectos de alto rendimiento, sin depender excesivamente de financiamiento externo, lo que a su vez mejora la rentabilidad. Para LAIVE S.A., mantener un buen nivel en este aspecto podría facilitar la inversión en innovación y expansión, mejorando su rentabilidad general. La capacidad de autofinanciarse y realizar inversiones estratégicas en nuevas tecnologías o productos puede ser un diferenciador clave en el competitivo mercado de alimentos.
En un estudio reciente, Gómez y Ramírez (2023) examinaron la influencia de la solvencia financiera en empresas del sector agroalimentario en América Latina. Sus resultados sugieren que una mayor solvencia financiera está correlacionada con una mayor capacidad para resistir shocks económicos y aprovechar oportunidades de mercado. Aplicando estos hallazgos a LAIVE S.A., se puede inferir que una sólida posición de solvencia financiera permitiría a la empresa resistir mejor las fluctuaciones del mercado y tomar decisiones estratégicas que impulsen su crecimiento y rentabilidad a largo plazo. Para LAIVE S.A., una estrategia centrada en fortalecer dicho aspecto podría traducirse en una mayor capacidad de inversión, resiliencia ante crisis económicas y una mejor posición competitiva en el mercado de alimentos.
Conclusiones
El estudio realizado sobre la influencia de la solvencia financiera en la rentabilidad de LAIVE S.A., una empresa peruana destacada del sector alimentario,cumplió con los objetivos propuestos mediante un análisis detallado basado en una metodología de tipo causal. Los resultados obtenidos demuestran que la solvencia financiera explica el 87,9 % de la variabilidad de la rentabilidad financiera, con un p-valor significativo de 0,001, lo que evidencia una fuerte relación entre estas dos variables. Sin embargo, las variables de estructura de capital y endeudamiento muestran relaciones positivas, pero no resultan estadísticamente significativas en su influencia sobre la rentabilidad financiera.
Por otro lado, la cobertura de gastos financieros destaca con una influencia positiva y significativa, subrayando la importancia de una buena gestión de estos gastos para mejorar la rentabilidad financiera. De manera similar, el análisis sobre solvencia financiera y su influencia en la rentabilidad económica muestra que el modelo explica el 90,5 % de su variabilidad,también con un p-valor significativo de 0,001. Esto confirma la robustez de la relación entre la solvencia financiera y la rentabilidad económica. Al igual que en el análisis de rentabilidad financiera, la estructura de capital y el endeudamiento presentan relaciones positivas, pero no significativas con la rentabilidad económica, mientras que la cobertura de gastos financieros mantiene una influencia positiva y significativa.
Los estudios recientes respaldan estos hallazgos, indicando que una alta solvencia financiera no solo reduce el costo del capital, sino que mejora la confianza de los inversores, lo que permite a la empresa financiar expansiones y mejoras en la cadena de suministro sin depender en exceso del financiamiento externo, toda vez que estos incrementan los costos financieros impactando de manera directa en la rentabilidad.
Una estrategia enfocada en fortalecer la solvencia financiera puede traducirse en una mayor capacidad de inversión, resiliencia ante crisis económicas y una mejor posición competitiva en el mercado de alimentos. La capacidad de autofinanciarse y realizar inversiones estratégicas en nuevas tecnologías o productos puede ser un diferenciador clave en el competitivo mercado de alimentos. Además, una buena gestión de los gastos financieros es crucial, ya que se ha demostrado que tiene una influencia significativa en la rentabilidad.
En suma, los objetivos de la investigación han sido alcanzados, al mostrar claramente que una sólida solvencia financiera es esencial para mejorarla rentabilidad tanto financiera como económica de LAIVE S.A. Una estrategia centrada en esta área permitirá a la empresa resistir mejor las fluctuaciones del mercado y tomar decisiones estratégicas que impulsen su crecimiento y rentabilidad a largo plazo.
Referencias
Abd-Elnaby, H., Abd-Elkare-em, K. y Adel, H. (2022). The impact of financial solvency on the financial performance of manufacturing firms: Evidence from Egypt. International Journal of Academic Research in Accounting, Finance and Management Sciences, 11(1), 529-545. http://dx.doi.org/10.6007/ITARAFMS/v11-i1/7510
Aching Guzmán, C. y Aching Samatelo, J. L. (2005). Ratios financieros y matemáticas de la mercadotecnia. Lima, Perú: Prociencia y Cultura S.A.
Agudelo, G., Aigneren, M. y Ruiz, J. (2008). Diseños de investigación experimental y no-experimental. La Sociología en sus Escenarios, 18, 1-46. Medellín: Universidad de Antioquia. Recuperado de https://bibliotecadigital.udea.edu.co/entities/publication/3e26d89d-9b54-43ec-9253-e9d-c96523d09
Aguirre, C., Barona, C. y Dávila, G. (2020). La rentabilidad como herramienta para la toma de decisiones: análisis empírico en una empresa industrial. Valor Contable, 7(1), 50-64. Lima: Universidad Peruana Unión. Recuperado de https://rivc.upeu.edu.pe/index.php/ri vc/article/view/1396
Carrasco, H. (2021). Endeudamiento y rentabilidad de una empresa molinera de la provincia de Lam-bayeque [Trabajo de grado de pregrado]. Universidad César Vallejo, Trujillo, Perú. Recuperado de https://repositorio.ucv.edu.pe/bitstream/hand-le/20.500.12692/66738/Ca-rrasco_THD-SD.pdf?sequen-ce=4&isAllowed=y
Casamayou Calderón, E. T. (2019). Apalancamiento financiero y su influencia en la rentabilidad de las empresas, periodo 20052017. Quipukamayoc, 27(53), 33-39. Lima: Universidad Nacional Mayor de San Marcos. https://doi.org/10.15381/quipu.v27i53.15983
Casas Guillén, M. (2002). Los modelos de ecuaciones estructurales y su aplicación en el Índice Europeo de Satisfacción del Cliente. Revista Electrónica de Comunicaciones y Trabajos de ASEPUMA, 10(1),27. Recuperado de https://doaj.org/article/19d55deeb-37546f78b8cc33f15ab758c
Coela, J. (2021). Impacto del covid-19 en la solvencia financiera de las empresas emisoras en la Bolsa de Valores Lima del sector industrial de consumo masivo en el periodo 2020. La Junta. Revista de Innovación e Investigación Contable, 4(2), 110-139. Recuperado de https://revistala-junta.jdccpp.org.pe/index.php/revista/article/view/80/81
Collahua, J. y Orrego, K. (2019). Apalancamiento financiero y su influencia en la rentabilidad de la empresa Infraestructura y Energía S.A., año 2015-2018 [Trabajo de grado de pregrado]. Universidad Tecnológica del Perú, Lima, Perú. Recuperado de https://reposito-rio.utp.edu.pe/item/22c5b244-5e97-435d-a7d4-a70dc9f458f2
De La Hoz Suárez, B., Ferrer, M. A. y De La Hoz Suárez, A. (2008). Indicadores de rentabilidad: herramientas para la toma decisiones financieras en hoteles de categoría media ubicados en Maracaibo. Revista de Ciencias Sociales, 14(1), 88-109. Recuperado de https://www.produccioncien-tificaluz.org/index.php/rcs/arti-cle/view/25389/26010
Espinoza, S. (2020). Solidez financiera y rentabilidad de la empresa Socitec Electric SAC, Comas 2020 [Trabajo de grado de pregrado]. Universidad César Vallejo, Trujillo, Perú. Recuperado de https://re-positorio.ucv.edu.pe/bitstream/handle/20.500.12692/53369/EspinozaSSS-%20SD.pdf?se-quence=1&isAllowed=y
Gómez, M. y Ramírez, J. (2023). Financial solvency and profitability in the agribusiness sector in Latin America. Journal of Agricultural Economics and Development, 52(1), 123-145.
Gutiérrez, A. y Zeña, E. (2019). Análisis de la liquidez y la solvencia y su incidencia en la estructura financiera de Conecta Retail S.A. en los años 2013-2017 [Trabajo de grado de pregrado]. Universidad Católica Santo Toribio de Mogrovejo, Chiclayo, Perú. Recuperado de https://reposito-rio.usat.edu.pe/items/33ab9d58-2f6f-4854-b456-73cf406c154b
Hernández, E. y Marín, T. (2022). Impacto de la COVID-19 en la solvencia financiera de una empresa constructora de la c i u d a d de Trujillo, año 2020 [Trabajo de grado de pregrado]. Universidad Privada del Norte, Trujillo, Perú. Recuperado de https://repositorio.upn.edu.pe/item/3c5a4818-db32-4f29-a67a-4b8db2c08ea8
Infantas, C. (2020). Determinantes de la estructura de capital de las empresas peruanas más representativas en el mercado bursátil [Trabajo de grado de pregrado]. Universidad de Lima, Lima, Perú. Recuperado de https://repositorio.ulima.edu.pe/handle/20.500.12724/12115
Jauregui, A. y Del Águila, G. (2018). Análisis financiero y económico de solvencia, rentabilidad y liquidez de la empresa Anexo EIRL de la ciudad de Iquitos [Trabajo de grado de pregrado]. Universidad Nacional de la Amazonía Peruana, Iquitos, Loreto, Perú. Recuperado de https://reposi-torio.unapiquitos.edu.pe/items/c390e14f-8c70-476d-b032-f18308fe975b
La Rosa, M. y Bustinza, I. (2023). El riesgo financiero y su influencia en la rentabilidad de las entidades bancarias del Distrito de Los Olivos, año 2022 [Trabajo de grado de pregrado]. Universidad San Ignacio de Loyola, Lima, Perú. Recuperado de https://repositorio.usil.edu.pe/entities/publica-tion/6b63aeec-1468-4e75-a7ee-77dd94a0310a
López, L. (2018). Aplicación de un planteamiento financiero para mejorar la rentabilidad de la empresa Coesti S.A.estación de servicio año 2017 [Trabajo de grado de pregrado]. Universidad Privada del Norte, Trujillo, Perú. Recuperado de https://reposito-rio.upn.edu.pe/item/b639927a-9648-4161-b53f-4310a37789fd
Mendoza, M. (2012). Análisis dinámico de la estructura de capital de las empresas cotizadas en la Bolsa de Valores de Lima: un modelo de ajuste parcial [Trabajo de grado de pregrado]. Universidad de Piura, Piura, Perú. Recuperado de https://pirhua.udep.edu.pe/backend/api/core/bitstreams/cb956afa-9f62-455f-88b7-218b0d71a7e3/content
Millán, J. (2017). Análisis de la evolución de la solvencia y de la rentabilidad de las entidades de depósito españolas. Un enfoque de vanguardia. [Tesis de doctorado]. Universidad de Córdoba, Córdoba, España. Recuperado de https://helvia.uco.es/xmlui/handle/10396/15070
Nava, M. (2009). Análisis financiero: una herramienta clave para una gestión financiera eficiente. Revista Venezolana de Gerencia (RVG), 14, 606-628. Maracaibo: Universidad del Zulia. https://doi.org/10.37960/revista.v14i48.10553
Puerta, F., Vergara Arrieta, J. y Huertas, N. (2018). Análisis financiero: enfoques en su evolución. Criterio Libre, 16(28), 85-104. Bogotá: Universidad Libre de Colombia. https://doi.org/10.18041/1900-0642/crite-riolibre.2018v16n28.2125
Rabanal, T. (2019). Análisis financiero y su incidencia en la rentabilidad de la empresa Consorcio Textil Cajamarca, 2 0 1 7 [Trabajo de grado de pregrado]. Universidad Señor de Sipán, Chiclayo, Perú. Recuperado de https://repositorio.uss.edu.pe/han-dle/20.500.12802/5984
Ramos Piñero, M. (2014). Investigación retrospectiva para dar respuesta al origen de una enfermedad ocupacional músculo-esquelética. Salud de los Trabajadores, 22(1). Universidad de Carabobo, Valencia, Venezuela. Recuperado de https://ve.scielo.org/scielo.php?script=sciarttext&pi-d=S1315-01382014000100008
Rodríguez, D. (2021). La solvencia y su influencia en la rentabilidad en el sector financiero del estado peruano, periodo 2015-2019 [Trabajo de grado de pregrado]. Universidad Privada de Tacna, Tacna, Perú. Recuperado de https://repositorio.upt.edu.pe/han-dle/20.500.12969/1840
Silva, S. (2023). Análisis financiero y su incidencia en la rentabilidad de la empresa depósitos Santa Lucía S.A.C. Piura [Trabajo de grado de pregrado] Universidad Vallejo, Trujillo, Perú. Recuperado de https://repo-sitorio.ucv.edu.pe/bitstream/handle/20.500.12692/112931/Silva_MSM-SD.pdf?sequen-ce=1&isAllowed=y
Vásquez, L. (2022). Influencia del apalancamiento financiero en la rentabilidad de una empresa agroindustrial en el Distrito de Santiago de Cao, La Libertad durante el periodo 2010 al 2019 [Tesis de maestría]. Universidad Privada del Norte, Trujillo, Perú. Recuperado de https://repositorio.upn.edu.pe/item/63eaae0b-6acf-4dc-d-bfe4-2c173552a79c
Veliz, K. (2022). El planteamiento financiero y su influencia en la rentabilidad de las empresas constructoras de Lima Metropolitana, 2019 [Trabajo de grado de pregrado]. Universidad San Martin de Porres, Lima, Perú. Recuperado de https://repositorio.upn.edu.pe/item/63eaae0b-6acf-4dc-d-bfe4-2c173552a79c
Zhang, X. y Li, H. (2022). Financial solvency and firm profitability: Evidence from consumer goods sector. International Journal of Economics and Finance Studies, 14(2), 305-332
Información adicional
Sugerencia de citación: Malpartida, E., Clemente, H. & Chilón, O. (2025). Ratios de solvencia financiera y su influencia la rentabilidad: Un análisis con regresión lineal de la empresa LAIVE S.A. 2018-2023. Revista Visión Contable, 32, pp. 104-121 https://doi.org/10.24142/rvc.n32a6